Tout ce que vous apprendrez dans Réaliser une levée de dette bancaire
Les savoir-faire de celui qui lève de la dette, du besoin réel à la capacité de remboursement démontrée.
Comprendre la levée de fonds en dette
- Poser le cadre d’une levée de dette
- Comprendre le produit dette
- Distinguer la dette de l’equity
- Lire le jeu des acteurs de la levée
- Situer les attentes de la banque dans l’opération
Qualifier et choisir la dette
- Lire la dette comme une structure
- Configurer produit, montant, durée et sûretés
- Qualifier les types de dettes
- Choisir le bon moment pour lever
- Écarter la dette choisie par défaut
Structurer la stratégie de levée
- Produire la feuille de route stratégique
- Clarifier le besoin réel et son acceptabilité
- Construire le programme d’investissement
- Synchroniser les décaissements avec l’opérationnel
- Définir la structure de dette envisagée
Passer les tests des banques
- Se mettre à la place de la banque
- Appliquer les quatre tests bancaires
- Démontrer la capacité de remboursement
- Maîtriser le DSCR : seuils, trajectoire, stress test
- Vérifier que le dossier est prêt
Consolider les acquis sur des cas
- Revoir la méthode en cercle de mentorat
- Relier le business model au besoin de dette
- Appliquer la méthode au cas Novacorp
- Appliquer la méthode au cas Dar Ba Sidi
- Repérer ce qui ferait hésiter un comité
Du besoin au feu vert de la banque
Instruire son dossier comme la banque l’instruira : chaque test passé avant même qu’elle ne le pose.
Ce qu’il faut pour commencer
Le cours est de niveau intermédiaire : il suppose de savoir lire un bilan et un compte de résultat.
À qui s’adresse ce cours
un seul cours
Pas pour vous sivous cherchez à financer le cycle d’exploitation au quotidien. Voyez plutôt Financer la croissance de l’entreprise →
Les 5 sections, dans l’ordre où vous en aurez besoin
22 capsules de quelques minutes, réparties en 5 sections. La première est ouverte dès que vous commencez le cours.
01Comprendre la levée de fonds en detteGratuitLe produit, ce qui le distingue de l’equity, et le jeu des acteurs.+
- Posons le cadre
- Comprendre le produit
- Ne pas confondre les produits, la dette n’est pas l’equity
- Comprendre le jeu des acteurs
02Qualifier et décider sur les types de dettesLa dette est une structure : elle se configure, se qualifie et se choisit au bon moment.+
- La dette est une structure
- La dette n’est pas abstraite : elle se configure
- Qualifier les types de dettes
- L’importance du timing dans le choix de la dette
03Structurer la stratégie de levée de detteLa feuille de route : besoin réel, programme d’investissement, décaissements, structure de dette.+
- Produire la feuille de route stratégique
- Clarifier le besoin réel et son acceptabilité
- Structurer l’affectation - Construire le programme d’investissement
- Synchroniser les décaissements avec la réalité opérationnelle
- Définir la structure de dette envisagée
04Configurer la dette par les tests des banquesSe mettre à la place de la banque : les quatre tests, la capacité de remboursement, le DSCR.+
- Se mettre à la place de la banque : valider ou refuser son propre dossier
- Les 4 tests bancaires avant toute décision de levée
- Démontrer la capacité de remboursement avant toute démarche bancaire
- Maîtriser le DSCR : seuils, trajectoire et stress test
- Readiness
05Consolidation des acquisUn cercle de mentorat et des cas d’entreprise pour mettre la méthode à l’épreuve.+
- Cercle de Mentorat
- Business Model
- Novacorp
- Dar Ba Sidi
Vous l’utiliserez au travail avant la fin du cours
- Après la section 2Vous configurez la dette sur le besoin réel : le bon produit, la bonne durée, au bon moment.
- Après la section 3Vous disposez d’une feuille de route de levée, du besoin réel à la structure de dette envisagée.
- Après la section 4Vous démontrez la capacité de remboursement, DSCR et stress test compris, avant la première démarche bancaire.
- Après la section 5Vous repérez dans un dossier ce qui ferait hésiter un comité, et vous le traitez avant lui.
Vos fiches, modèles et prompts à télécharger
Prêts à l’emploi, à réutiliser sur vos propres dossiers. Offerts avec votre accès.
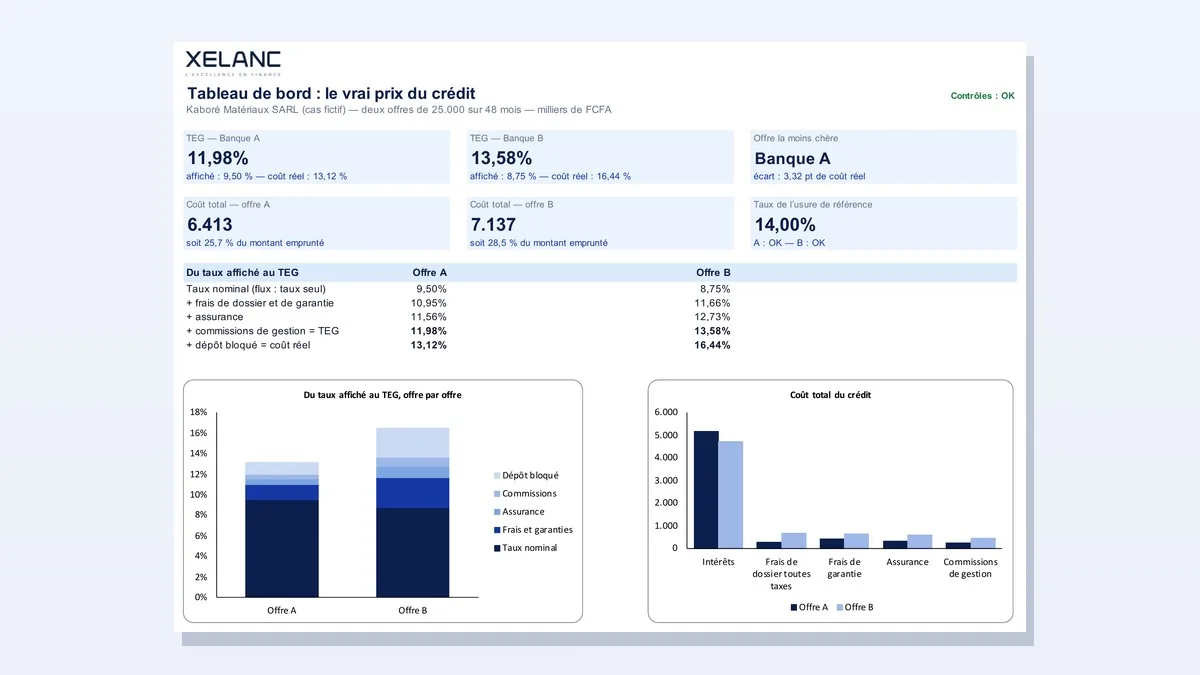
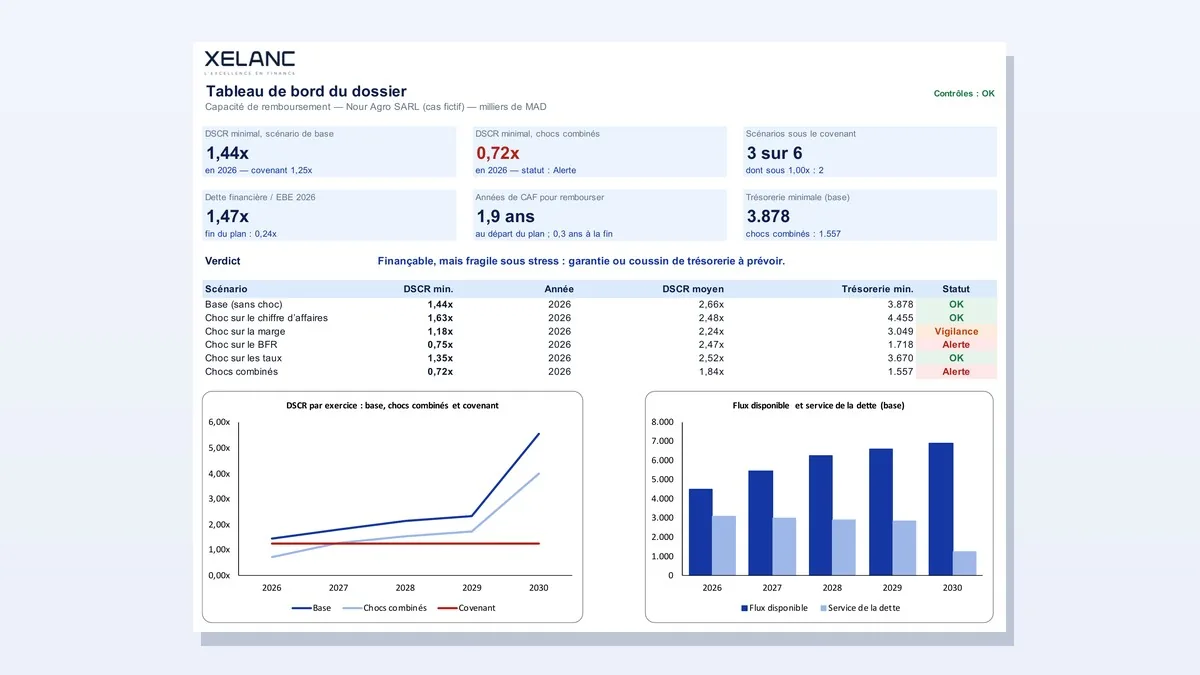
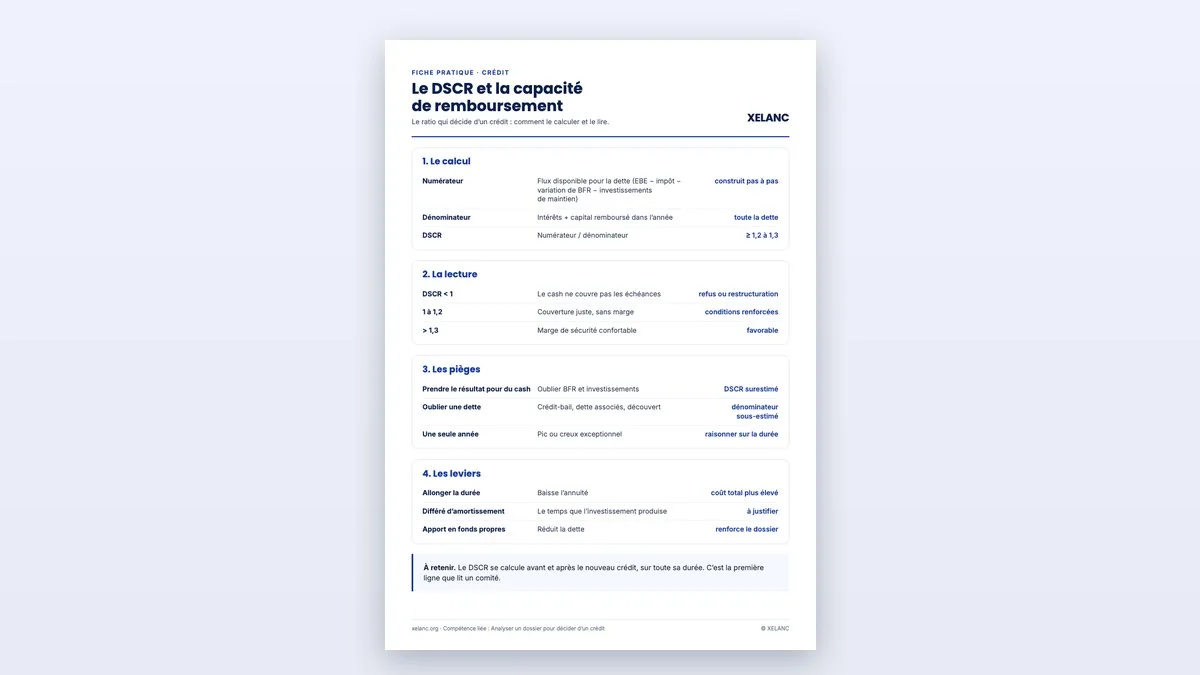
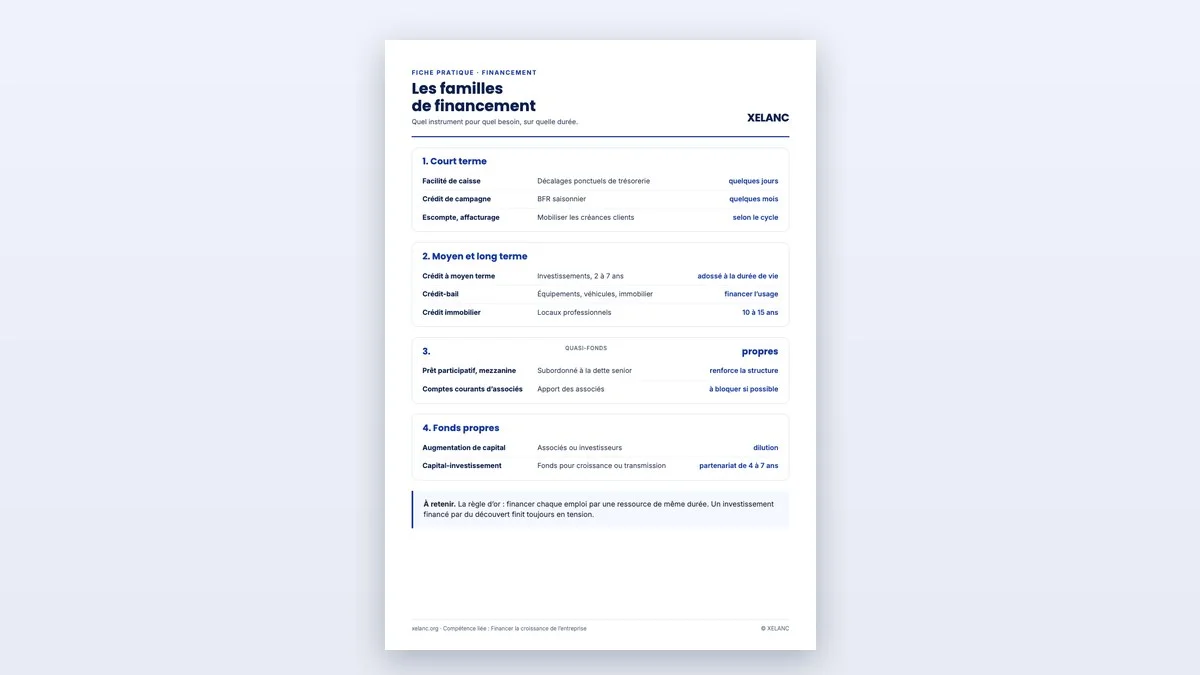
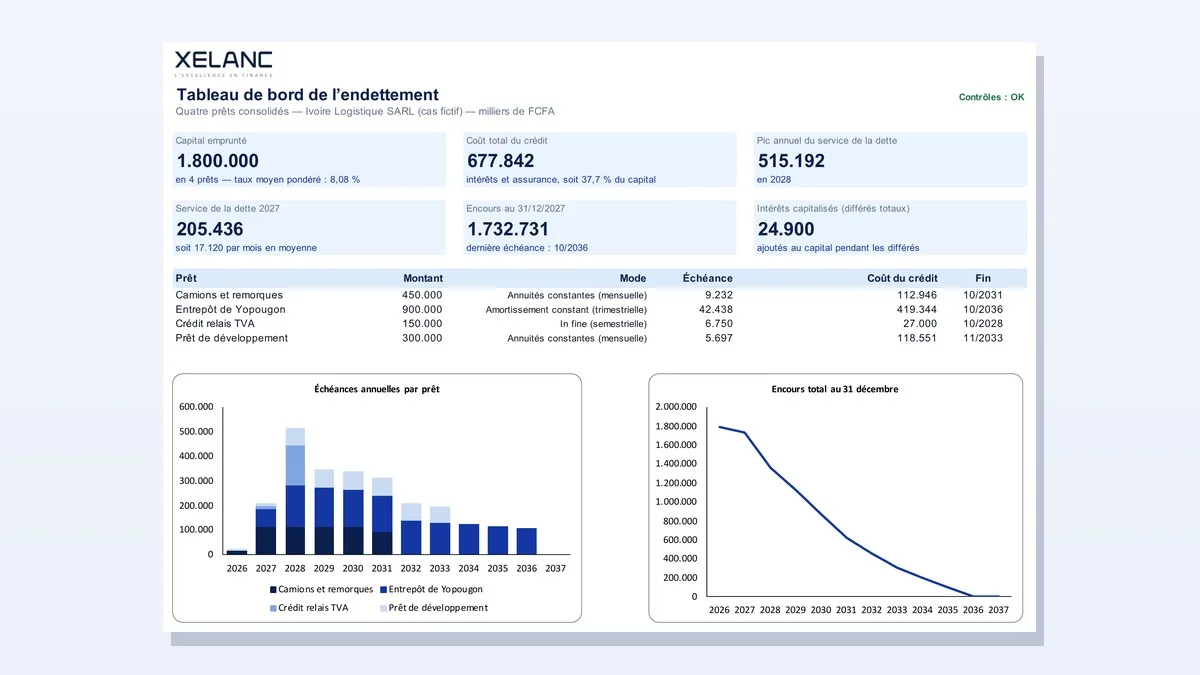
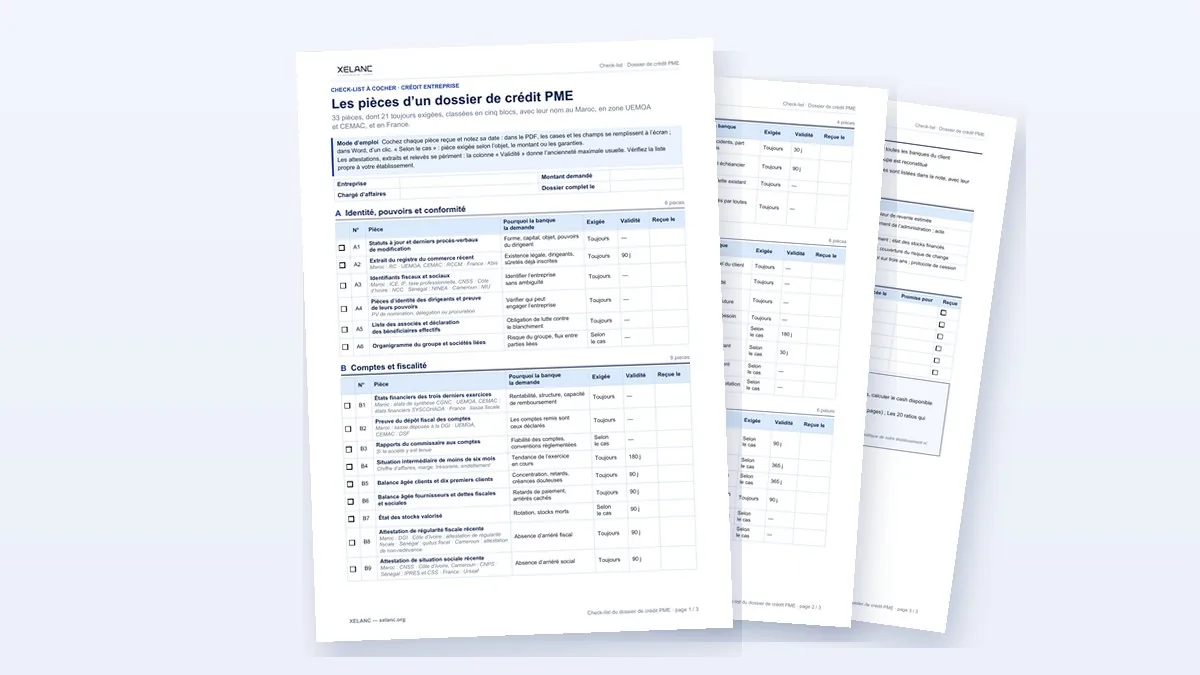
Ce cours, et tous les autres
Avec l’abonnement, vous accédez à ce cours et à tous les cours XELANC, avec leurs ressources et les nouveaux cours dès leur sortie.
 + tous
les cours
- Accès à tous les cours
- Nouveaux cours inclus dès leur sortie
- Les ressources de chaque cours
- Tuteur IA : 1 question par jour
- –Parcours métiers et certificats XELANC
- –Bibliothèque de modèles des certificats
Annuel
Cours et certificatsFacturé 299 € par an, en un seul paiement. 2 mois offerts par rapport au mensuel.
Obtenir mes certificats- Tout le mensuel
- Parcours métiers et certificats XELANC, vérifiables et partageables sur LinkedIn
- Bibliothèque complète de modèles et ressources des certificats
- Tuteur IA : 5 questions par jour
Premium
Accompagnement IAFacturé 459 € par an, en un seul paiement.
Passer au Premium* Dans le cadre d’un usage personnel raisonnable, précisé dans les conditions générales.
- Tout l’annuel
- Les masterclasses annuelles
- Tuteur IA en accès illimité*
- Parcours métiers et certificats XELANC
- Toutes les ressources et tous les modèles
Cette compétence fait partie des parcours certifiants suivants
Rachid ELMAATAOUI
Expert en finance d’entreprise, Rachid ELMAATAOUI cumule 30 ans d’expertise en haute finance. Il a conçu ce cours pour que le dirigeant instruise son dossier de dette comme le comité de crédit l’instruira, avant lui.
Fondateur de XELANC, l’école de formation en ligne de Financité Institute Group, il construit des parcours métiers certifiants pour les professionnels de la banque et de la finance.
Pas besoin d’être banquier. Savoir lire des comptes suffit.
- Chaque capsule tient en quelques minutes, une idée à la fois.
- Chaque test bancaire s’applique à votre dossier, pas à de la théorie.
- Des cas d’entreprise et un cercle de mentorat consolident la méthode en fin de cours.
Une PME qui dégage 300 000 € de cash disponible face à une annuité de 250 000 € affiche un DSCR de 1,2. Étaler le même crédit sur 7 ans au lieu de 5, à 5 %, ramène l’annuité vers 187 000 € et le DSCR à 1,6. Le cours coûte 39 €, une fois.
Ce que l’on nous demande avant de commencer
Combien de temps faut-il ?
Environ 1 h 14 de vidéo, en 22 capsules courtes. À 20 minutes par jour, le cours se termine en 4 jours. Rien n’est en direct : vous avancez à votre rythme.
Quel niveau faut-il ?
Un niveau intermédiaire : savoir lire un bilan et un compte de résultat. Si ce n’est pas encore le cas, commencez par le cours « Lire les comptes d’une entreprise ».
Qu’est-ce qui est gratuit ?
Votre accès gratuit ouvre la première section, soit 4 capsules, sans carte bancaire. Le cours complet est à 39 €, ou inclus dans l’abonnement avec tous les cours XELANC.
Ce cours compte-t-il pour un certificat ?
Oui. C’est une brique du parcours certifiant « Financier d’entreprise ».
Le cours est-il fait pour le dirigeant ou pour le banquier ?
Pour les deux. Le dirigeant y apprend à instruire son dossier comme la banque ; le banquier y retrouve les tests qu’il applique, vus du côté de l’entreprise.
J’ai déjà commencé des cours en ligne sans les finir. Pourquoi celui-ci est différent ?
Les capsules sont courtes et ne traitent qu’une idée. Le cours suit l’ordre réel d’une levée, du besoin au feu vert de la banque, et votre espace vous montre toujours la capsule suivante.
Je manque de temps.
Une capsule tient dans une pause café. Rien n’expire : arrêtez-vous une semaine, vous reprenez exactement où vous en étiez.
Comment accéder au cours ?
Cliquez sur « Commencer gratuitement » et indiquez votre prénom et votre e-mail : vous arrivez dans votre espace XELANC et la première capsule s’ouvre tout de suite. Pour le cours complet, cliquez sur « Acheter le cours complet ».