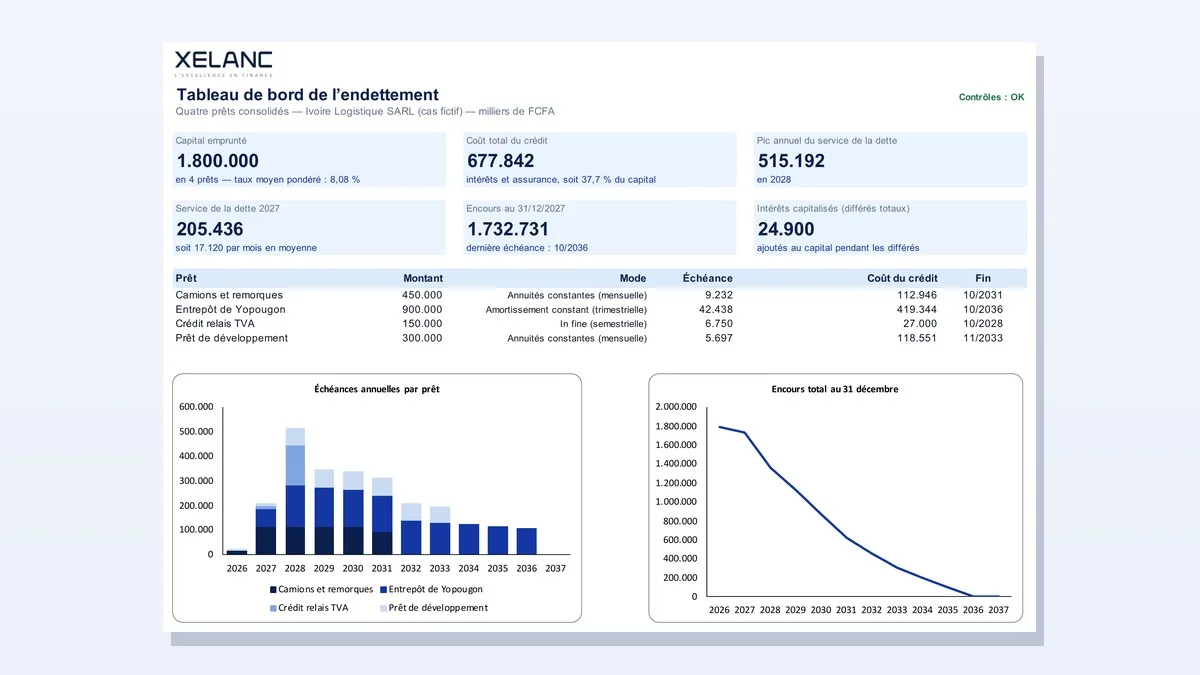
Ce modèle Excel établit, échéance par échéance, le tableau d’amortissement de quatre prêts aux modes différents : annuités constantes, amortissement constant, in fine, avec différé partiel (intérêts payés) ou total (intérêts capitalisés). Il les consolide en un seul échéancier sur douze années civiles et repère l’année du pic de remboursement.
À quoi sert ce modèle, et pour qui
- Établir le tableau d’amortissement de quatre prêts aux caractéristiques différentes, échéance par échéance.
- Comparer les modes : annuités constantes, amortissement constant, in fine ; différé partiel ou total.
- Consolider le service de la dette année par année pour le business plan, le plan de financement ou le calcul du DSCR.
- Repérer l’année du pic de remboursement, celle qui se négocie en premier avec la banque.
Directeur financier et comptable
Pour tenir l’échéancier de tous les emprunts de l’entreprise dans un seul fichier, à partir des vrais contrats.
Chargé d’affaires
Pour comparer des modes d’amortissement et repérer l’année qui se négocie en premier.
Analyste crédit
Pour alimenter un calcul de DSCR ou un plan de financement avec le service de la dette réel.
Ce que contient le modèle, onglet par onglet
Le classeur compte 10 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Six chiffres clés, la fiche des quatre prêts et deux graphiques. |
| Prêts | Les saisies : montant, taux, durée, périodicité, mode, différé, date, assurance. |
| Échéancier consolidé | Intérêts, capital, assurance et encours, année par année et prêt par prêt. |
| Prêt 1 | Tableau d’amortissement détaillé, échéance par échéance. |
| Prêt 2 | Idem, deuxième prêt. |
| Prêt 3 | Idem, troisième prêt. |
| Prêt 4 | Idem, quatrième prêt. |
| Contrôles | Treize tests : encours final nul, capital remboursé, durées, usure. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Ivoire Logistique SARL, à Abidjan (Côte d’Ivoire), en milliers de francs CFA.
Dans ce cas, les quatre prêts totalisent 1 800 000 de capital et l’échéancier consolidé fait ressortir le pic annuel du service de la dette.
La méthode de calcul
- Formules classiques de mathématiques financières : annuité = capital × t / (1 − (1 + t)^−n), taux de période proportionnel au taux annuel.
- Différé partiel : intérêts payés ; différé total : intérêts capitalisés, usage courant des banques de la zone UEMOA, du Maroc et de France.
- Taux de l’usure UMOA pour les banques : 14 % depuis le 1er juin 2026 (décision n°19 du Conseil des ministres du 29/12/2025) ; vérifiez la version en vigueur.
Comment l’utiliser, en 4 étapes
- Prêts. Saisissez les caractéristiques de chaque prêt dans sa colonne (listes déroulantes).
- Tableaux. Vérifiez chaque tableau détaillé : l’encours final doit être nul.
- Consolidé. Lisez le service de la dette et l’encours de chaque année civile.
- Lecture. Tableau de bord et contrôles.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Tableau d’amortissement de plusieurs emprunts » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Capacité de remboursement, DSCR.
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Mensualité et tableau d’amortissement.
Réaliser une levée de dette bancaire
Préparer une demande de financement, comprendre comment la banque structure le prêt et négocier ses conditions.
Cours de niveau intermédiaire · 39 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Comment calculer une annuité constante ?
Annuité = capital × t / (1 − (1 + t)^−n), où t est le taux de la période et n le nombre d’échéances. C’est la formule utilisée dans le modèle, avec un taux de période proportionnel au taux annuel.
Quelle différence entre différé partiel et différé total ?
Pendant un différé partiel, l’emprunteur paie les intérêts mais pas le capital. Pendant un différé total, il ne paie rien : les intérêts sont capitalisés et s’ajoutent au capital à rembourser.
Le modèle gère-t-il l’assurance emprunteur ?
Oui, en pourcentage du capital initial, prêt par prêt ; elle figure dans l’échéancier consolidé.
Quelles périodicités sont possibles ?
De mensuelle à annuelle, jusqu’à 120 échéances par prêt.
Sources
- Fichier XELANC-modele-tableau-amortissement.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Ivoire Logistique SARL n’existe pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours