Ce modèle Excel calcule le DSCR, ratio de couverture du service de la dette, exercice par exercice sur cinq ans : flux disponible (EBE, impôt, BFR, investissements de maintien) divisé par les intérêts et le capital à rembourser. Il applique ensuite quatre chocs, isolés puis combinés, et cherche la baisse d’activité qui fait passer le DSCR sous 1,00x.
À quoi sert ce modèle, et pour qui
- Mesurer si l’exploitation paie la dette : flux disponible (CFADS), service de la dette et DSCR exercice par exercice.
- Tester la solidité du dossier : baisse du chiffre d’affaires, de la marge, dérive du BFR, hausse des taux, puis tout ensemble.
- Trouver le point de rupture : la baisse d’activité qui fait passer le DSCR sous 1,00x.
- Préparer la partie « capacité de remboursement » de la note de crédit avec des chiffres défendables.
Chargé d’affaires et analyste crédit
Pour chiffrer la capacité de remboursement avant le comité et montrer que le dossier résiste à un choc.
Directeur financier
Pour dimensionner un nouvel emprunt et son différé avant d’aller voir la banque.
Analyste risque
Pour tester un covenant de DSCR et repérer l’exercice le plus chargé.
Ce que contient le modèle, onglet par onglet
Le classeur compte 8 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
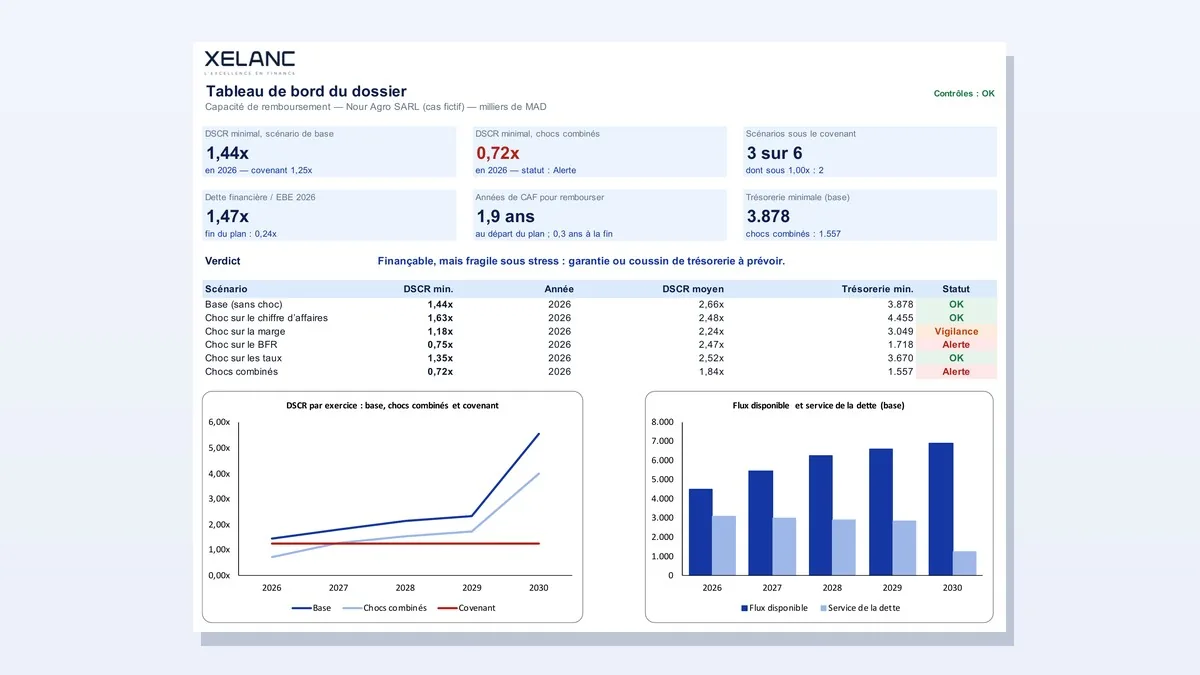
| Tableau de bord | Six chiffres clés, le verdict, les six scénarios et deux graphiques. |
| Hypothèses | Toutes les saisies : cadre, exploitation sur cinq ans, projet, nouveau prêt, dette existante. |
| Projections | Compte de résultat simplifié, flux disponible, service de la dette, DSCR, trésorerie, levier. |
| Stress test | Quatre chocs isolés et combinés, recalculés exercice par exercice, avec leur statut. |
| Sensibilité | Matrice baisse du CA × baisse de marge pour l’exercice choisi, et le point de rupture. |
| Contrôles | Treize tests de cohérence et d’analyse. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Nour Agro SARL, conditionnement d’huile d’olive à Meknès (Maroc), en milliers de dirhams.
Dans ce cas, le DSCR minimum ressort à 1,44x dans le scénario de base et tombe à 0,72x quand les quatre chocs sont combinés : le modèle conclut « finançable, mais fragile sous stress ».
La méthode de calcul
- DSCR = (EBE − impôt − variation du BFR − investissements de maintien) / (intérêts + capital) : définition usuelle des banques et des agences de notation.
- Covenant de 1,20x à 1,30x : usage courant des banques pour une PME, à confirmer dans chaque contrat (valeur indicative).
- Taux d’IS de 20 % : barème marocain en vigueur en 2026 pour un bénéfice inférieur à 100 M MAD (loi de finances 2023) ; vérifiez le CGI.
Comment l’utiliser, en 5 étapes
- Hypothèses. Saisissez les cellules bleues : exploitation, projet, nouveau prêt, dette existante.
- Projections. Vérifiez le flux disponible et le DSCR de chaque exercice.
- Stress test. Ajustez l’amplitude des chocs et composez votre scénario combiné.
- Sensibilité. Choisissez l’exercice le plus chargé et lisez le point de rupture.
- Lecture. Tableau de bord et contrôles : le verdict se lit en une ligne.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Capacité de remboursement et DSCR, avec stress test » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : DSCR, Capacité de remboursement, Capacité d’autofinancement (CAF).
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, les calculateurs en ligne : Calcul du DSCR, Capacité de remboursement et taux d’endettement.
Analyser un dossier pour décider d’un crédit
Partir de l’EBE, bâtir la cascade de cash jusqu’au flux qui rembourse la dette, et décider avec des chiffres défendables.
Cours de niveau intermédiaire · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Comment se calcule le DSCR ?
DSCR = (EBE − impôt − variation du BFR − investissements de maintien) / (intérêts + capital remboursé). C’est la définition retenue dans le modèle, usuelle chez les banques et les agences de notation.
Quel DSCR minimum exige une banque ?
Pour une PME, les covenants se situent souvent entre 1,20x et 1,30x. C’est une valeur indicative : seul le contrat de prêt fait foi.
Que teste le stress test ?
Une baisse du chiffre d’affaires, une baisse de marge, une dérive du BFR et une hausse des taux, chacune seule puis toutes ensemble, recalculées exercice par exercice.
Qu’est-ce que le point de rupture ?
C’est la baisse d’activité à partir de laquelle le DSCR passe sous 1,00x, c’est-à-dire où le flux disponible ne couvre plus les échéances.
Sources
- Fichier XELANC-modele-dscr-stress.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Nour Agro SARL n’existe pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours