Tout ce que vous apprendrez dans Analyser un dossier pour décider d’un crédit
25 savoir-faire d’analyste, du cash qui rembourse à la décision défendue en comité.
Cadrer l’analyse orientée risque
- Cadrer la lecture avant d’ouvrir les comptes
- Placer la capacité de remboursement au centre du dossier
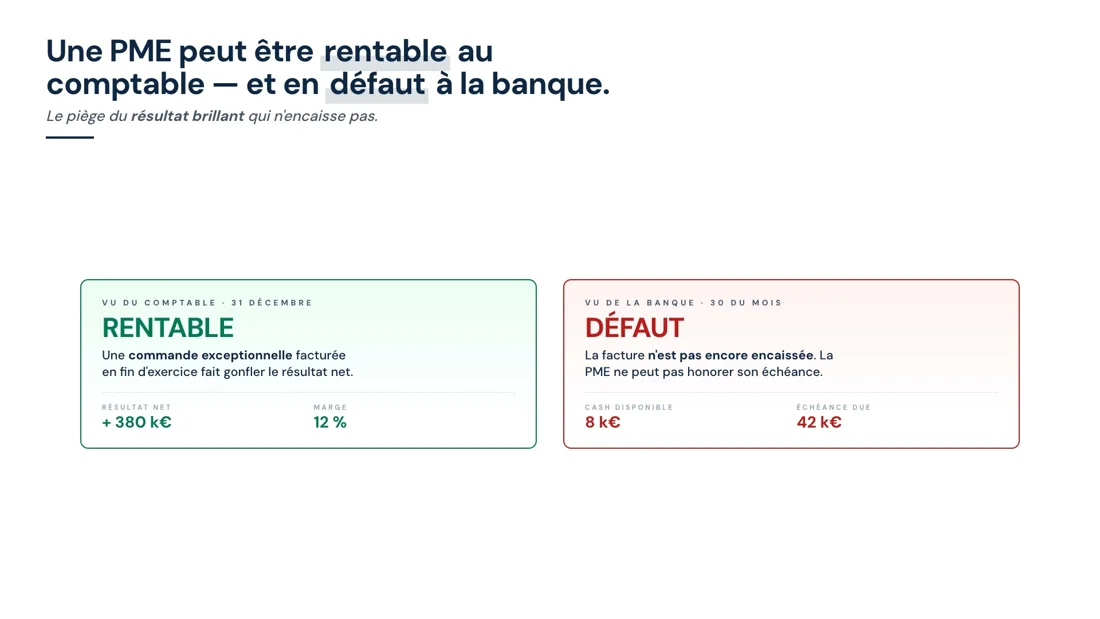
- Distinguer ce qui paye de ce qui se déclare
- Comparer le cash disponible aux annuités
- Appliquer l’économie de moyens de l’analyste
Construire le numérateur du DCR
- Choisir le bon cash-flow selon le dossier
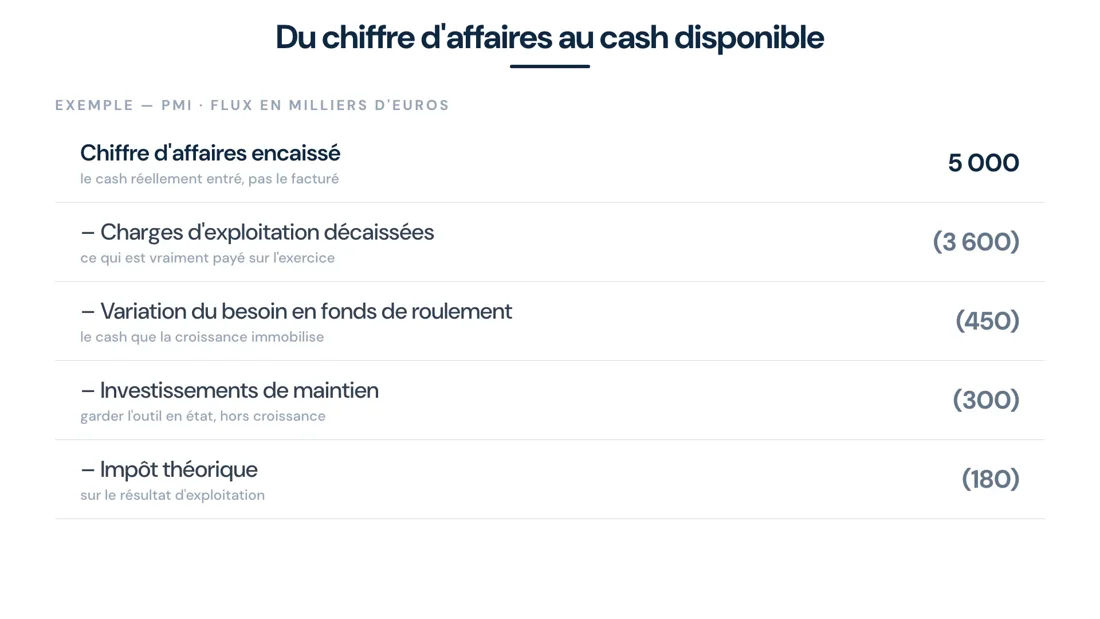
- Bâtir la cascade de cash, étage par étage
- Filtrer le cash-in avec trois filtres de qualité
- Lire un tableau de flux de trésorerie
- Obtenir un numérateur fiable et justifié
Construire le dénominateur
- Construire l’annuité avec rigueur
- Délimiter le périmètre de la dette à servir
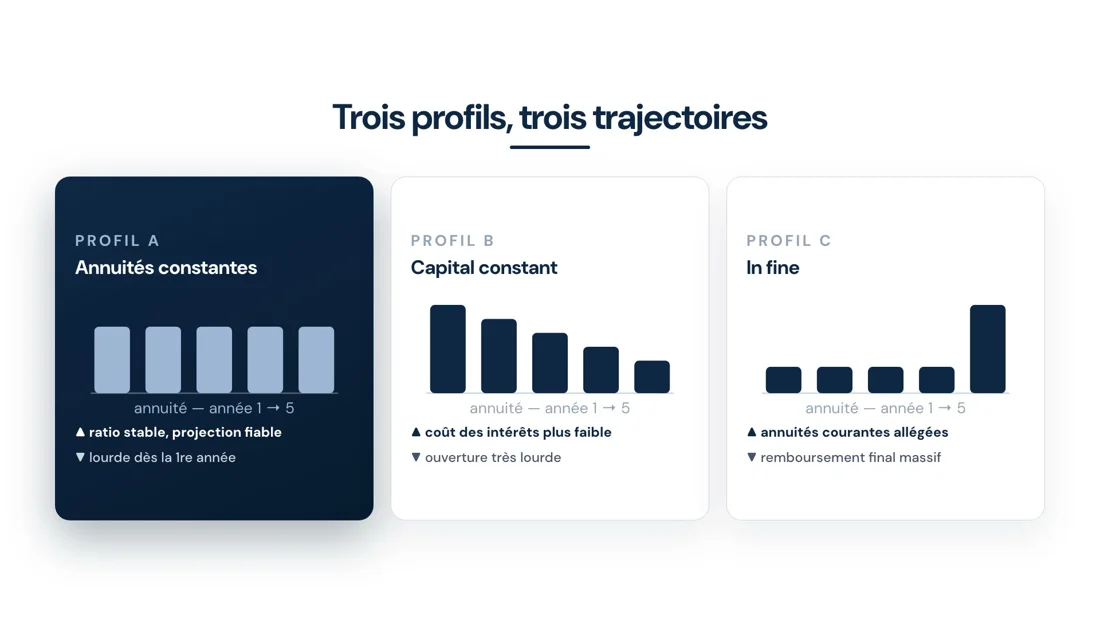
- Reconnaître trois profils d’amortissement
- Valider une dette avant de la retenir
- Vérifier la cohérence numérateur–dénominateur
Lire les trois équilibres du bilan
- Passer du flux au bilan
- Comprendre ce que le bilan ajoute au DCR
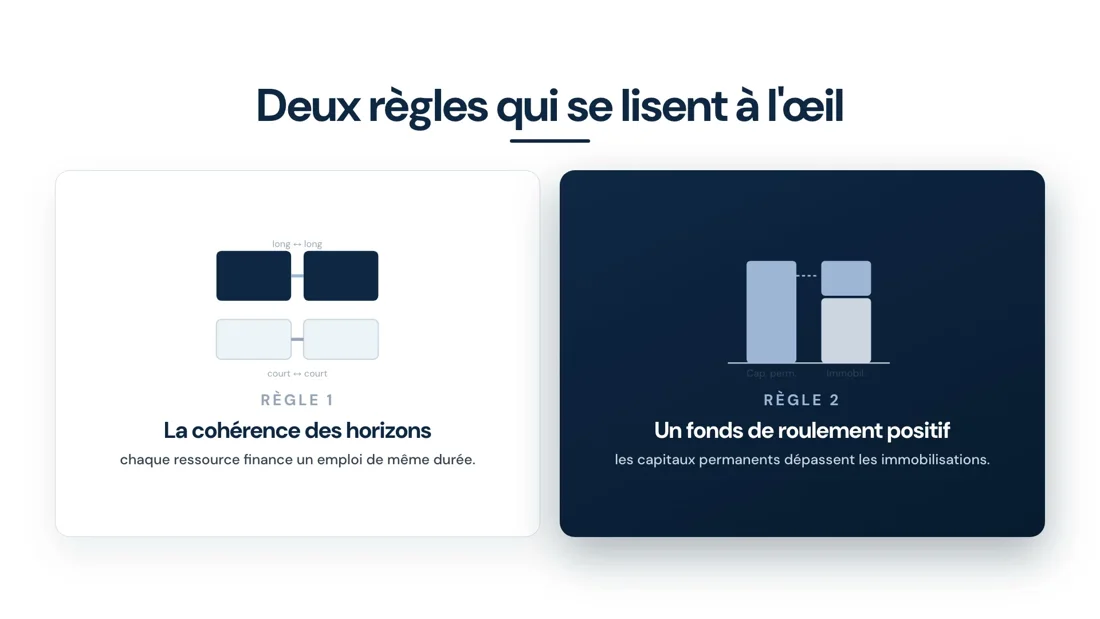
- Juger l’orthodoxie financière
- Mesurer l’exposition et le gearing
- Apprécier la dimension relationnelle
Apprécier et décider
- Passer du diagnostic au verdict
- Pondérer les quatre dimensions du risque
- Choisir entre accorder, structurer ou refuser
- Structurer avec cinq leviers de remboursement
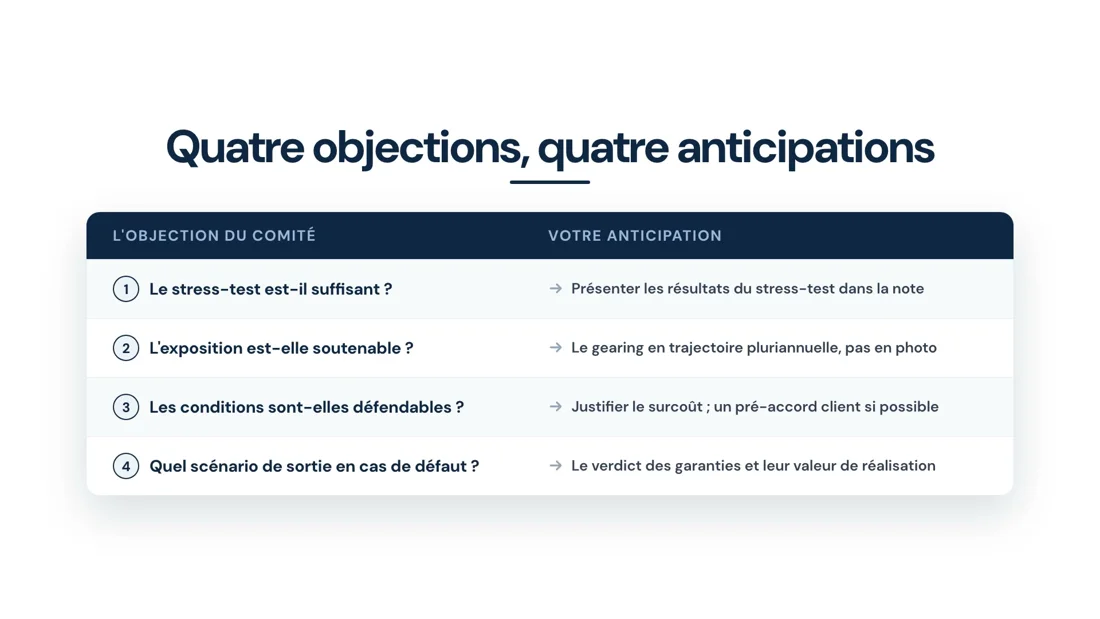
- Défendre sa note en comité face aux objections
Du cash à la décision
Une seule question du début à la fin : le cash disponible couvre-t-il l’annuité de la dette ?
Un extrait de chaque section
Des capsules courtes, une idée à la fois, avec des écrans conçus pour être retenus.
 2:21
 4:42
 4:05
 3:29
 4:22
Ce qu’il faut pour commencer
Le cours est de niveau intermédiaire : il suppose de savoir ce qu’est un bilan, rien de plus.
À qui s’adresse ce cours
un seul cours
Pas pour vous sivous n’avez jamais lu un bilan. Commencez plutôt par Lire les comptes d’une entreprise →
Les 5 sections, dans l’ordre où vous en aurez besoin
Chaque section tient en 5 capsules de quelques minutes. La première est ouverte dès que vous commencez le cours.
01La finalité de l’analyse financière orientée risque de créditGratuitPourquoi tout ramène à une question : l’emprunteur pourra-t-il rembourser ?+
- Cadrer la lecture avant d’ouvrir les comptes1:49
- Capacité de remboursement : le centre de gravité du dossier1:55
- Distinguer ce qui paye de ce qui se déclare2:21
- Le rapport de force cash contre annuités2:05
- L’économie de moyens : la règle d’or de l’analyste1:55
02Construire le cash-flow : le numérateur du DCRLe cash qui sert réellement la dette : choisir le bon flux, le construire, le filtrer.+
- Construire le numérateur du DCR1:49
- Choisir le bon cash-flow3:00
- Construire la cascade, étage par étage4:42
- Filtrer le cash-in : les 3 filtres de qualité4:09
- Lire le tableau de flux de trésorerie4:32
03Construire le dénominateurL’annuité de la dette : périmètre, profils d’amortissement, validation.+
- Le dénominateur, construit avec rigueur2:34
- Le périmètre de l’annuité3:07
- Trois profils d’amortissement4:05
- Valider une dette3:51
- Cohérence numérateur ↔ dénominateur4:21
04Les trois équilibres du bilanOrthodoxie, gearing et relation bancaire : ce que le bilan ajoute au DCR.+
- Du flux au bilan2:18
- Pourquoi le bilan2:38
- Orthodoxie financière3:29
- Exposition et gearing3:26
- Relationnel3:40
05Appréciation et décision de créditDu diagnostic au verdict : pondérer, décider, structurer, défendre en comité.+
- Vue d’ensemble : diagnostic, verdict, défense2:17
- Pondérer les 4 dimensions3:34
- Décider : 3 décisions, 2 écueils3:47
- Structurer : 5 leviers de remboursement4:04
- Défendre en comité : note et objections4:22
Vous l’utiliserez au travail avant la fin du cours
- Après la section 1Vous cadrez un dossier en partant de la capacité de remboursement, pas d’une liste de ratios.
- Après la section 3Vous calculez un DCR fiable, avec un numérateur et un dénominateur cohérents.
- Après la section 4Vous diagnostiquez un bilan par ses trois équilibres et son niveau d’endettement.
- Après la section 5Vous rendez un verdict motivé, accorder, structurer ou refuser, et vous le défendez en comité.
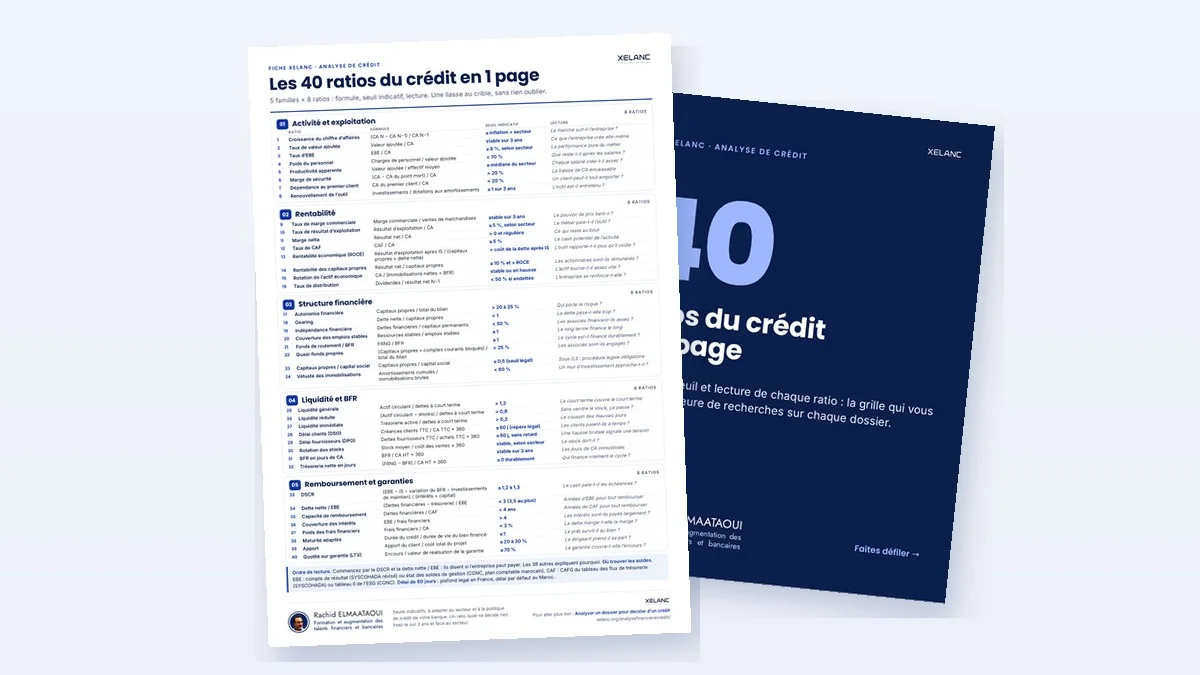
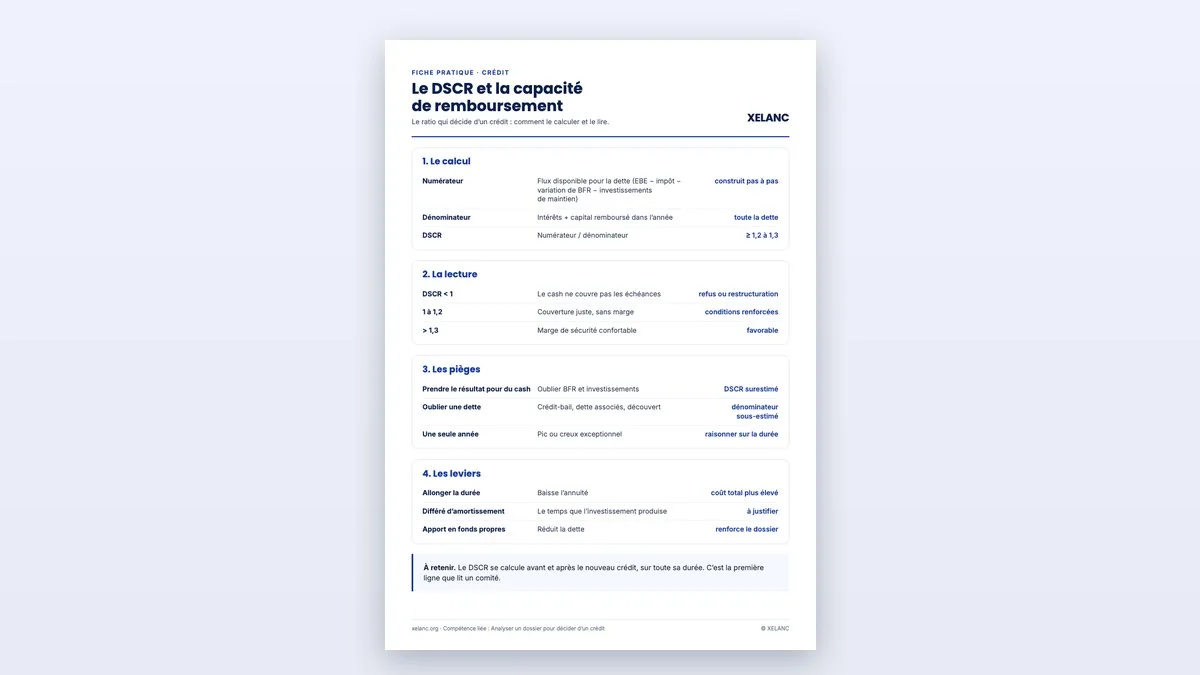
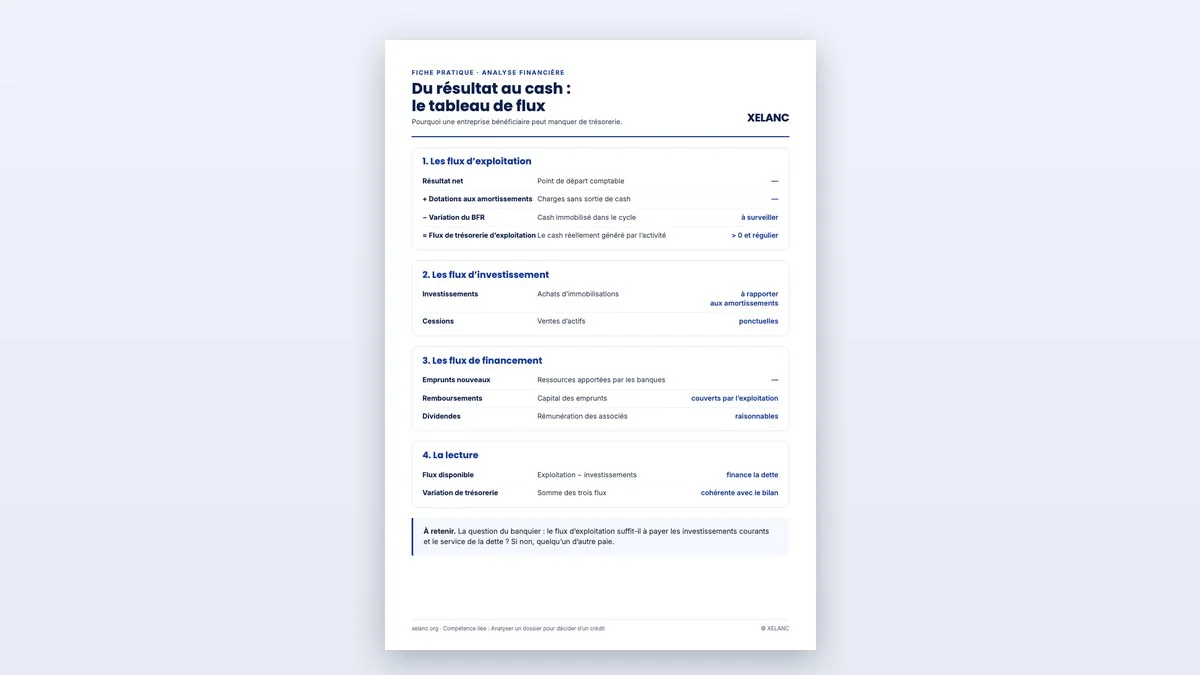
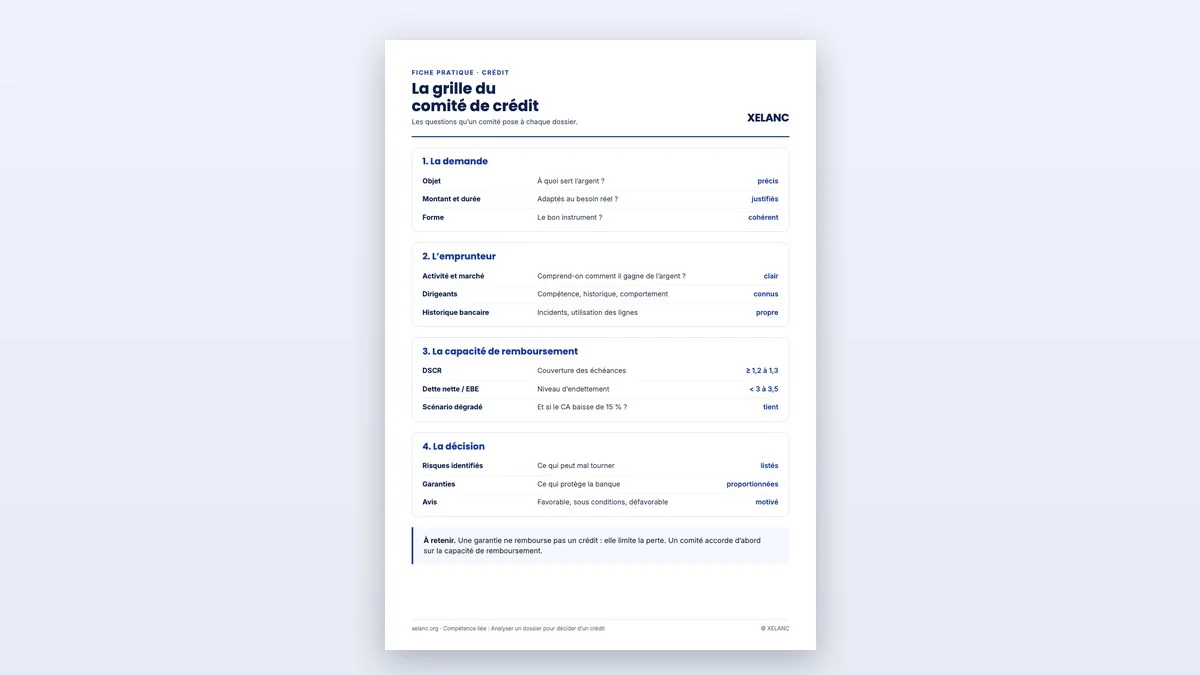
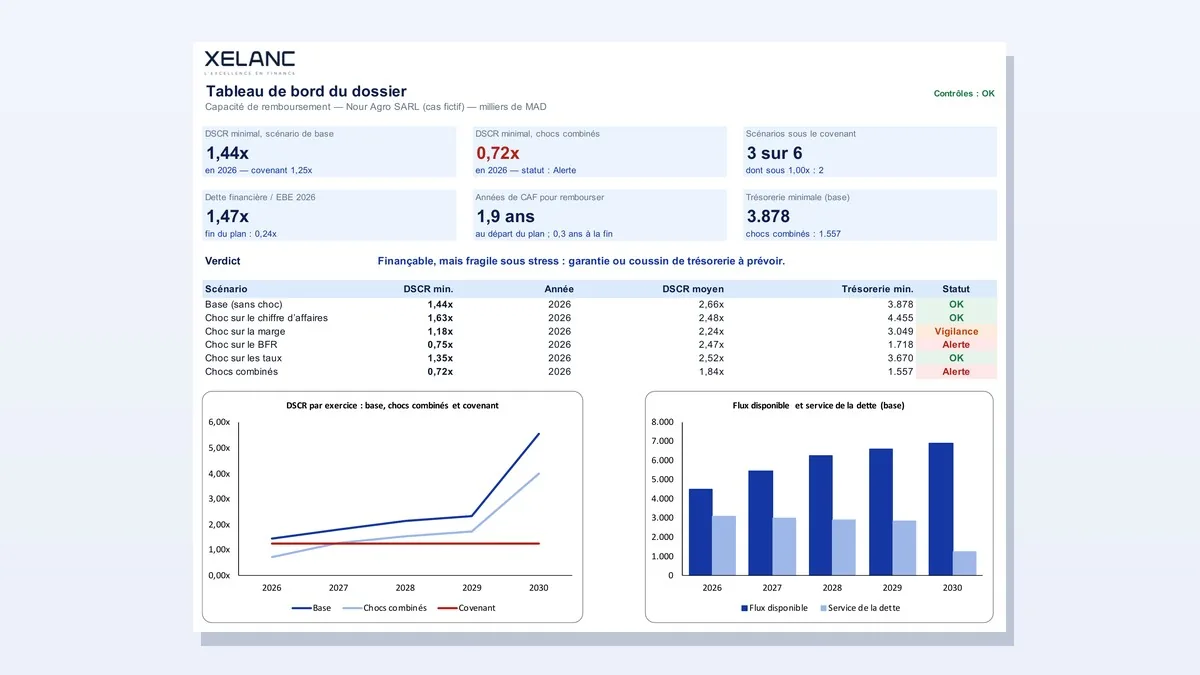
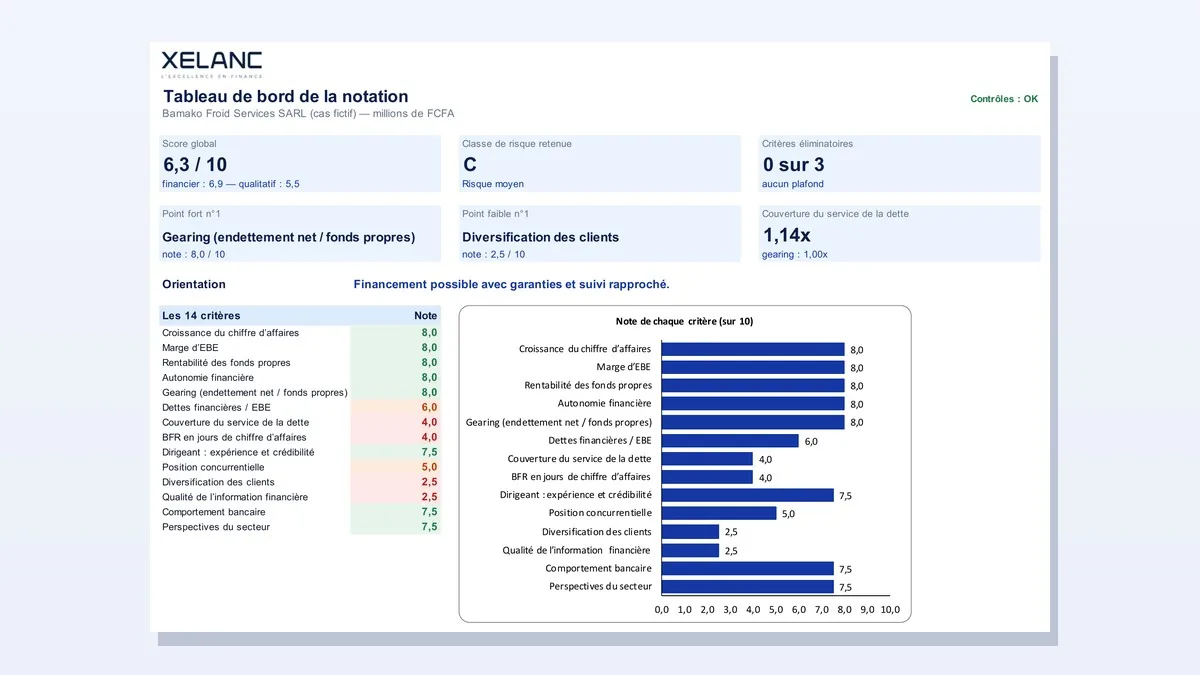
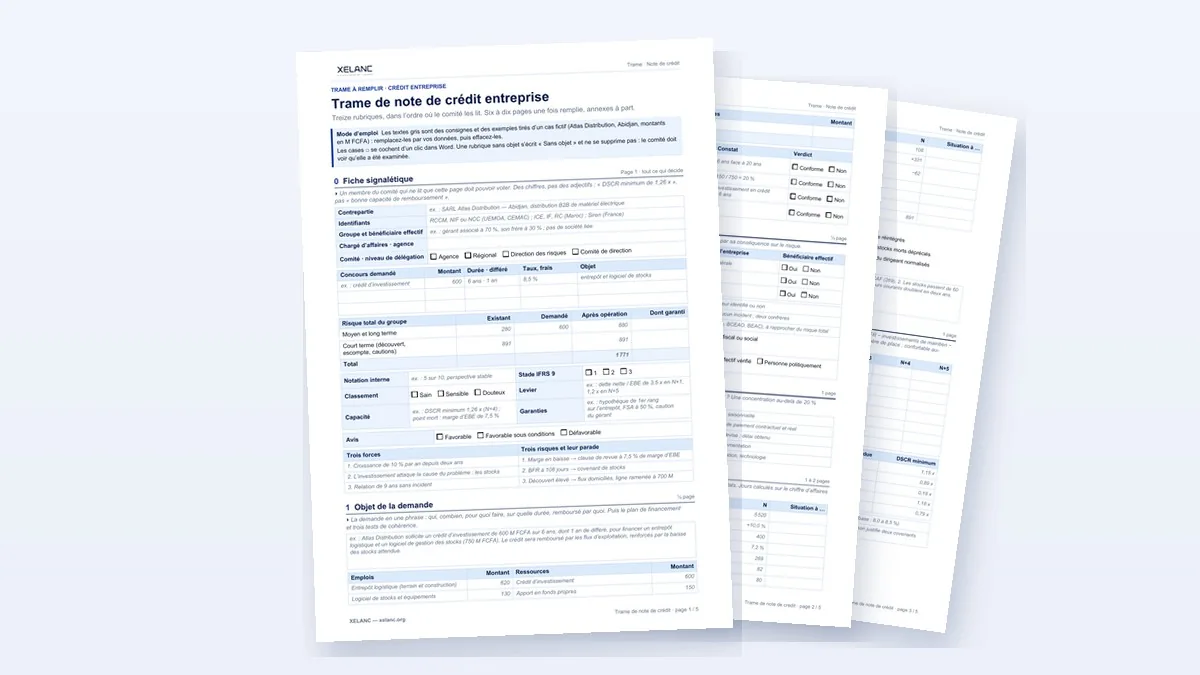
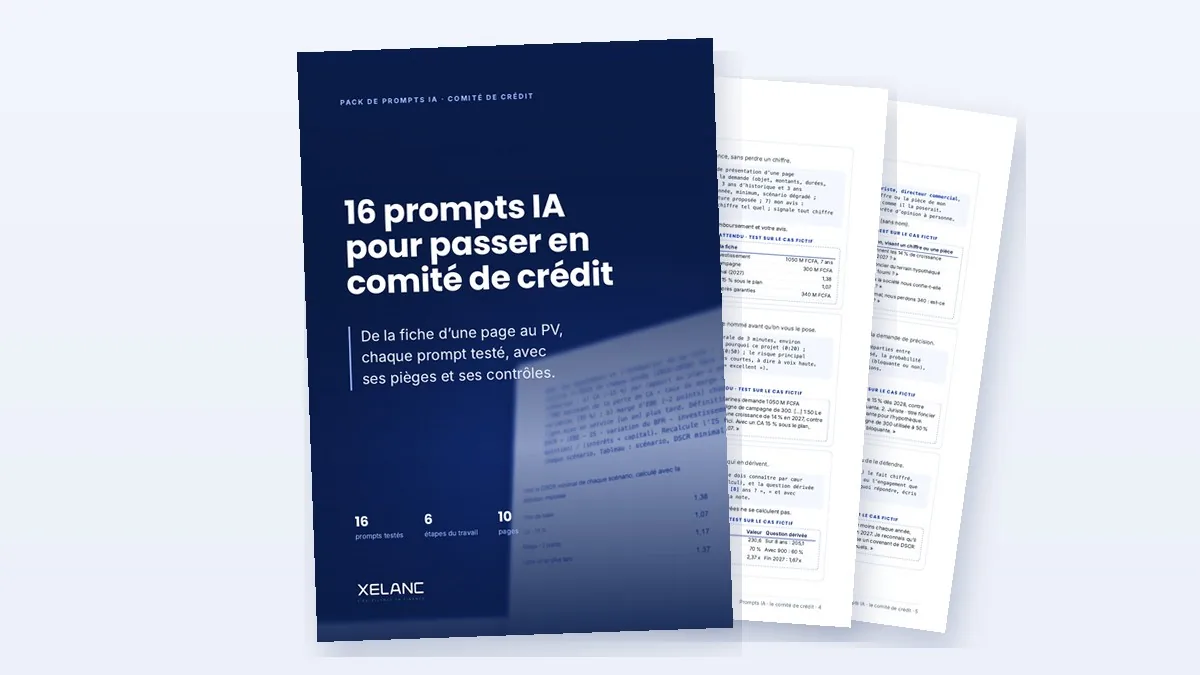
Vos fiches, modèles et prompts à télécharger
Prêts à l’emploi, à réutiliser sur vos propres dossiers. Offerts avec votre accès.
Ce cours, et tous les autres
Avec l’abonnement, vous accédez à ce cours et à tous les cours XELANC, avec leurs ressources et les nouveaux cours dès leur sortie.
 + tous
les cours
- Accès à tous les cours
- Nouveaux cours inclus dès leur sortie
- Les ressources de chaque cours
- Tuteur IA : 1 question par jour
- –Parcours métiers et certificats XELANC
- –Bibliothèque de modèles des certificats
Annuel
Cours et certificatsFacturé 299 € par an, en un seul paiement. 2 mois offerts par rapport au mensuel.
Obtenir mes certificats- Tout le mensuel
- Parcours métiers et certificats XELANC, vérifiables et partageables sur LinkedIn
- Bibliothèque complète de modèles et ressources des certificats
- Tuteur IA : 5 questions par jour
Premium
Accompagnement IAFacturé 459 € par an, en un seul paiement.
Passer au Premium* Dans le cadre d’un usage personnel raisonnable, précisé dans les conditions générales.
- Tout l’annuel
- Les masterclasses annuelles
- Tuteur IA en accès illimité*
- Parcours métiers et certificats XELANC
- Toutes les ressources et tous les modèles
Cette compétence fait partie du parcours certifiant suivant
Rachid ELMAATAOUI
Expert en finance d’entreprise, Rachid ELMAATAOUI cumule 30 ans d’expertise en haute finance. Il a conçu ce cours pour transmettre la méthode qu’il applique sur le terrain : partir du cash qui rembourse, pas des ratios.
Fondateur de XELANC, l’école de formation en ligne de Financité Institute Group, il construit des parcours métiers certifiants pour les professionnels de la banque et de la finance.
Pas besoin d’être banquier. Savoir lire un bilan suffit.
- Chaque capsule dure de 2 à 5 minutes, une idée à la fois.
- Chaque notion s’applique à un dossier chiffré, pas à de la théorie.
- Un quiz valide la compétence, et compte pour le parcours certifiant.
Calculé sur l’EBE plutôt que sur le cash réellement disponible, un DCR peut afficher 1,4 là où la réalité est 0,9 : c’est la différence entre accorder et refuser. Le cours coûte 39 €, une fois.
Ce que l’on nous demande avant de commencer
Combien de temps faut-il ?
Environ 1 h 20 de vidéo, en 25 capsules de 2 à 5 minutes, puis un quiz. À 20 minutes par jour, le cours se termine en 4 jours. Rien n’est en direct : vous avancez à votre rythme.
Quel niveau faut-il ?
Un niveau intermédiaire : savoir ce que sont un bilan et un compte de résultat. Si ce n’est pas encore le cas, commencez par le cours « Lire les comptes d’une entreprise ».
Qu’est-ce qui est gratuit ?
Votre accès gratuit ouvre la première section, soit 5 capsules, sans carte bancaire. Le cours complet est à 39 €, ou inclus dans l’abonnement avec tous les cours XELANC.
Ce cours compte-t-il pour un certificat ?
Oui. C’est une brique du parcours certifiant « Analyste financier risque ». Le quiz de validation atteste la compétence.
La méthode vaut-elle pour toutes les banques ?
Oui. Le raisonnement (capacité de remboursement, DCR, équilibres du bilan) est commun à toutes les banques ; seuls les seuils internes changent d’un établissement à l’autre.
J’ai déjà commencé des cours en ligne sans les finir. Pourquoi celui-ci est différent ?
Les capsules sont courtes et ne traitent qu’une idée. Chaque section se termine par un outil que vous utilisez tout de suite sur vos dossiers, et votre espace vous montre toujours la capsule suivante.
Je manque de temps.
Une capsule tient dans une pause café. Rien n’expire : arrêtez-vous une semaine, vous reprenez exactement où vous en étiez.
Comment accéder au cours ?
Cliquez sur « Commencer le cours » et indiquez votre prénom et votre e-mail : vous arrivez dans votre espace XELANC et la première capsule s’ouvre tout de suite, depuis n’importe quel appareil.