Les outils de travail du professionnel de la finance
Modèles Excel, packs de prompts IA, trames, fiches pratiques, guides, études de cas, calculateurs et fonctions Excel : ce que les banquiers, analystes et financiers utilisent vraiment, avec les repères SYSCOHADA, marocains et français quand ils comptent.
Modèles Excel
Les classeurs des cours, prêts à l’emploi : business plan, BFR, ratios, évaluation.
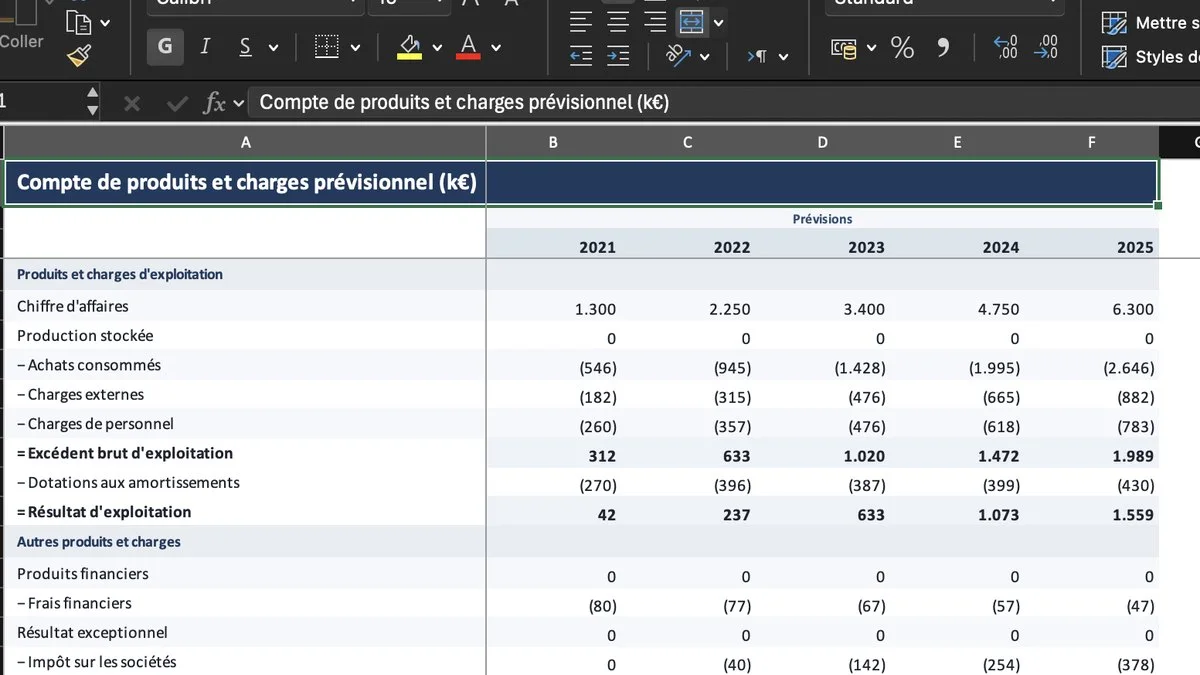
Modèle de business plan complet
Hypothèses, compte de résultat prévisionnel, BFR, plan de financement, ratios et scénarios : le classeur du cours Business plan.
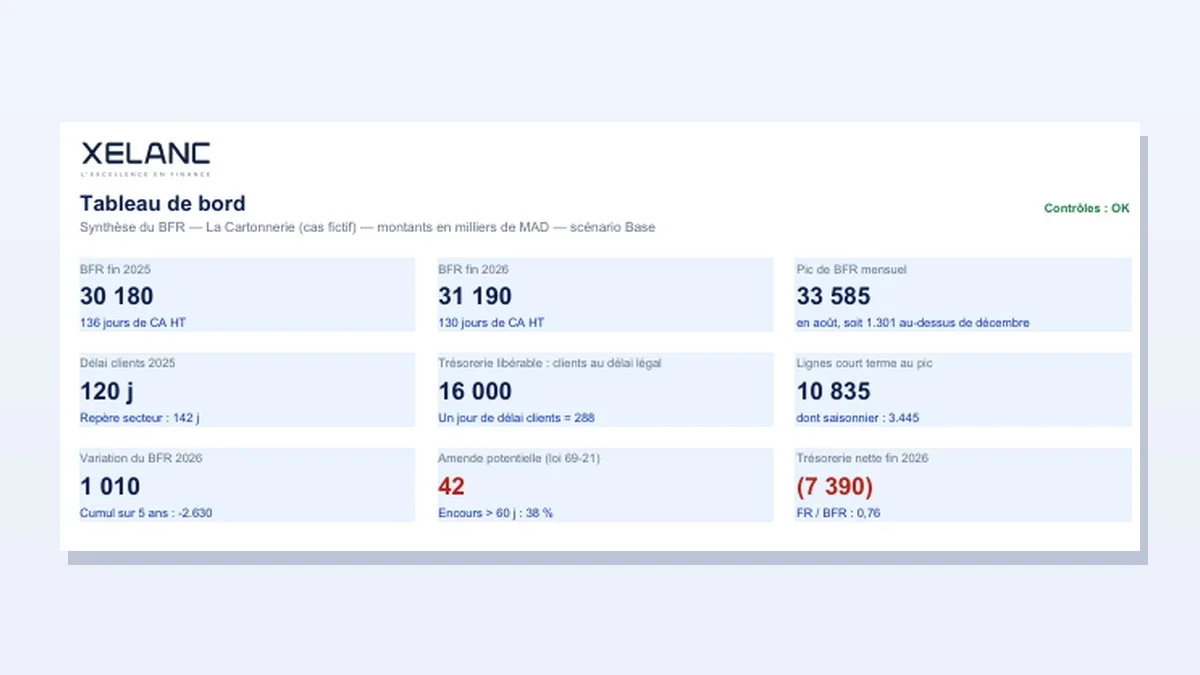
Besoin en fonds de roulement prévisionnel
Stocks, clients, fournisseurs : le BFR année par année et sa variation, en jours de chiffre d’affaires.
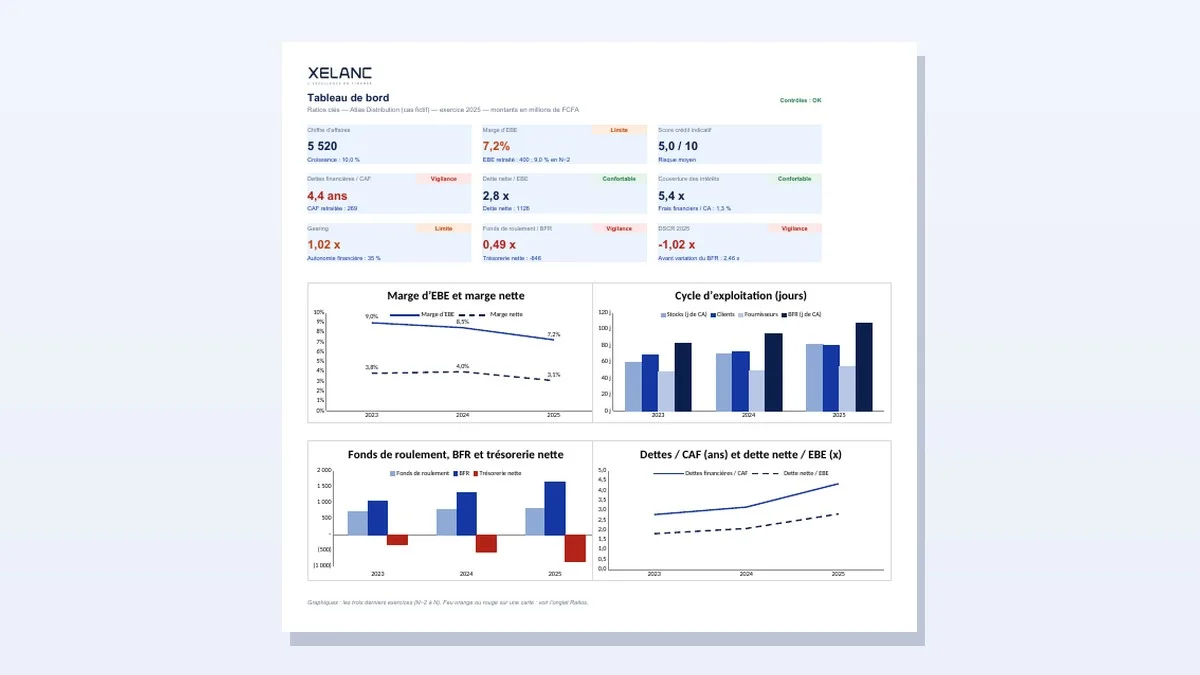
Ratios de gestion, de structure et de couverture
Marges, autonomie financière, gearing, couverture de la dette : les ratios calculés automatiquement.
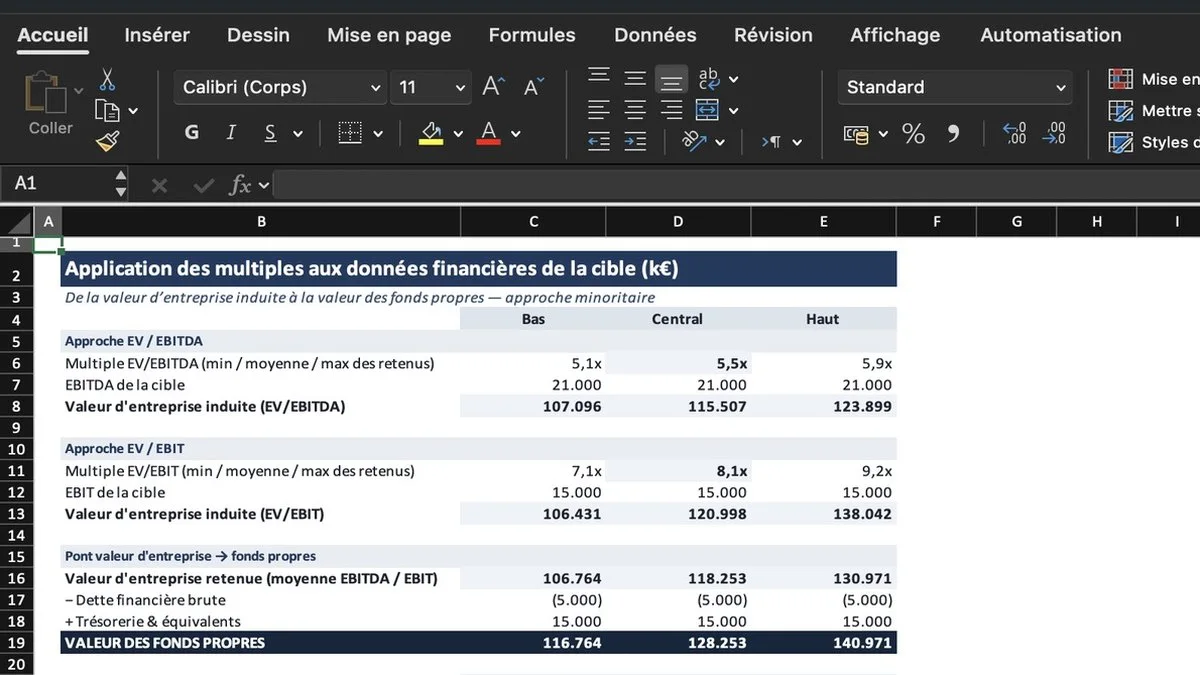
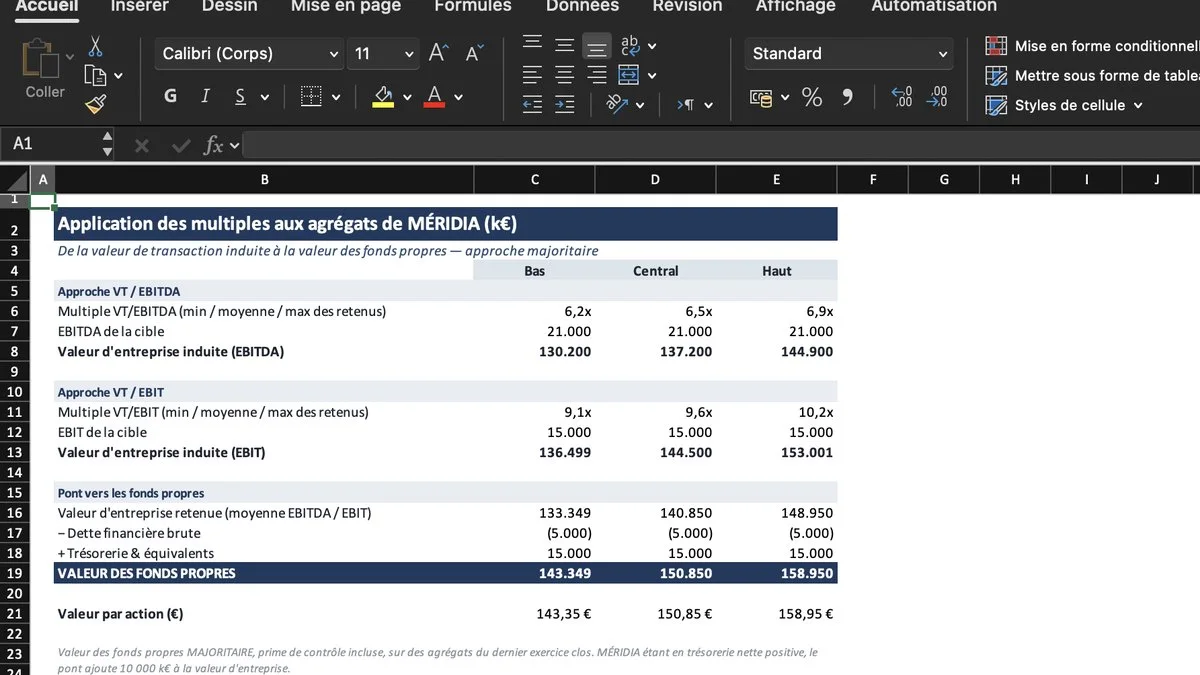
Évaluation par les multiples boursiers
Le cas MÉRIDIA : échantillon de comparables, multiples retraités et passage aux fonds propres.
Évaluation par les transactions comparables
Fiches d’opérations, primes de contrôle et synthèse de valeur sur le cas MÉRIDIA.
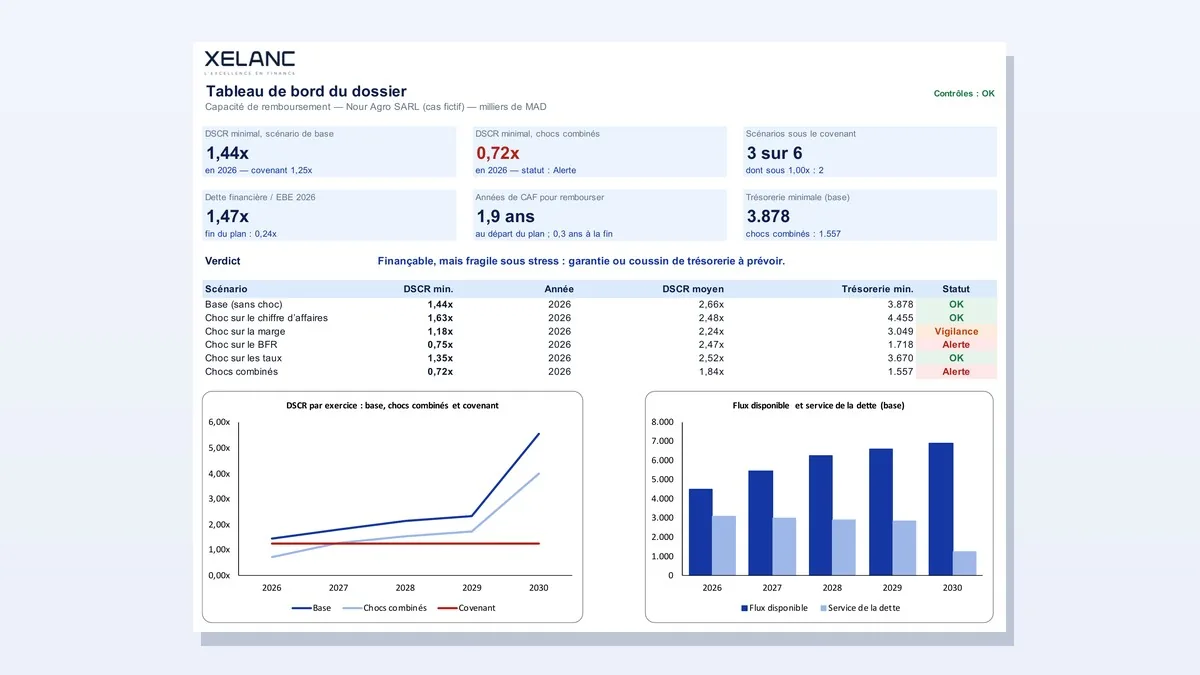
Capacité de remboursement et DSCR, avec stress test
Le flux disponible, le service de la dette et le DSCR sur cinq ans, puis quatre chocs isolés et combinés pour voir si le dossier tient.
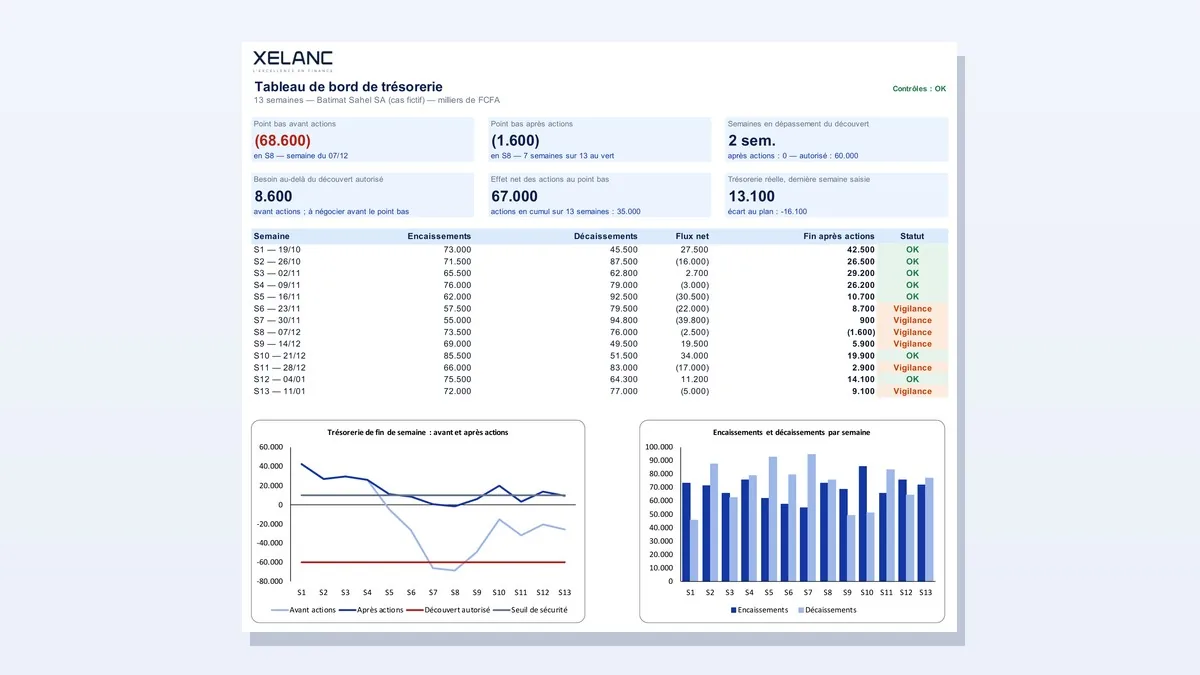
Plan de trésorerie sur 13 semaines
Le plan de trésorerie hebdomadaire à remplir : point bas, besoin au-delà du découvert, actions correctrices et suivi du réalisé chaque lundi.
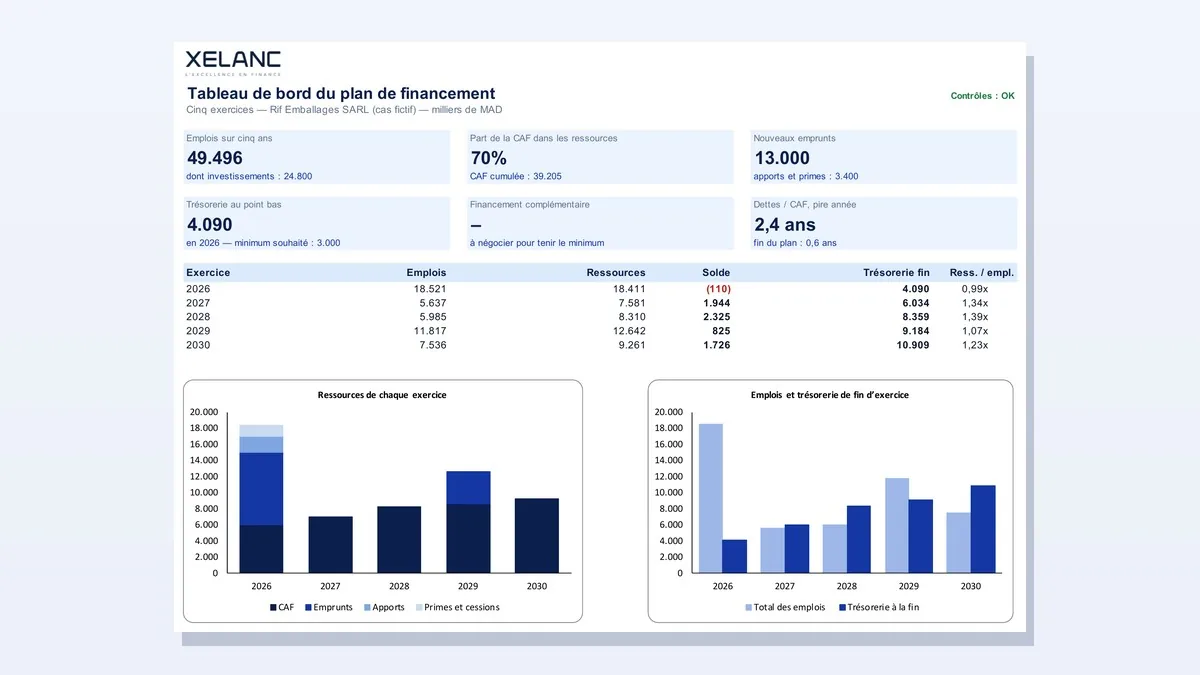
Plan de financement sur 5 ans
Emplois, ressources et trésorerie exercice par exercice : chaque investissement a sa ressource, et le financement complémentaire est chiffré.
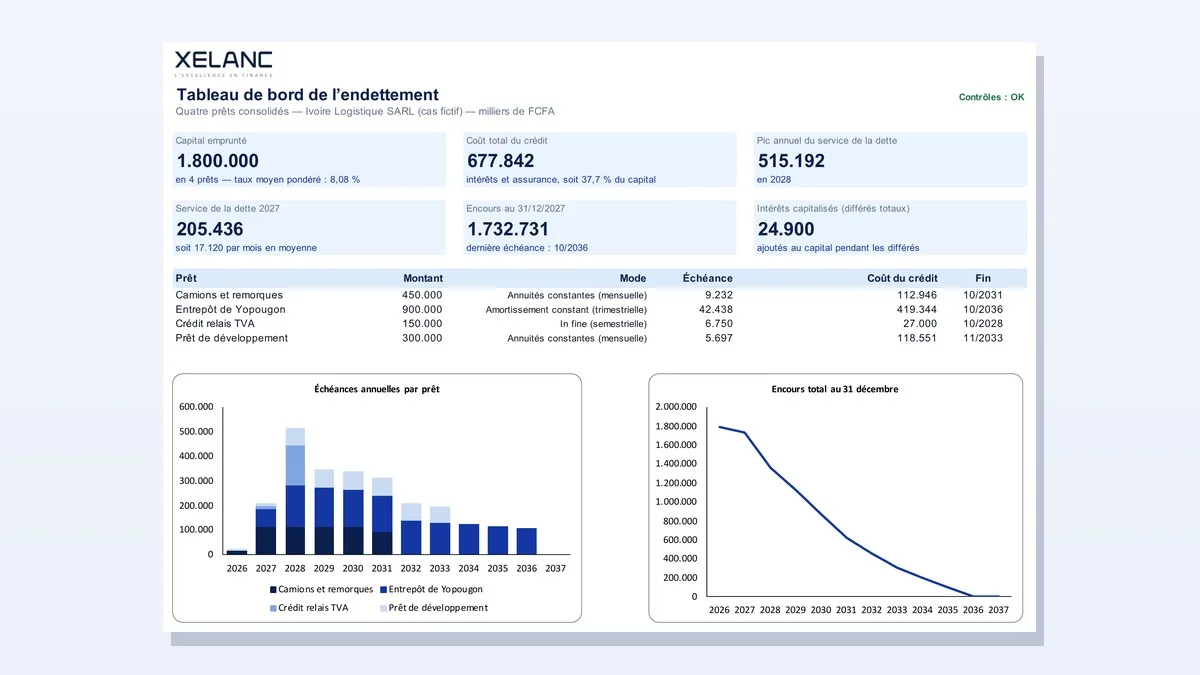
Tableau d’amortissement de plusieurs emprunts
Quatre prêts aux modes différents (annuités constantes, amortissement constant, in fine, différé partiel ou total) consolidés en un seul échéancier.
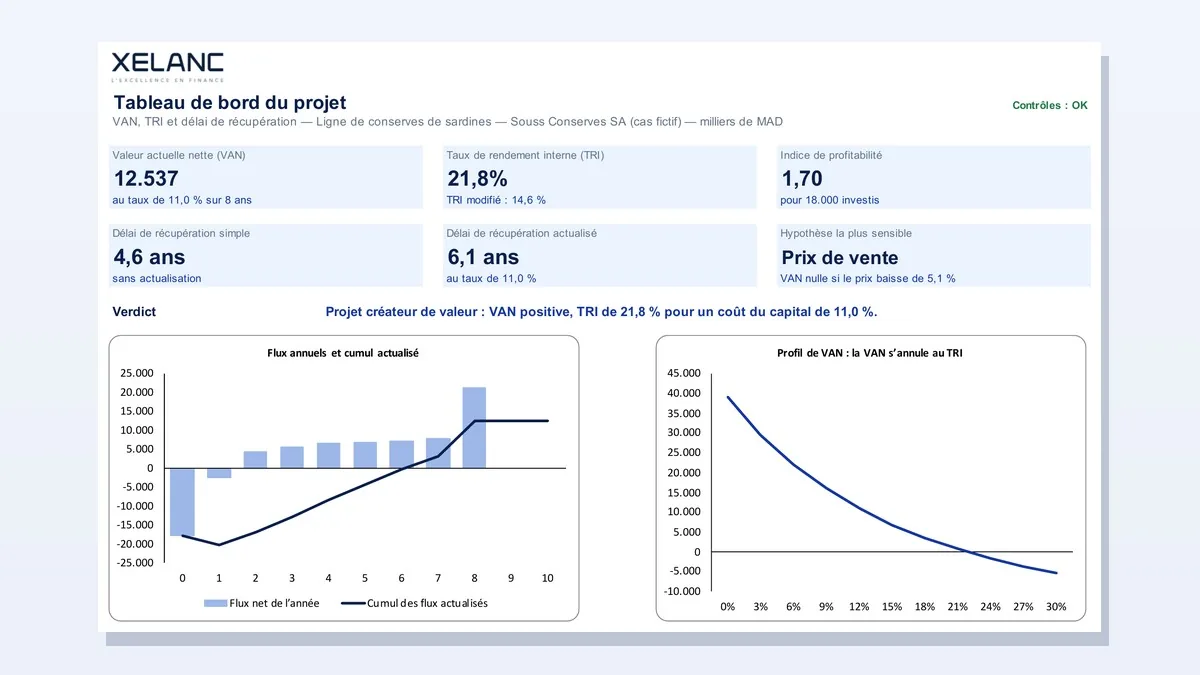
VAN, TRI et délai de récupération d’un investissement
Les flux de trésorerie d’un projet sur dix ans au plus, les cinq critères de décision et l’hypothèse qui fait basculer la décision.
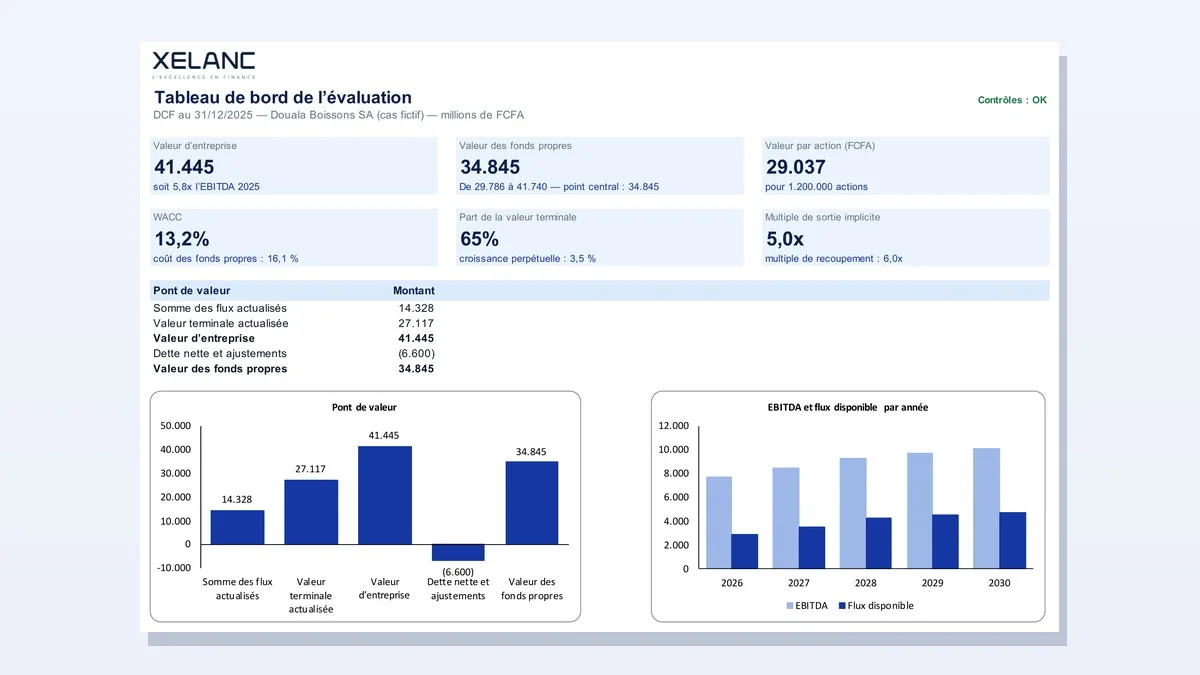
DCF simplifié, une étape par onglet
L’évaluation par les flux actualisés en six étapes lisibles, du dernier exercice à la valeur par action, avec deux matrices de sensibilité.
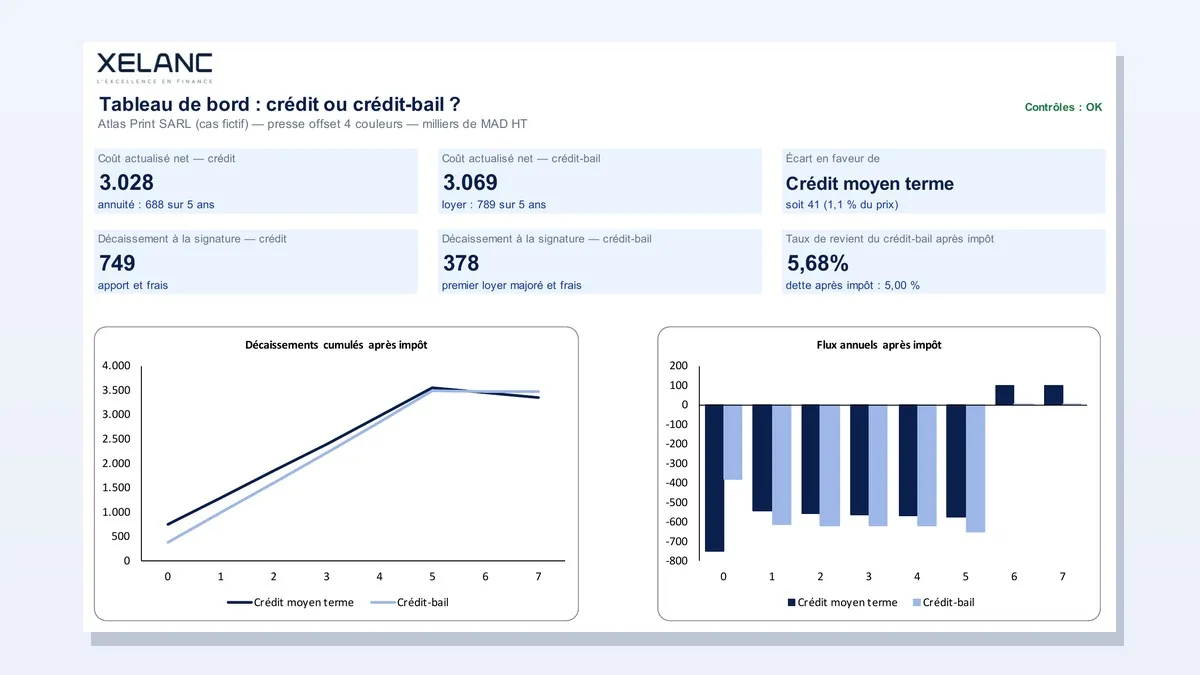
Crédit moyen terme ou crédit-bail : le comparateur
Le coût actualisé après impôt de chaque solution pour un même équipement, avec une fiscalité paramétrable et le taux de revient du crédit-bail.
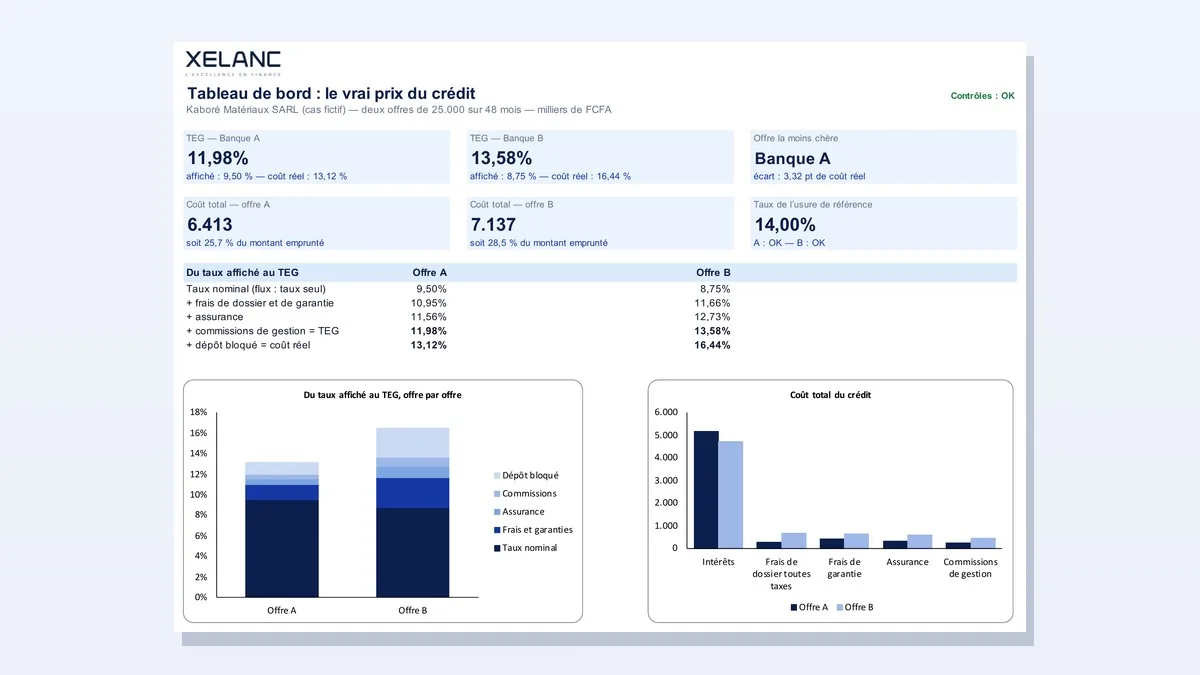
Le coût réel d’un crédit (TEG : frais, assurance, commissions)
Le TEG de deux offres calculé ligne par ligne, du taux affiché au coût réel, et sa comparaison avec le taux de l’usure.
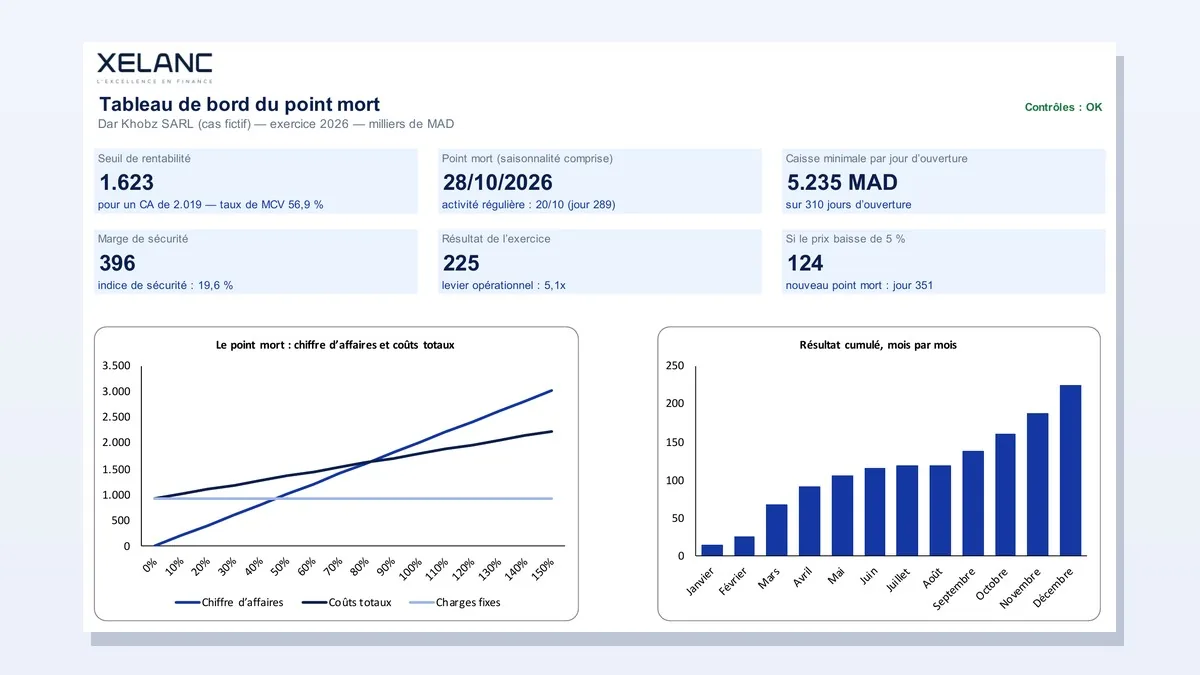
Seuil de rentabilité et point mort
Le chiffre d’affaires minimal en valeur, en volume et en jours, la date du point mort saisonnalité comprise, et l’effet d’une baisse de prix.
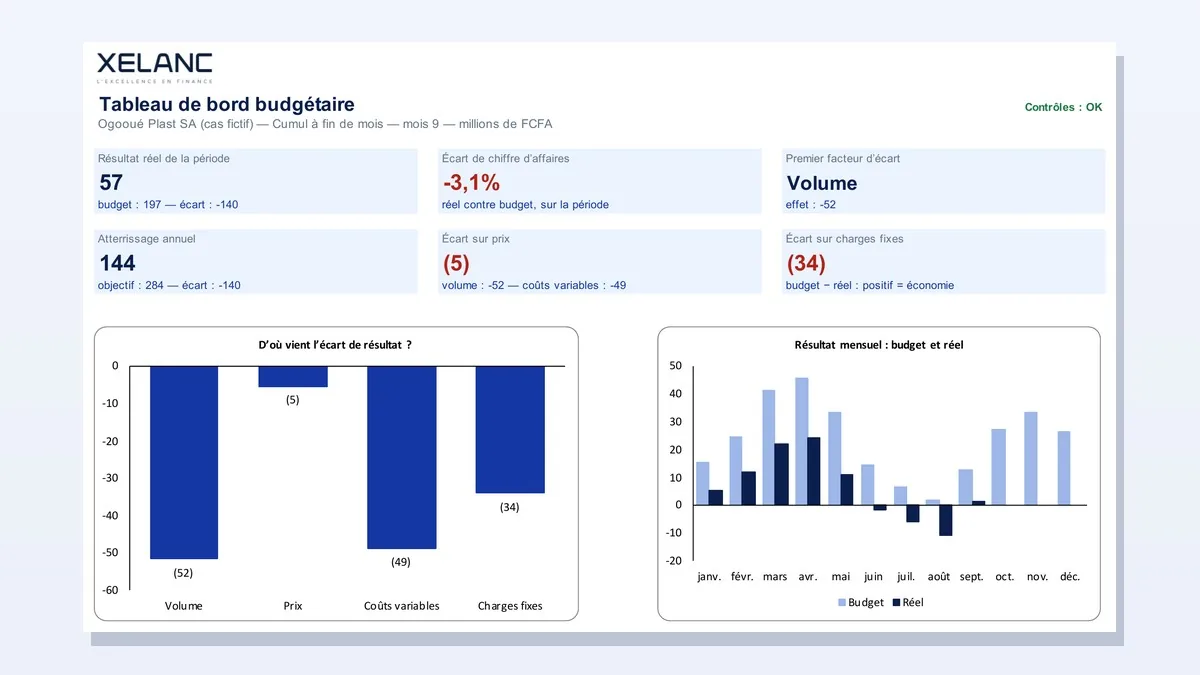
Budget annuel et suivi des écarts mois par mois
Le budget mensuel par produit et la décomposition exacte de chaque écart de résultat en effets volume, prix, coûts variables et charges fixes.
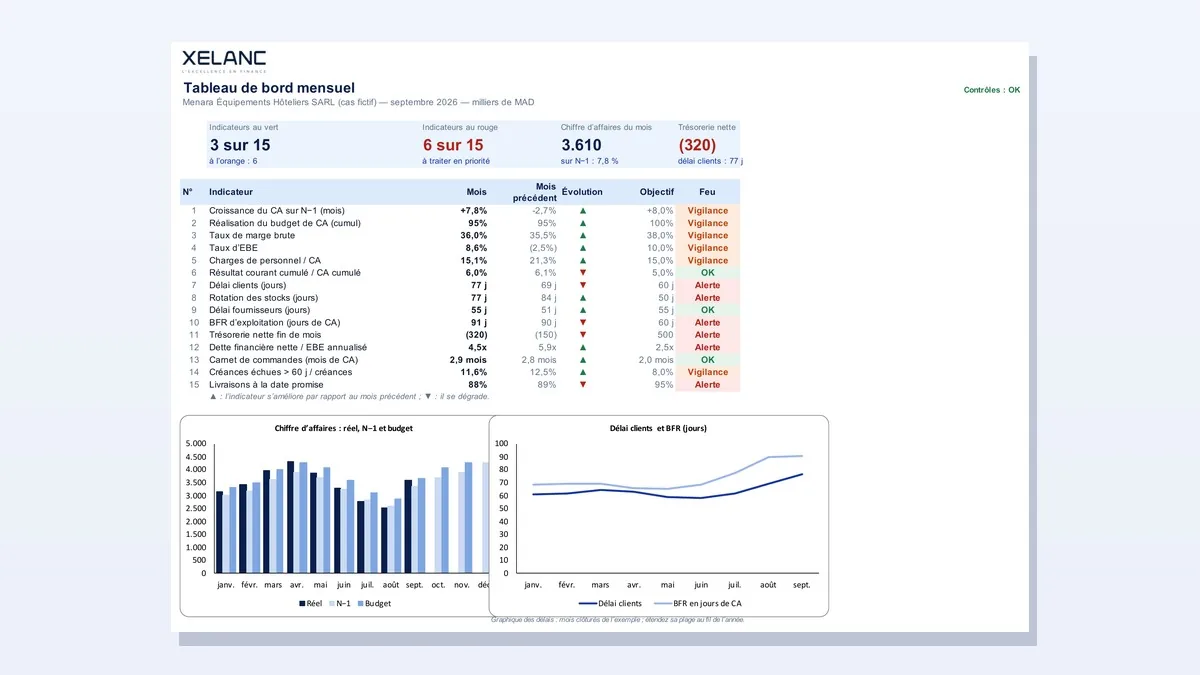
Tableau de bord mensuel d’une PME (15 indicateurs, feux)
Quinze indicateurs mensuels avec objectif, seuil d’alerte et feu tricolore, sur une page prête pour le comité de direction ou le banquier.
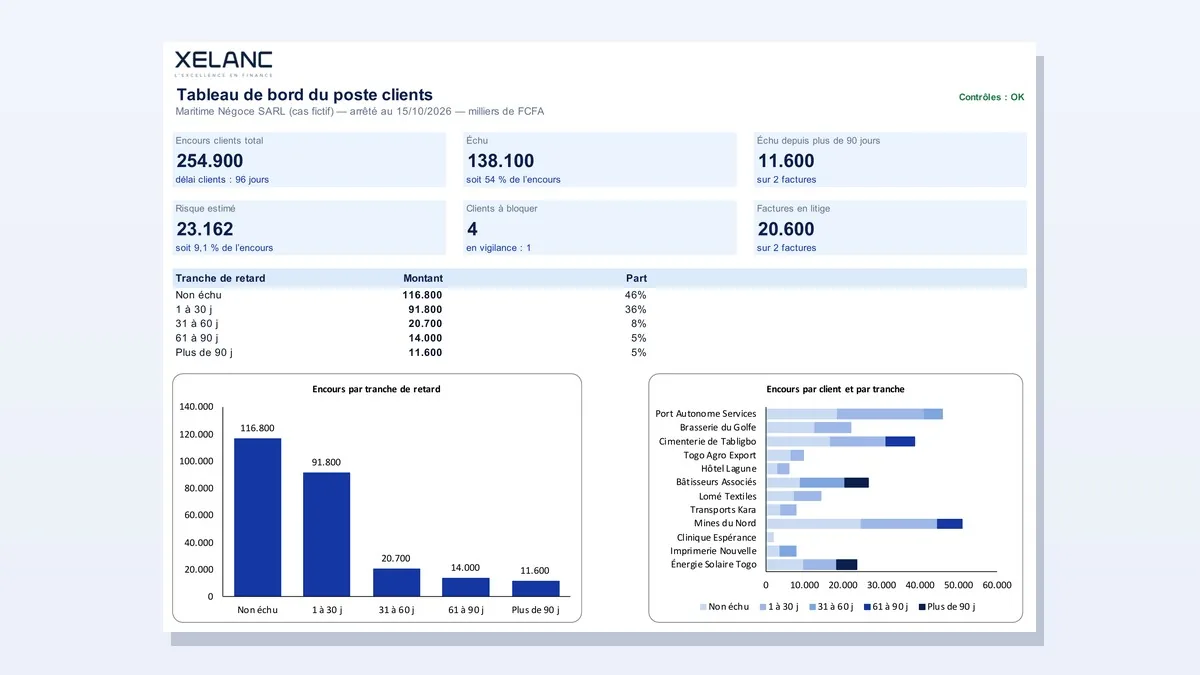
Balance âgée des clients et plan de relance
Qui doit quoi, depuis quand, et qui relancer aujourd’hui : la balance âgée par client et les vingt relances prioritaires du jour.
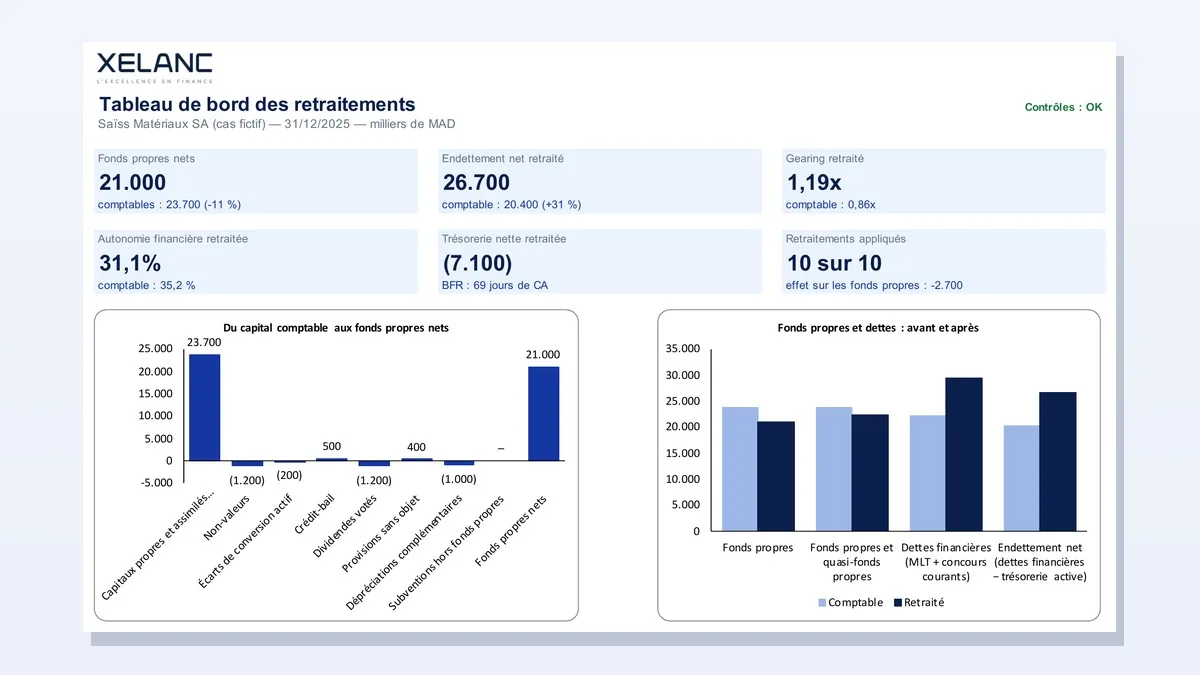
Passage du bilan comptable au bilan financier
Les dix retraitements du banquier appliqués à un bilan CGNC : fonds propres nets, endettement réel, FR, BFR et trésorerie retraités.
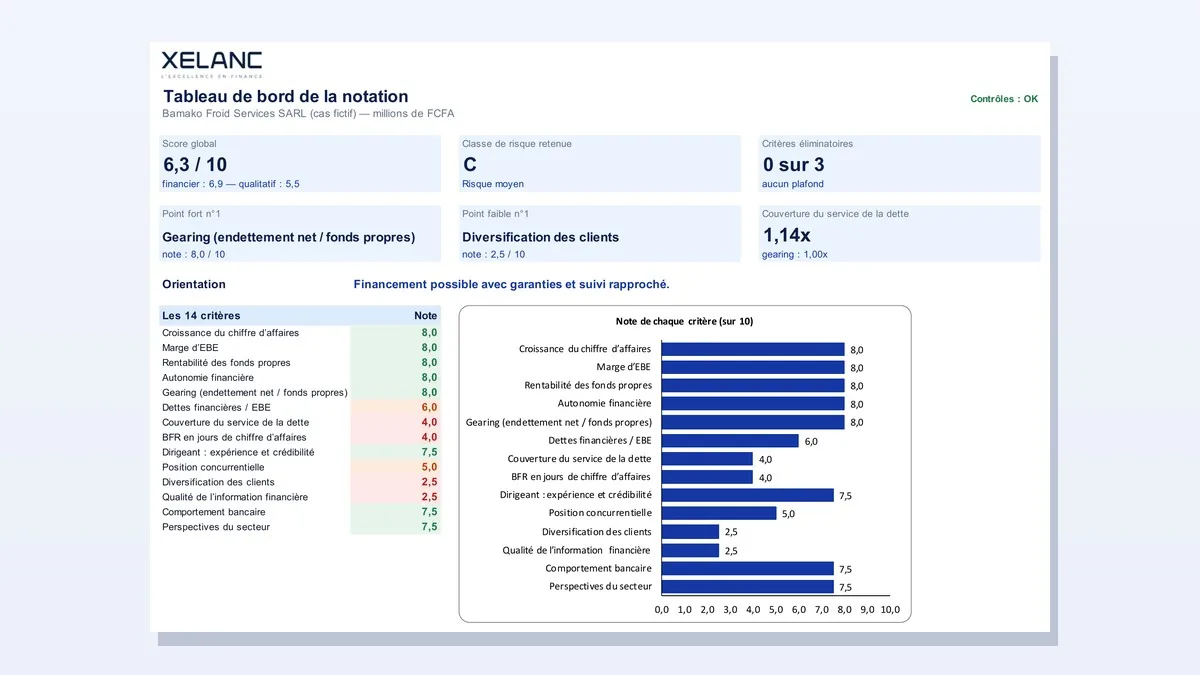
Grille de notation interne d’une PME
Un score sur 10 et une classe de risque A à E à partir de huit ratios et six critères qualitatifs, avec pondérations et seuils ajustables.
Packs de prompts IA
Des prompts testés pour travailler avec l’IA, avec ce qu’elle rate et la vérification à faire.
La DCF
16 prompts testés pour mener une DCF avec l’IA, des flux à la valeur des titres.
Les multiples
16 prompts testés pour évaluer une entreprise par les multiples boursiers et les transactions comparables avec l’IA, de l’échantillon à la fourchette de valeur.
La note de crédit
16 prompts testés pour rédiger une note de crédit entreprise avec l’IA, section par section, de la demande à l’avis motivé.
Lire un bilan et ses ratios
16 prompts testés pour lire un bilan SYSCOHADA et ses ratios avec l’IA, de l’équilibre fonctionnel au diagnostic.
Le business plan
16 prompts testés pour bâtir et défendre un business plan avec l’IA, des volumes au résumé exécutif.
Le BFR
16 prompts testés pour analyser, prévoir et réduire le besoin en fonds de roulement avec l’IA, du bilan au plan d’action.
Le plan de trésorerie
16 prompts testés pour construire et piloter un plan de trésorerie avec l’IA, du plan mensuel sur 12 mois au plan de 13 semaines.
Le budget et l’analyse des écarts
16 prompts testés pour construire un budget annuel et analyser les écarts avec l’IA, du cadrage à l’atterrissage.
La due diligence financière
16 prompts testés pour mener une due diligence financière d’acquisition avec l’IA, de la data room au prix.
Préparer un comité de crédit
16 prompts testés pour préparer et passer un comité de crédit avec l’IA, de la fiche d’une page au PV et à l’annonce au client.
Excel pour la finance
16 prompts testés pour écrire, expliquer, contrôler et documenter un modèle financier dans Excel avec l’IA.
Trames et check-lists
Les documents du banquier prêts à remplir : note de crédit, visite, rendez-vous, pièces, covenants.
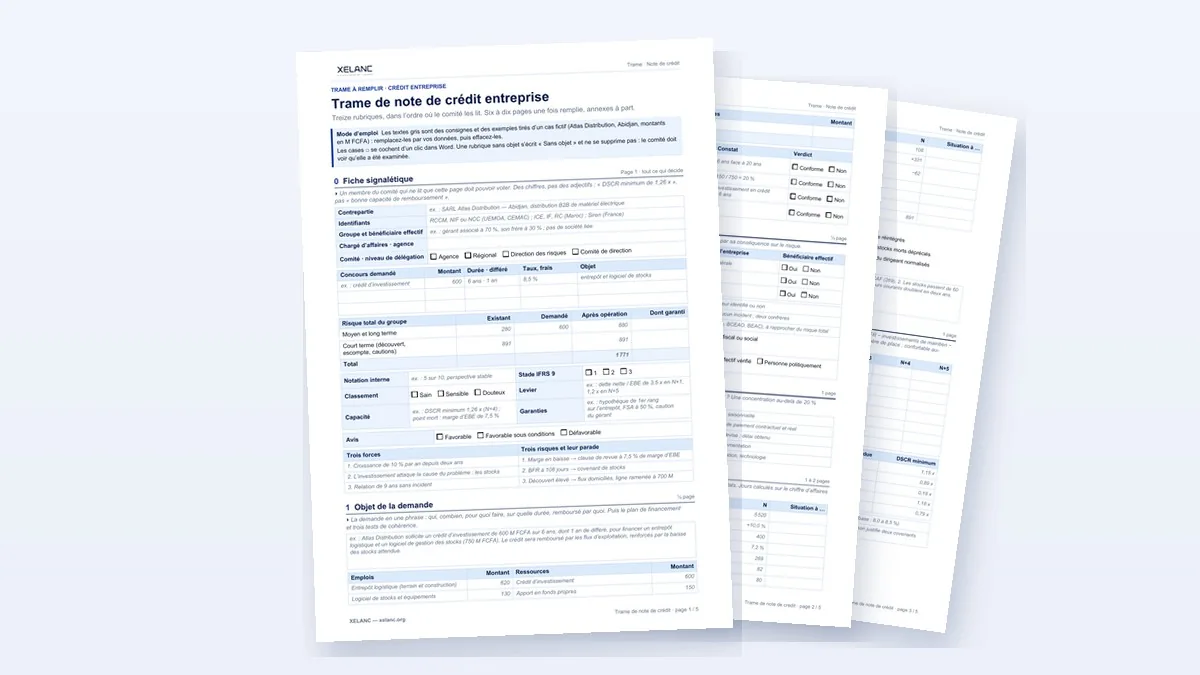
Trame de note de crédit entreprise
Les 13 rubriques d’une note de crédit dans l’ordre où le comité les lit, avec la fiche signalétique en page 1 et des consignes en gris à effacer.
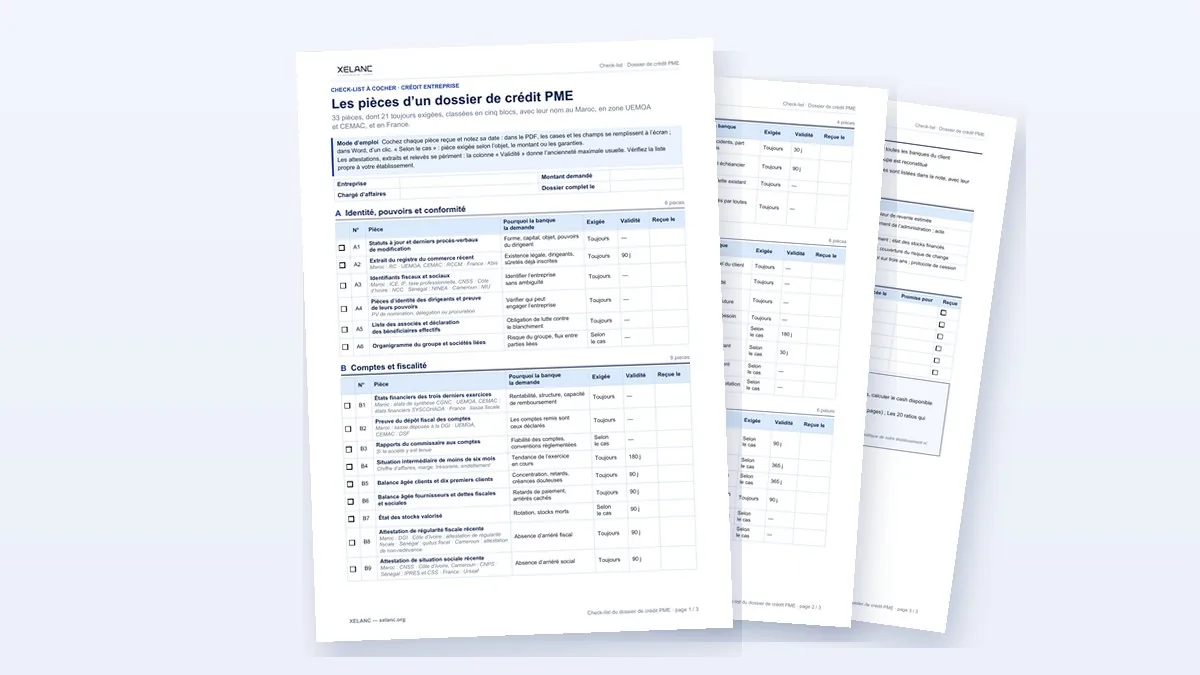
Check-list des pièces d’un dossier de crédit PME
Les 33 pièces d’un dossier de crédit PME à cocher et à dater, avec leur nom au Maroc, en UEMOA, en CEMAC et en France.
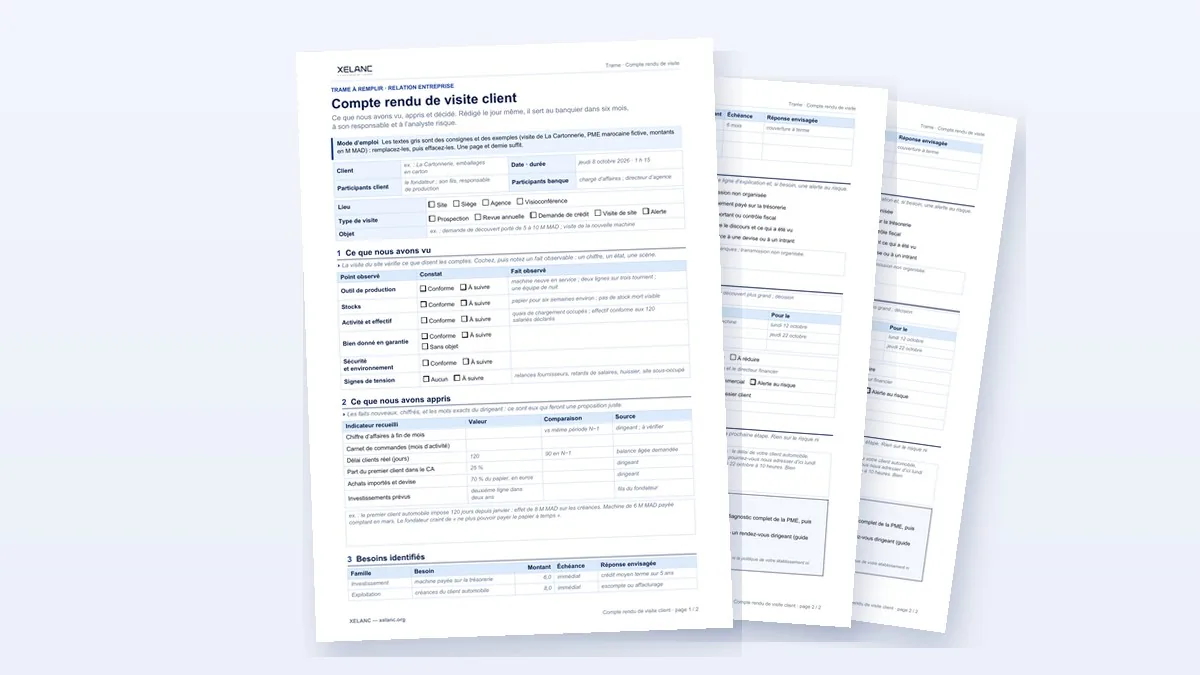
Compte rendu de visite client
La trame du compte rendu de visite d’entreprise du banquier : ce que l’on a vu, appris, identifié et décidé.
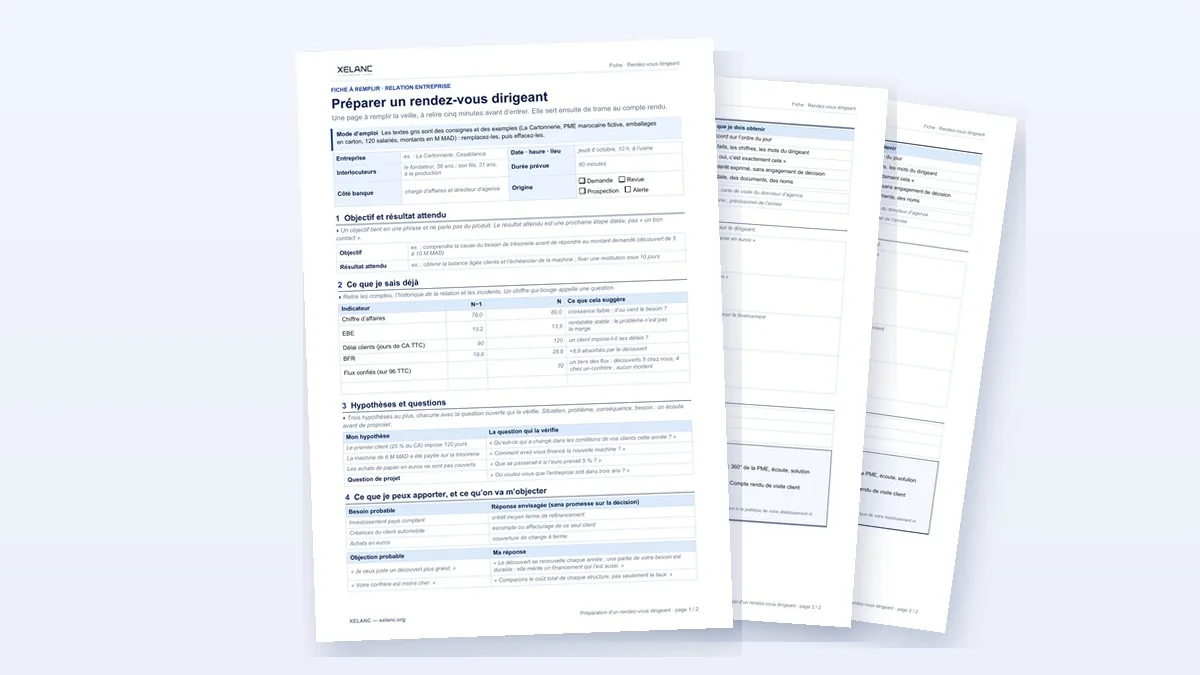
Fiche de préparation d’un rendez-vous dirigeant
La fiche à remplir la veille d’un rendez-vous avec un dirigeant : objectif, chiffres clés, hypothèses et questions, objections, déroulé minuté.
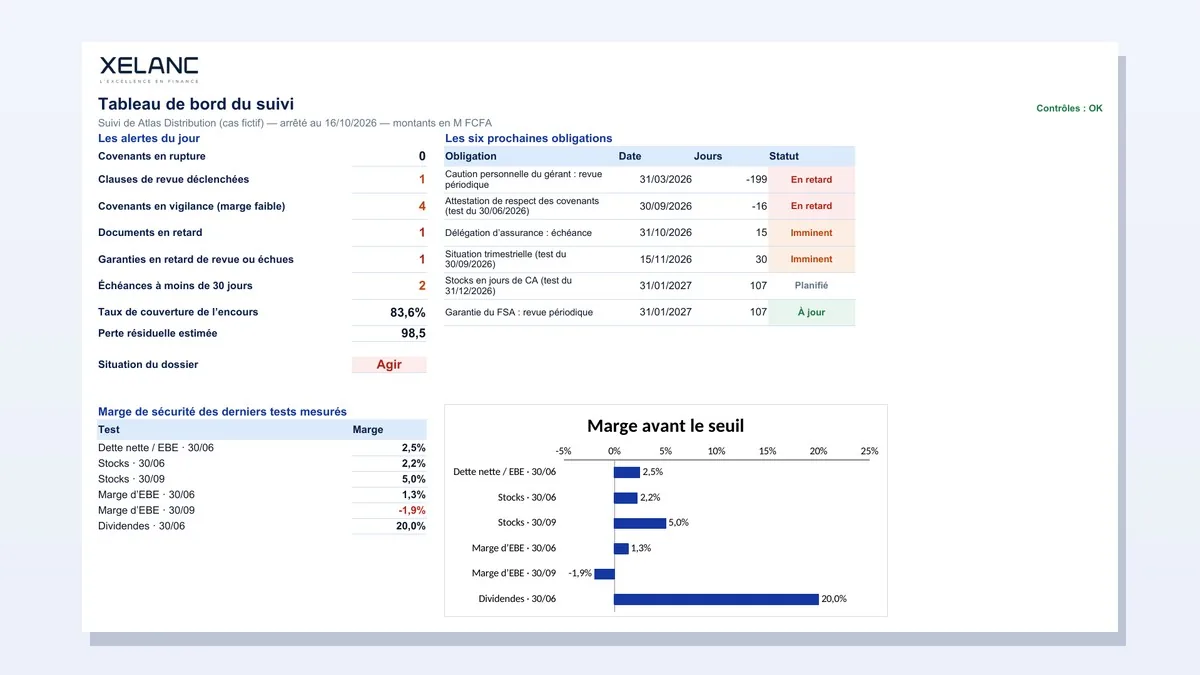
Tableau de suivi des covenants et des garanties
Le classeur qui teste les covenants, signale la vigilance avant la rupture, suit les échéances des garanties et mesure la couverture de l’encours.
Fiches pratiques
Une page, l’essentiel d’une notion, avec ses formules et ses repères.
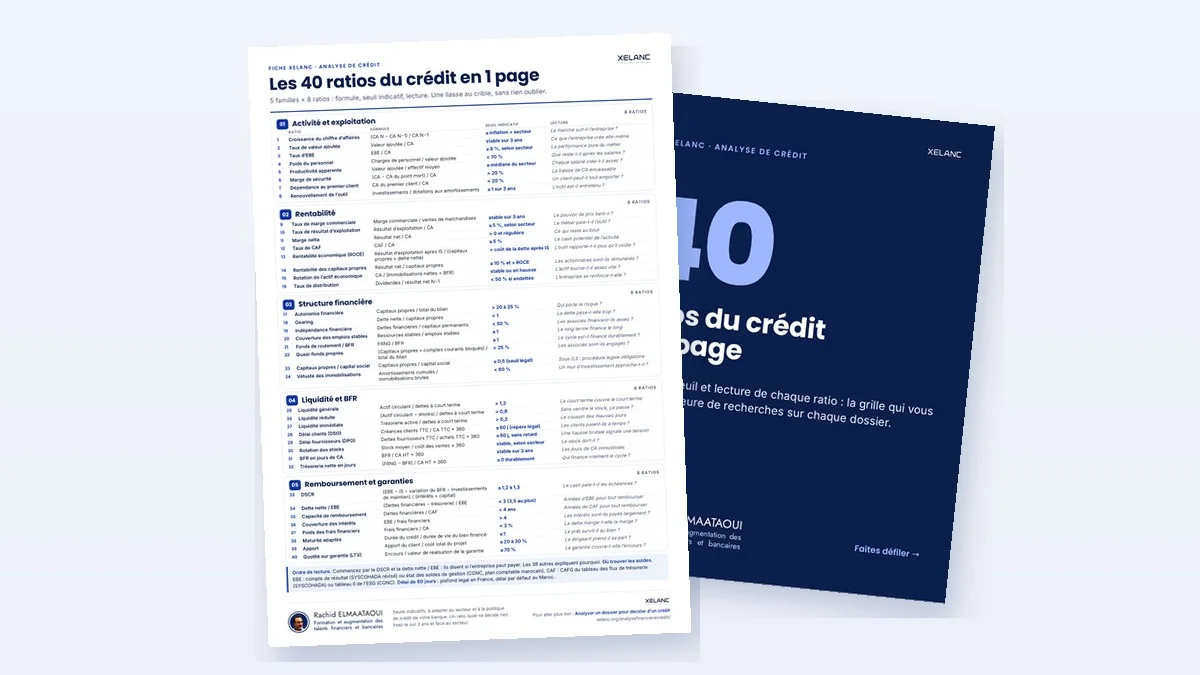
Les 40 ratios du crédit en 1 page
5 familles × 8 ratios : la formule, le seuil indicatif et la question à se poser pour chacun. Une liasse au crible, sans rien oublier.
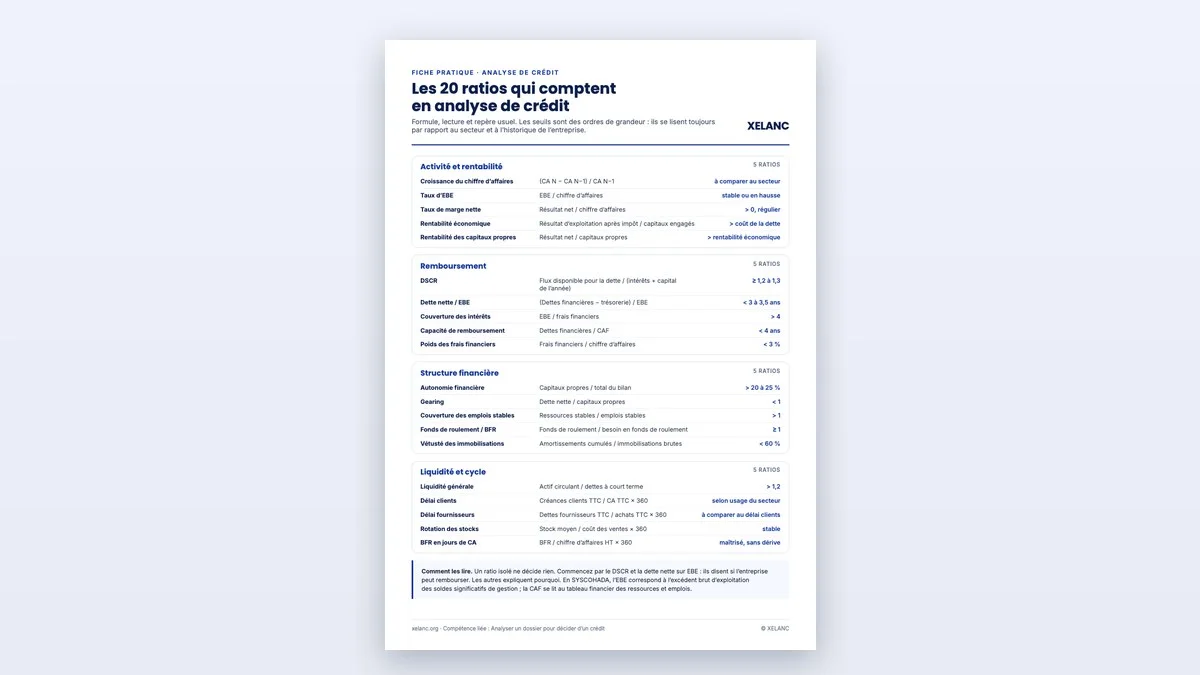
Les 20 ratios qui comptent en analyse de crédit
Formule, lecture et repère usuel, en quatre familles : rentabilité, remboursement, structure, liquidité.
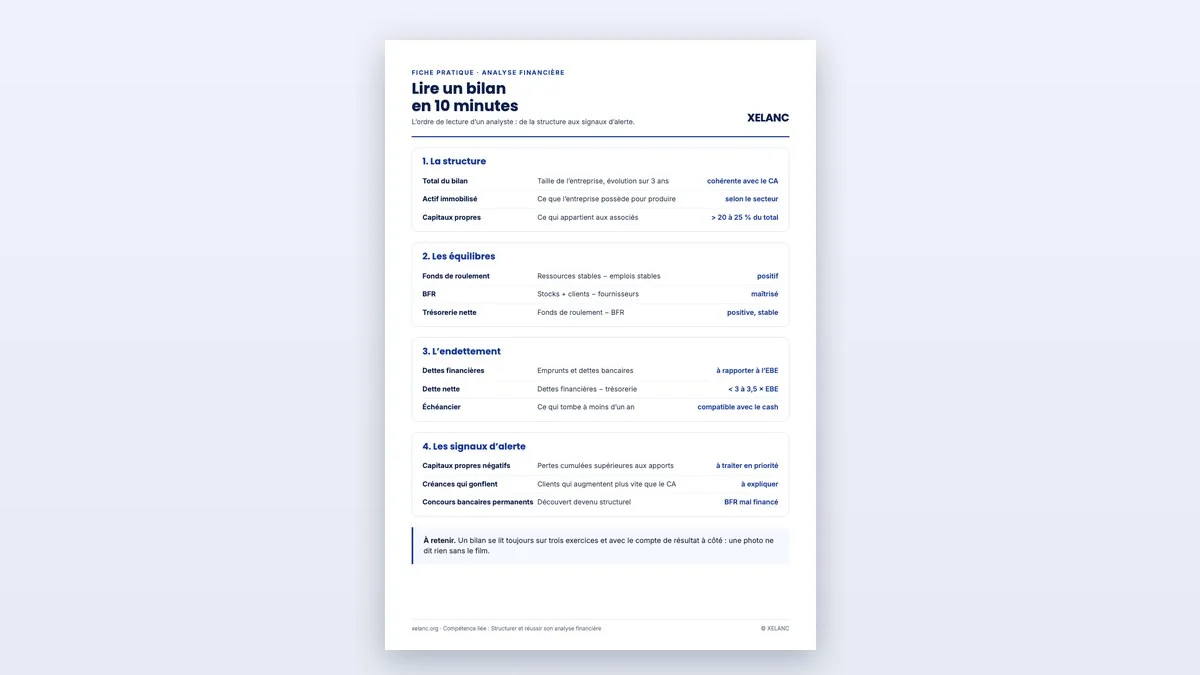
Lire un bilan en 10 minutes
L’ordre de lecture d’un analyste : de la structure aux signaux d’alerte.
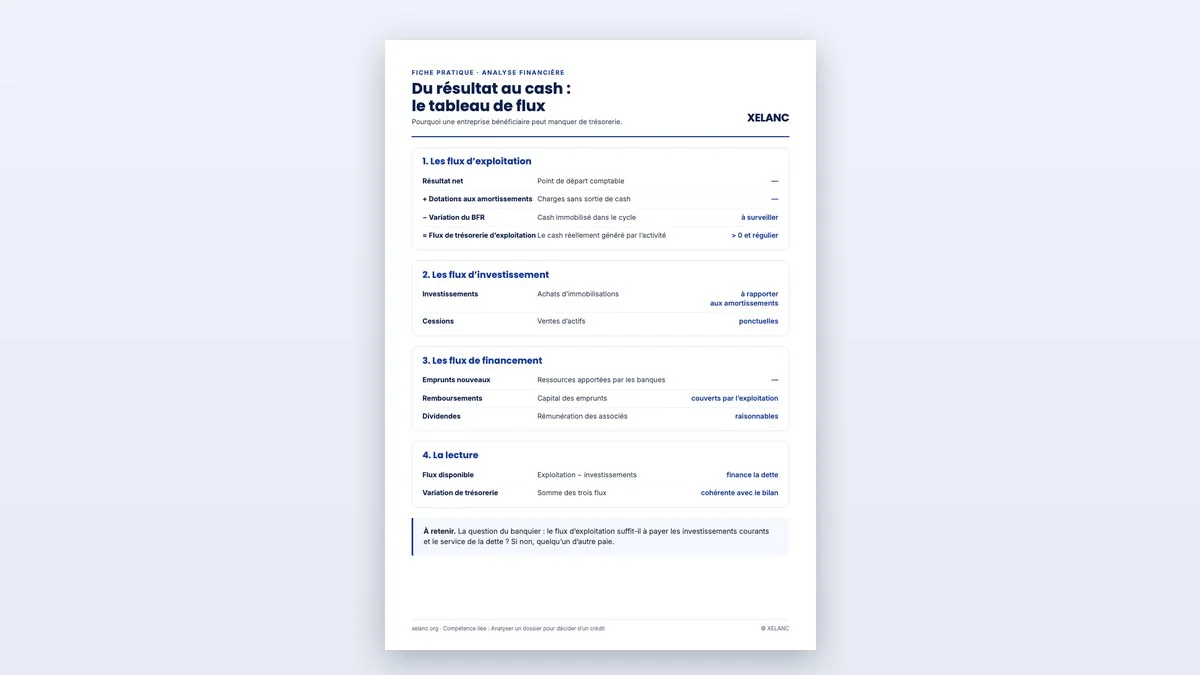
Du résultat au cash : le tableau de flux
Pourquoi une entreprise bénéficiaire peut manquer de trésorerie.
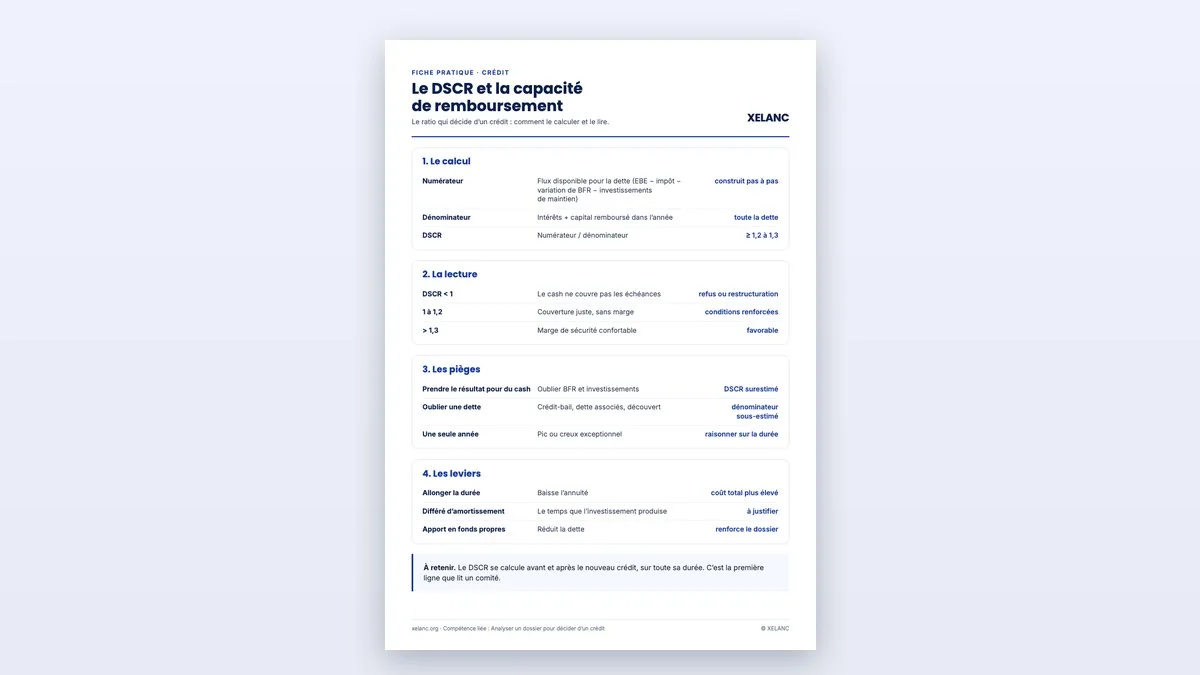
Le DSCR et la capacité de remboursement
Le ratio qui décide d’un crédit : comment le calculer et le lire.
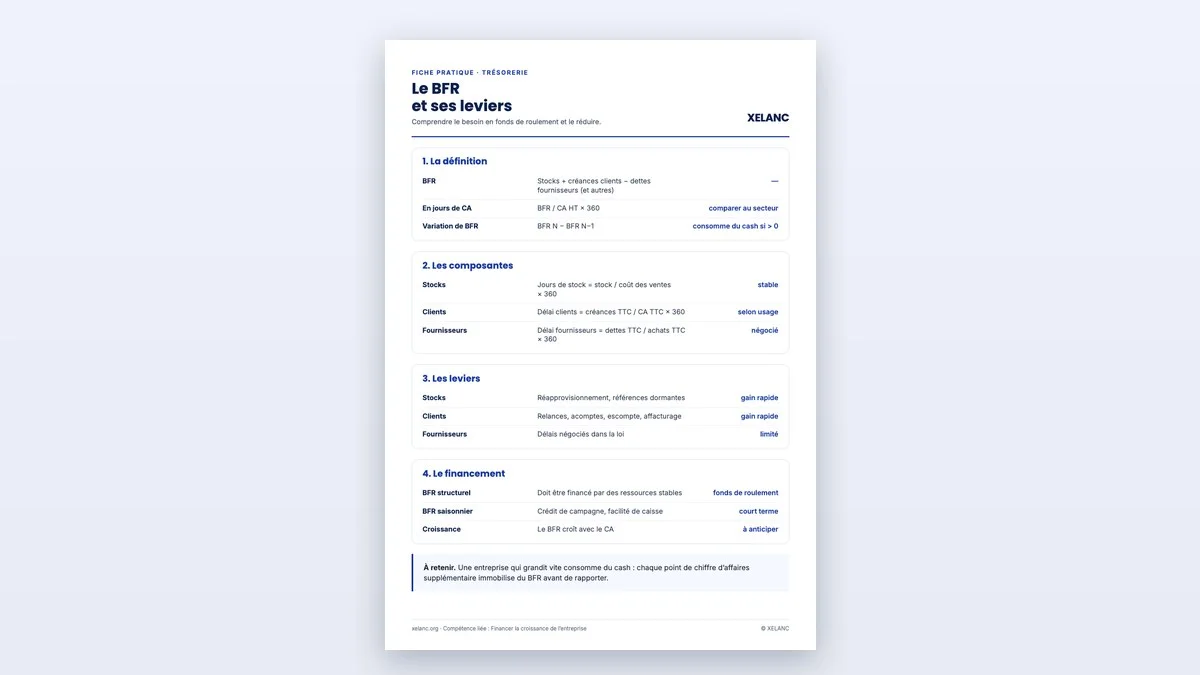
Le BFR et ses leviers
Comprendre le besoin en fonds de roulement et le réduire.
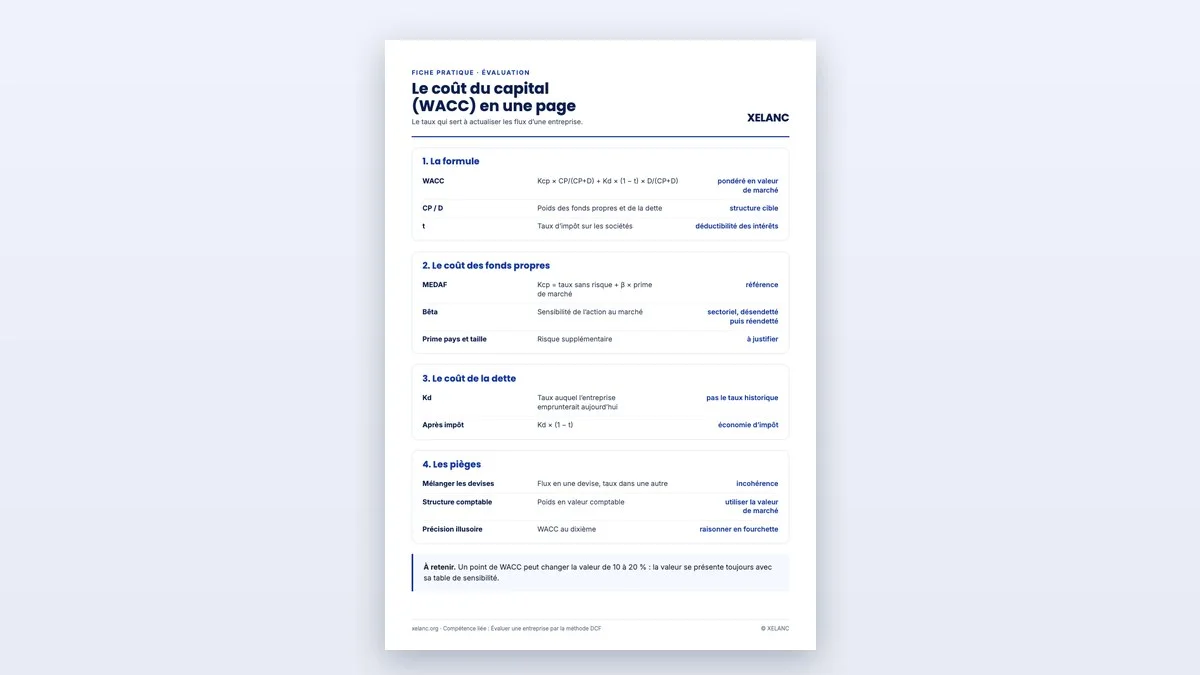
Le coût du capital (WACC) en une page
Le taux qui sert à actualiser les flux d’une entreprise.
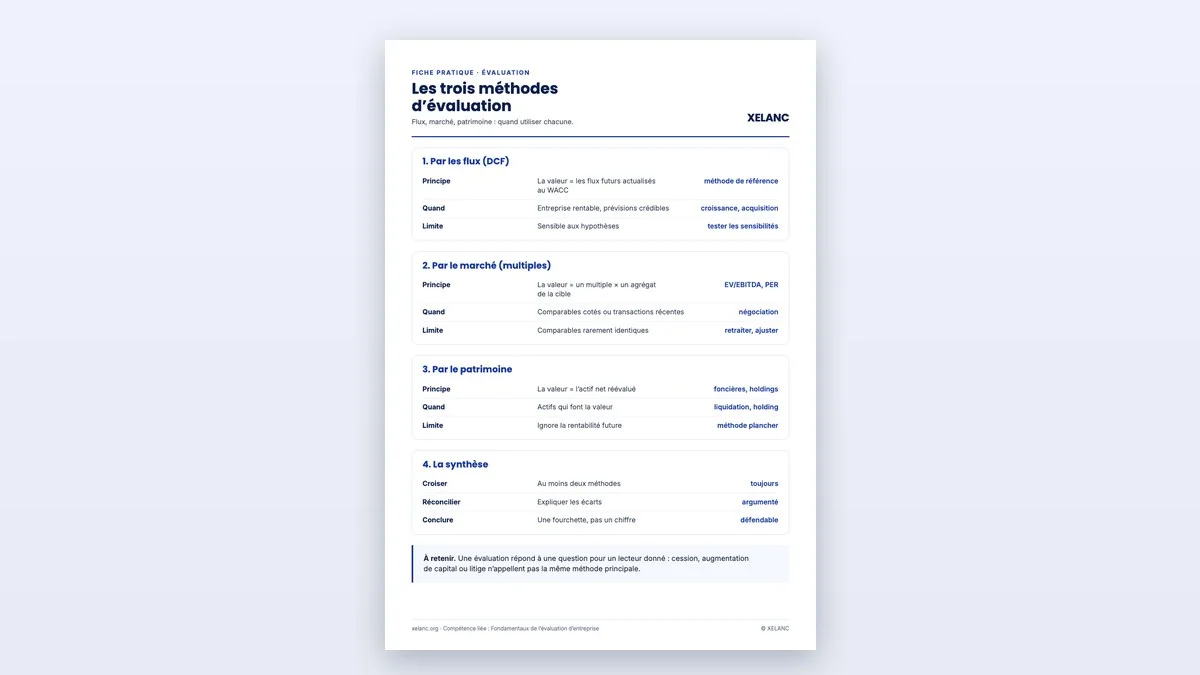
Les trois méthodes d’évaluation
Flux, marché, patrimoine : quand utiliser chacune.
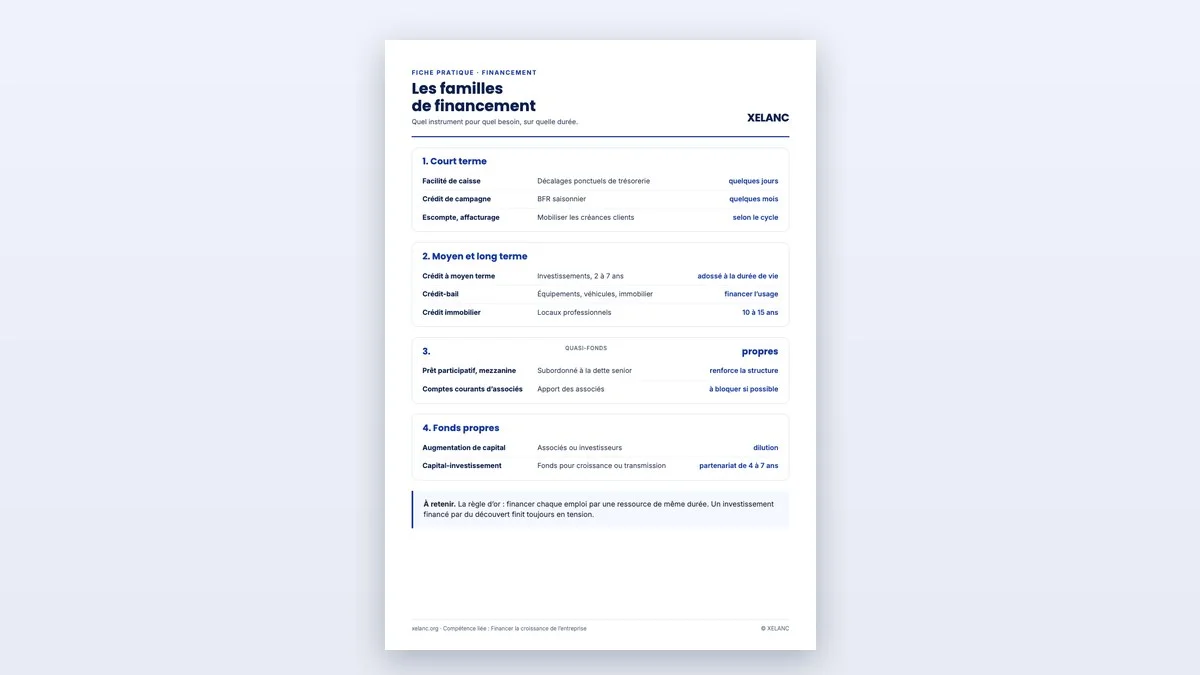
Les familles de financement
Quel instrument pour quel besoin, sur quelle durée.
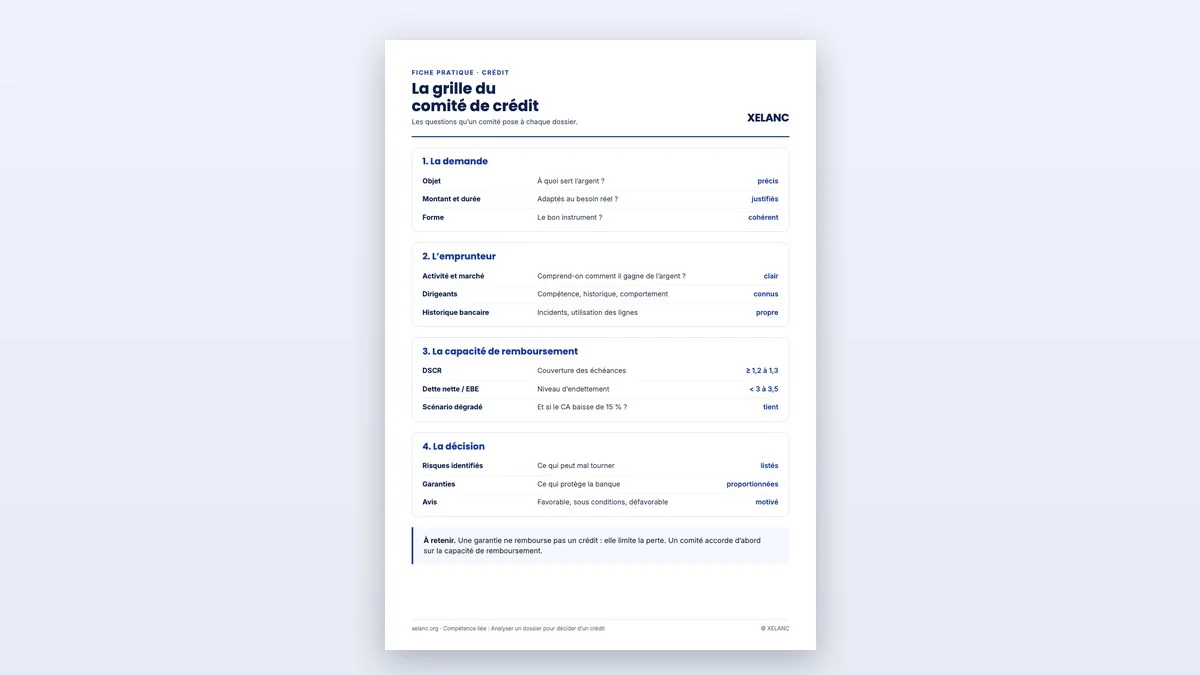
La grille du comité de crédit
Les questions qu’un comité pose à chaque dossier.
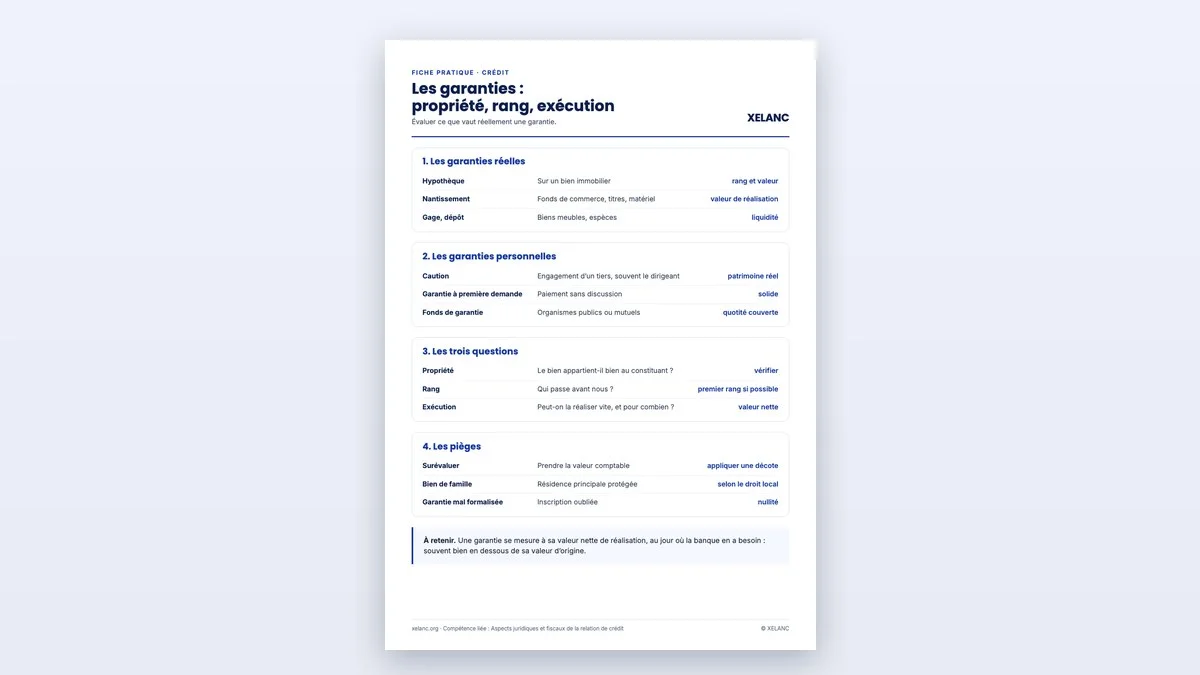
Les garanties : propriété, rang, exécution
Évaluer ce que vaut réellement une garantie.
Guides métier
Un guide par fonction : le métier, une journée type, les compétences, les 90 premiers jours.
Le guide du directeur d’agence
Vous dirigez un point de vente : une équipe, des objectifs commerciaux, un portefeuille de risques. Un poste de manager, de banquier et de représentant de la banque dans son territoire.
Le guide du chargé d’affaires PME
Le banquier des chefs d’entreprise. Vous financez des PME, vous conseillez leurs dirigeants et vous suivez leur évolution dans la durée.
Le guide de l’analyste risque de crédit
Vous mesurez et surveillez le risque de crédit de la banque : avis indépendants sur les dossiers, qualité du portefeuille, provisionnement. Le contrepoids nécessaire des équipes commerciales.
Le guide du chargé de clientèle entreprises
Vous gérez la relation commerciale avec des entreprises : flux, moyens de paiement, commerce extérieur, placements de trésorerie et premiers besoins de financement. Le premier poste de la banque des entreprises.
Le guide de l’analyste fusions-acquisitions
Vous préparez les analyses, les évaluations et les documents qui accompagnent l’achat, la vente ou la levée de fonds d’une entreprise. Le premier poste, exigeant, de la banque d’affaires.
Le guide de l’analyste en capital-investissement
Vous étudiez les entreprises dans lesquelles un fonds pourrait investir, construisez les modèles et participez au suivi des participations. Un métier d’investisseur, sélectif et exigeant.
Le guide du consultant financier
Vous aidez les dirigeants à prendre leurs décisions financières : diagnostic, évaluation, plan de financement, restructuration. Un métier de missions, varié et formateur.
Le guide de l’analyste FP&A
Vous construisez les prévisions, les scénarios et les analyses qui guident les décisions de la direction. Le métier de l’anticipation financière.
Le guide du directeur financier (DAF)
Vous dirigez la fonction finance : comptes, trésorerie, financement, contrôle de gestion, relation avec les actionnaires et les banques. Le partenaire du dirigeant pour toutes les décisions qui engagent.
Le guide du contrôleur de gestion
Vous construisez le budget, suivez les coûts et les résultats, et aidez les managers à piloter leur activité. Le partenaire financier des opérationnels.
Guides de bonnes pratiques
Réussir un livrable clé, pas à pas.
La note de crédit de A à Z
Le plan, les chiffres qui comptent et les phrases qui convainquent un comité de crédit.
Calculer la capacité de remboursement
Du compte de résultat au DSCR : la méthode pas à pas, avec ses pièges.
Qualifier un prospect entreprise en 30 minutes
Savoir vite si une entreprise vaut un rendez-vous, et pour quoi.
Préparer et conduire un rendez-vous dirigeant
Faire émerger les vrais besoins et repartir avec une suite concrète.
Construire un business plan bancable
Ce que la banque lit vraiment, et comment le lui montrer.
Réussir une levée de dette bancaire
Du dimensionnement au term sheet : mettre les banques en concurrence.
Mener une évaluation d’entreprise de A à Z
Cadrer, croiser les méthodes et défendre une fourchette de valeur.
Rédiger un mémorandum d’information
Présenter une entreprise à vendre comme un acquéreur a besoin de la lire.
Mener une due diligence financière
Vérifier ce que l’on achète avant de signer.
Construire un plan de trésorerie sur 13 semaines
Anticiper les tensions, semaine par semaine, et agir à temps.
Négocier les covenants et les garanties
Protéger la banque sans étrangler l’entreprise.
Présenter un dossier en comité de crédit
Convaincre en dix minutes, et répondre aux objections.
Études de cas
Des dossiers d’entreprise à analyser, puis à comparer au corrigé commenté.
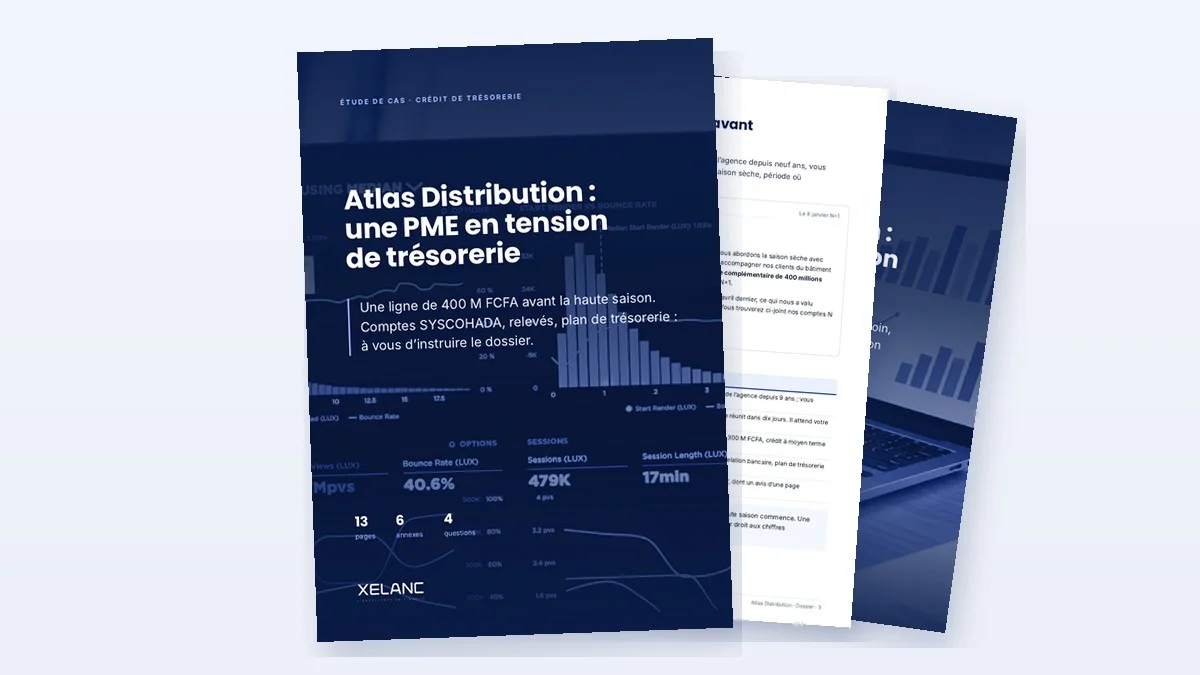
Atlas Distribution : une PME en tension de trésorerie
Une demande de ligne de 400 M FCFA à instruire : comptes, questions et corrigé commenté.
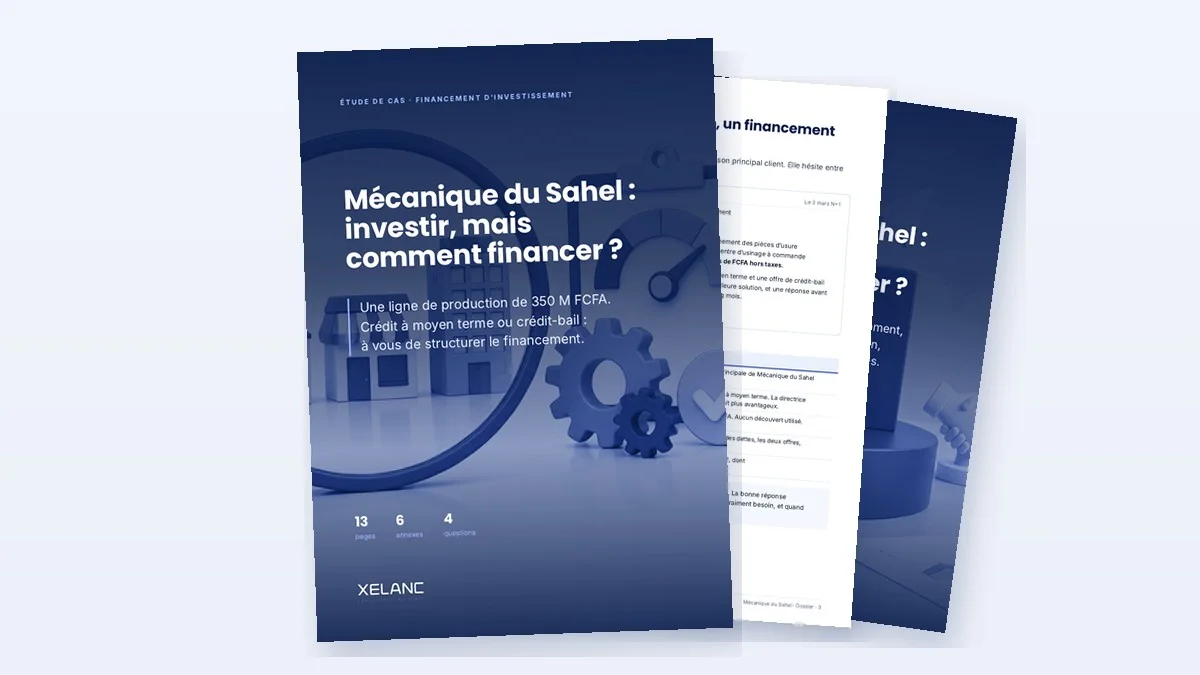
Mécanique du Sahel : investir, mais comment financer ?
Une PME industrielle veut acquérir une ligne de production de 350 millions de FCFA. Crédit à moyen terme ou crédit-bail : à vous de structurer le financement.
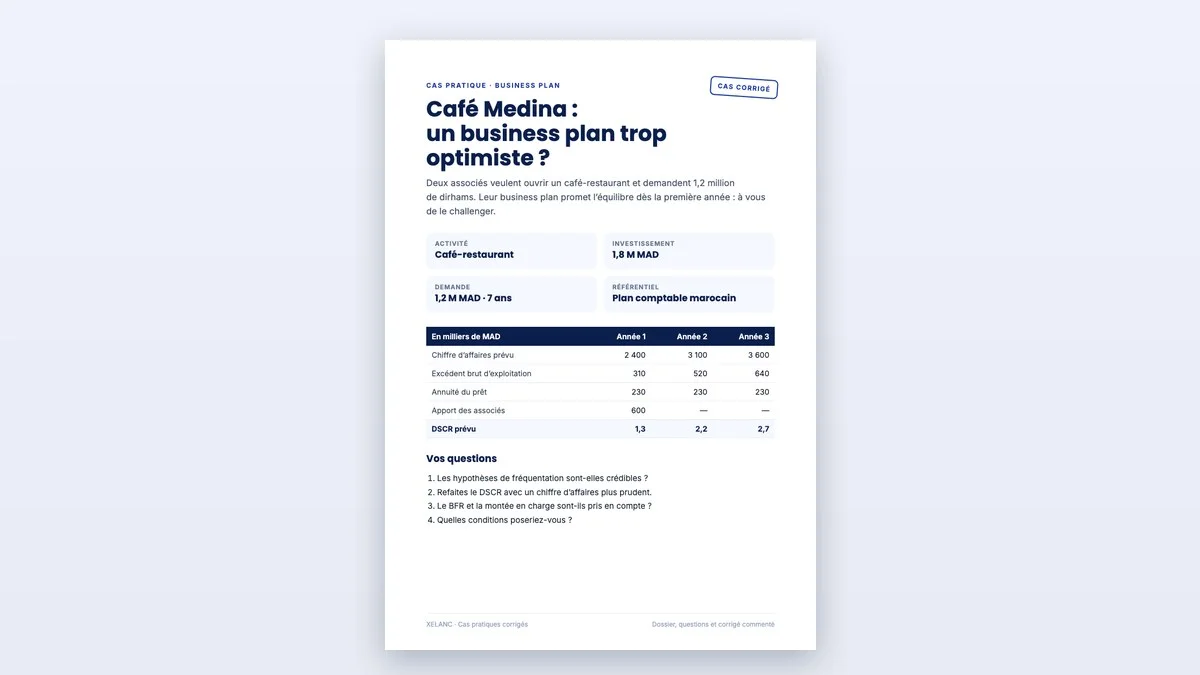
Café Medina : un business plan trop optimiste ?
Deux associés veulent ouvrir un café-restaurant et demandent 1,2 million de dirhams. Leur business plan promet l’équilibre dès la première année : à vous de le challenger.
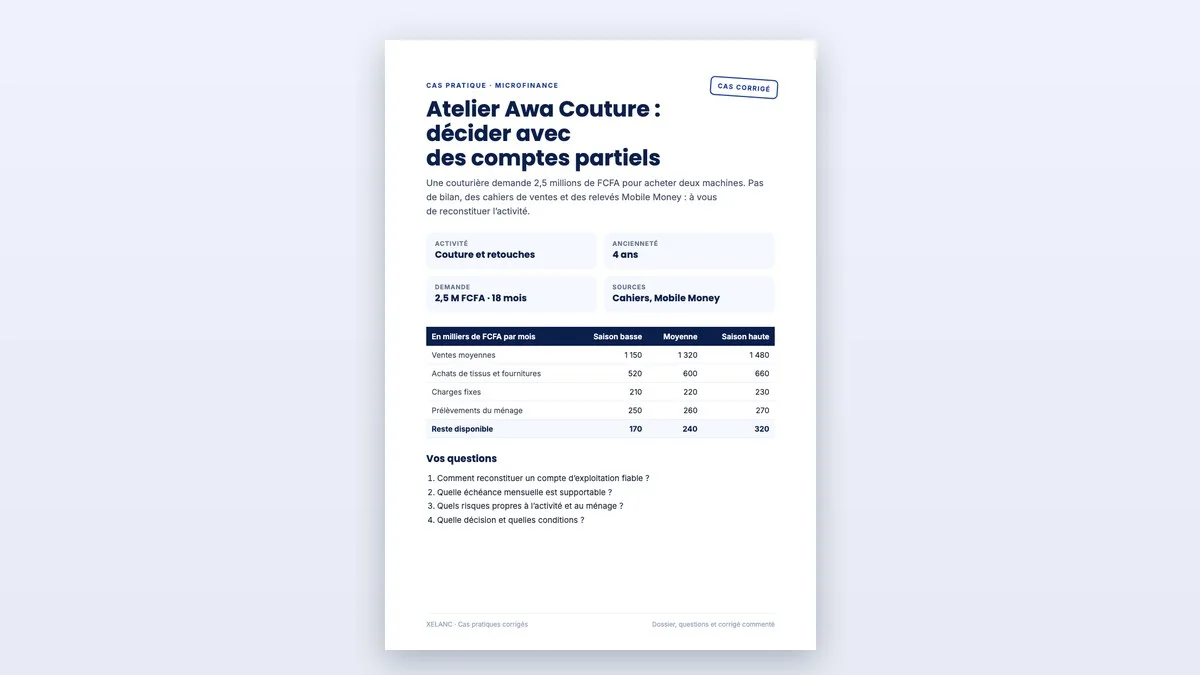
Atelier Awa Couture : décider avec des comptes partiels
Une couturière demande 2,5 millions de FCFA pour acheter deux machines. Pas de bilan, des cahiers de ventes et des relevés Mobile Money : à vous de reconstituer l’activité.
Calculateurs
Tout ce qui se calcule, en ligne et sans inscription.
Capacité d’emprunt
Combien la banque peut prêter, à partir de l’EBE et du ratio de couverture exigé.
Valeur actuelle nette (VAN)
Le projet crée-t-il de la valeur ? Actualisez ses flux au coût du capital.
Taux de rentabilité interne (TRI)
La rentabilité propre d’un projet : le taux qui annule sa VAN.
Échéance d’un emprunt
La mensualité constante et le coût total du crédit.
Ratio de couverture (DSCR)
Le cash disponible couvre-t-il les échéances de l’année ?
BFR en jours de chiffre d’affaires
Combien de jours de ventes sont immobilisés dans le cycle d’exploitation.
Fonctions Excel
Les fonctions financières d’Excel, expliquées avec un exemple et le piège à éviter.
VA
La valeur aujourd’hui d’une somme ou d’une série d’échéances futures.
VC
Ce que devient un placement ou une épargne régulière au bout de n périodes.
VPM
L’échéance constante d’un emprunt, intérêts et capital compris.
PRINCPER et INTPER
La part de capital et la part d’intérêts dans une échéance donnée : la base du tableau d’amortissement.
TAUX
Le taux réel d’un crédit, à partir du montant, de la durée et de l’échéance.
VAN
La valeur actuelle nette des flux d’un projet : positive, le projet crée de la valeur.
TRI
Le taux qui annule la VAN : la rentabilité propre d’un projet.
TRI.PAIEMENTS
Le TRI avec les dates réelles des flux : indispensable pour un fonds ou une acquisition.
NPM
Le nombre d’échéances nécessaires pour rembourser un emprunt avec une échéance donnée.
CUMUL.PRINCPER et CUMUL.INTER
Le capital remboursé et les intérêts payés entre deux échéances : ce qu’il faut pour le service de la dette d’une année.
VAN.PAIEMENTS
La VAN avec les dates réelles de chaque flux, actualisés au jour près sur une base de 365 jours.
TRIM
Le TRI modifié : les flux positifs sont réinvestis à un taux réaliste et les flux négatifs financés au coût de la dette.
TAUX.EFFECTIF
Le taux annuel réellement payé quand les intérêts sont calculés plusieurs fois par an.
TAUX.NOMINAL
Le taux nominal équivalent à un taux effectif donné, pour une périodicité de capitalisation.
AMORLIN
L’amortissement linéaire annuel d’une immobilisation : la même dotation chaque année.
DDB
L’amortissement dégressif à taux double (ou au facteur choisi) pour une période donnée : des dotations fortes au début, faibles ensuite.
SOMME.SI.ENS
La somme des valeurs qui remplissent plusieurs conditions à la fois : l’outil de base des reportings de portefeuille.
RECHERCHEX
Cherche une valeur dans une colonne et renvoie la valeur correspondante d’une autre colonne, dans n’importe quel sens.
INDEX et EQUIV
Le couple qui retrouve une valeur à l’intersection d’une ligne et d’une colonne : la recherche à double entrée des tableaux de comparables.
SIERREUR
Remplace un message d’erreur (#DIV/0!, #N/A…) par une valeur ou un texte choisi.
FIN.MOIS
Le dernier jour du mois, n mois avant ou après une date : la base des échéances « fin de mois » et des clôtures.
MOIS.DECALER
La même date, n mois plus tard ou plus tôt : l’échéancier d’un prêt ou d’un loyer trimestriel.
Table de données
L’outil d’analyse de sensibilité : il recalcule un résultat pour une série de valeurs d’une ou deux hypothèses.
PREVISION.LINEAIRE
Prolonge une série par une droite de tendance (régression linéaire) pour estimer la valeur suivante.
Glossaire
La finance d’entreprise et de crédit, terme par terme.
DSCR
Ratio de couverture du service de la dette : cash disponible pour la dette (CFADS) rapporté aux échéances de l’année, intérêts et capital.
BFR
Besoin en fonds de roulement : l’argent immobilisé dans le cycle d’exploitation, stocks plus créances clients moins dettes fournisseurs.
EBE
Excédent brut d’exploitation : ce que l’activité dégage avant amortissements, frais financiers et impôt.
CAF
Capacité d’autofinancement : le flux potentiel que l’activité laisse à l’entreprise, résultat net plus charges calculées (dotations) moins reprises et plus-values de cession.
Covenant
Engagement contractuel de l’emprunteur, le plus souvent un ratio financier à respecter à chaque arrêté.
WACC
Coût moyen pondéré du capital : le rendement minimum exigé par les actionnaires et les prêteurs, pondéré par leur poids dans le financement, la dette étant prise après impôt.
Valeur terminale
La valeur de l’entreprise au-delà de l’horizon de prévision, souvent calculée par la formule de croissance perpétuelle : FCF × (1 + g) / (WACC − g).
Gearing
Dette financière nette rapportée aux capitaux propres.
SYSCOHADA
Le Système comptable OHADA, référentiel commun aux 17 États de l’OHADA (UEMOA, CEMAC, Guinée, Comores, RD Congo), révisé en 2017.
Note de crédit
Le document qui présente un dossier au comité : besoin, entreprise, analyse financière, capacité de remboursement, risques, garanties et recommandation.
Valeur d’entreprise (VE)
La valeur de l’outil économique, pour tous les apporteurs de capitaux : valeur des fonds propres plus dette nette (et intérêts minoritaires, provisions assimilées à de la dette).
TRI
Taux de rentabilité interne : le taux d’actualisation qui annule la VAN.
Les 100 termes
De l’actif économique au waiver, chaque terme avec un exemple chiffré.
Trois niveaux d’accès, une seule logique
Accès libre
Calculateurs, fonctions Excel, glossaire, fiches métiers et diagnostic carrière.
Avec votre e-mail
Fiches pratiques, guides, études de cas, trames, packs de prompts IA et une sélection de modèles Excel.
Abonnés
La bibliothèque complète des modèles et les ressources des certificats.
Choisissez votre formule
Abonnement mensuel
Sans engagement, résiliable à tout moment.
- Tous les cours et leurs ressources
- Nouveaux cours inclus dès leur sortie
- Tuteur IA : 1 question par jour
Formule annuelle
Facturé 299 € par an, en un seul paiement.
- Tout le mensuel
- Parcours métiers certifiants et certificats XELANC
- Tuteur IA : 5 questions par jour
Premium
Facturé 459 € par an, en un seul paiement.
- Tout l’annuel
- Tuteur IA en accès illimité
Comparer les formules en détail : voir les abonnements →
Allez plus loin que la ressource
Chaque outil s’apprend à fond dans une compétence, avec un formateur, des cas et un certificat.