Ce modèle Excel note une PME sur 10 à partir de huit ratios financiers et de six critères qualitatifs, avec des pondérations et des seuils ajustables. Trois critères éliminatoires plafonnent la classe, quel que soit le score ; le résultat est une classe de risque de A à E, avec points forts, points faibles et orientation de financement.
À quoi sert ce modèle, et pour qui
- Noter une PME sur dix à partir de huit ratios financiers et de six critères qualitatifs.
- Ajuster les seuils et les pondérations à la politique de risque de votre banque ou de votre portefeuille.
- Appliquer des critères éliminatoires qui plafonnent la classe, quel que soit le score.
- Argumenter en comité : points forts, points faibles et orientation de financement.
Analyste risque de crédit
Pour préparer, ou contester, une notation interne avant le comité de crédit.
Chargé d’affaires et directeur d’agence
Pour argumenter un dossier critère par critère, faits à l’appui.
Étudiant
Pour comprendre la structure d’une grille de notation bancaire.
Ce que contient le modèle, onglet par onglet
Le classeur compte 8 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
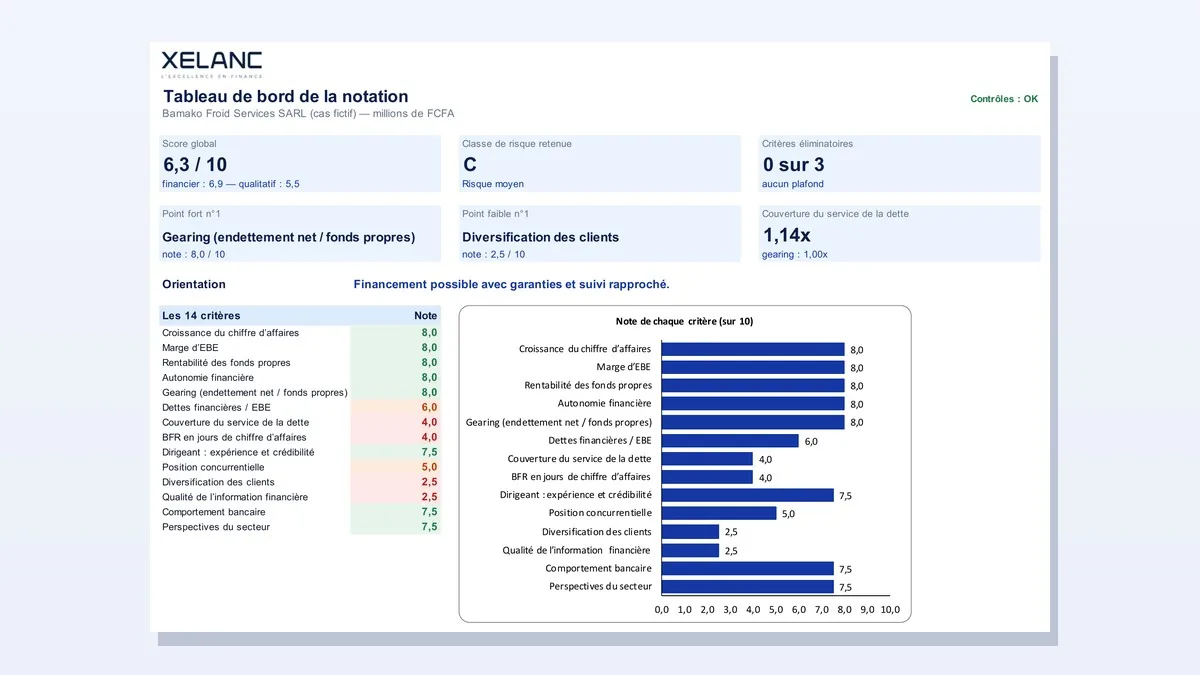
| Tableau de bord | Score, classe, critères éliminatoires, points forts et faibles, les 14 notes en graphique. |
| Données du dossier | Les chiffres de deux exercices et trois critères éliminatoires. |
| Critères financiers | Huit ratios notés de 2 à 10 par quatre seuils ; seuils et poids ajustables. |
| Critères qualitatifs | Six jugements sur une échelle de 1 à 5 décrite en clair ; poids ajustables. |
| Notation | Score global, classe A à E, plafonds éliminatoires, orientation, points forts et faibles. |
| Contrôles | Huit tests de cohérence et d’analyse. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Bamako Froid Services SARL, au Mali, en millions de francs CFA.
Dans ce cas, la PME obtient un score de 6,34 sur 10 et la classe C.
La méthode de calcul
- Structure des grilles de notation interne des banques : bloc financier majoritaire, bloc qualitatif, critères éliminatoires, classes de risque.
- Seuils et pondérations de l’exemple : valeurs indicatives, à calibrer sur l’historique de défauts de votre portefeuille.
- Créance en souffrance : notion des dispositifs prudentiels (BCEAO, BEAC, Bank Al-Maghrib) ; vérifiez la définition applicable à votre établissement.
Comment l’utiliser, en 5 étapes
- Données. Saisissez les chiffres des deux derniers exercices et les critères éliminatoires.
- Financiers. Vérifiez les ratios ; ajustez seuils et poids si besoin.
- Qualitatifs. Choisissez un niveau de 1 à 5 pour chaque critère, avec un fait à l’appui.
- Notation. Lisez le score, la classe et l’orientation.
- Lecture. Tableau de bord et contrôles.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Grille de notation interne d’une PME » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Ratio de solvabilité, Ratio d’endettement (gearing), DSCR, Capacité de remboursement.
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, les calculateurs en ligne : Calcul du DSCR, Capacité de remboursement et taux d’endettement.
Analyser un dossier pour décider d’un crédit
Analyser un dossier de crédit jusqu’à la décision : ratios, cash, risques et argumentation en comité.
Cours de niveau intermédiaire · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Comment fonctionne une grille de notation interne ?
Un bloc financier, majoritaire, et un bloc qualitatif sont notés puis pondérés ; des critères éliminatoires peuvent plafonner la classe. Le modèle reprend cette structure, avec 60 % financier et 40 % qualitatif par défaut.
Les seuils sont-ils ceux d’une banque ?
Non. Les seuils et pondérations de l’exemple sont indicatifs : ils se calibrent sur l’historique de défauts de votre portefeuille.
Quels sont les huit ratios notés ?
Croissance, marge, rentabilité, autonomie financière, gearing, dettes / EBE, couverture du service de la dette et BFR, chacun noté par quatre seuils.
Comment noter les critères qualitatifs ?
Sur une échelle de 1 à 5 décrite en clair pour chaque critère, avec un fait à l’appui.
Sources
- Fichier XELANC-modele-notation-pme.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Bamako Froid Services SARL n’existe pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours