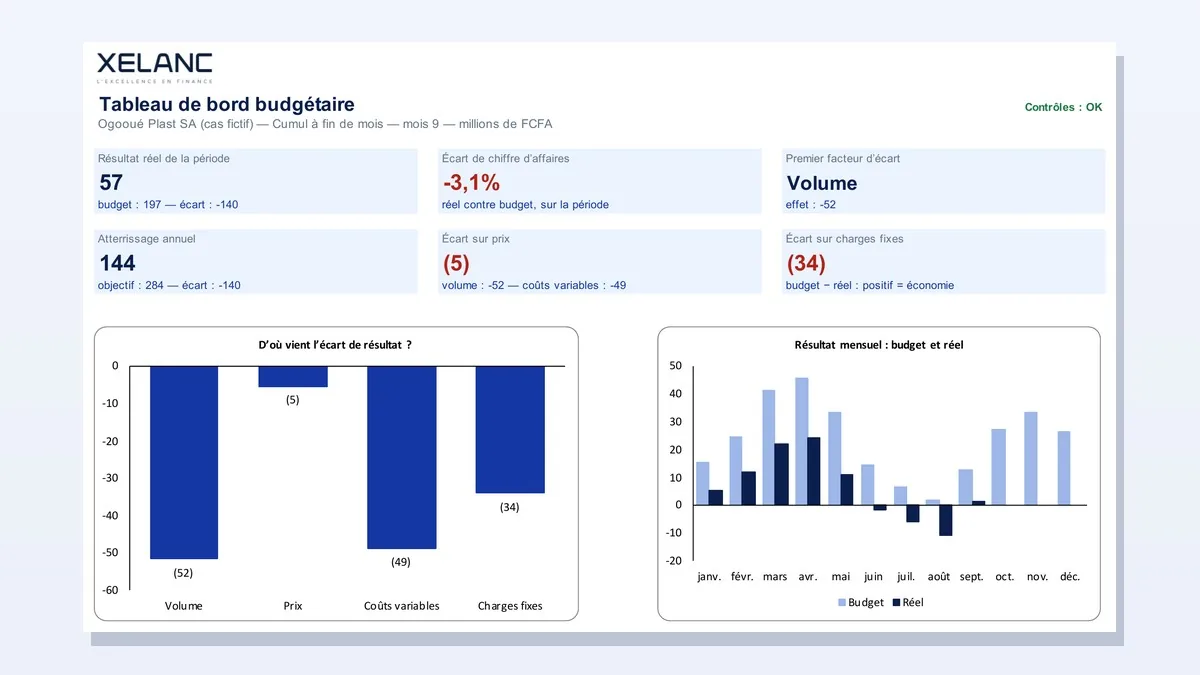
Ce modèle Excel construit un budget mensuel par produit (volumes, prix, coûts variables, charges fixes) et le compare au réalisé à chaque clôture. Il décompose l’écart de résultat en effets volume, prix, coûts variables et charges fixes, rapprochés exactement, et projette l’atterrissage de fin d’année.
À quoi sert ce modèle, et pour qui
- Construire un budget mensuel par produit : volumes, prix, coûts variables, charges fixes.
- Saisir le réalisé à chaque clôture et décomposer l’écart de résultat en effets volume, prix, coûts variables et charges fixes.
- Analyser un mois seul ou le cumul depuis janvier, avec un seuil de signification.
- Projeter l’atterrissage de fin d’année pour le comité de direction.
Contrôleur de gestion et FP&A
Pour préparer la revue de gestion mensuelle avec une explication chiffrée de chaque écart.
Directeur financier
Pour présenter au comité de direction l’atterrissage de l’année et le premier facteur d’écart.
Dirigeant
Pour savoir si un résultat décevant vient des volumes, des prix ou des coûts.
Ce que contient le modèle, onglet par onglet
Le classeur compte 9 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Six chiffres clés et deux graphiques. |
| Paramètres | Exercice, dernier mois clôturé, mois et période analysés, seuil de signification. |
| Budget | Volumes, prix, coûts variables unitaires et charges fixes, mois par mois, jusqu’au résultat. |
| Réalisé | La même grille, remplie à chaque clôture mensuelle. |
| Analyse des écarts | Écarts sur volume, prix, coûts variables et charges fixes, par produit, rapprochés au centime. |
| Suivi mensuel | Budget contre réel mois par mois, écart cumulé et atterrissage de fin d’année. |
| Contrôles | Six tests de cohérence et de gestion. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Ogooué Plast SA, emballages plastiques à Libreville (Gabon), en millions de francs CFA.
Dans ce cas, le résultat réalisé est inférieur au budget de 139,9, et le premier facteur d’écart identifié est le volume.
La méthode de calcul
- Méthode classique du contrôle de gestion : écart sur quantité valorisé à la marge unitaire budgétée, écart sur prix aux quantités réelles.
- Décomposition exacte : la somme des effets égale l’écart de résultat, vérifiée par le rapprochement.
- Effet de mix inclus dans l’écart sur volume, produit par produit.
Comment l’utiliser, en 5 étapes
- Paramètres. Exercice, dernier mois clôturé, période analysée, seuil.
- Budget. Saisissez la grille budgétaire, mois par mois.
- Réalisé. À chaque clôture, saisissez volumes, prix moyens, coûts unitaires, charges fixes.
- Écarts. Lisez la décomposition et le premier facteur d’écart.
- Suivi. Tableau de bord, atterrissage et contrôles.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Budget annuel et suivi des écarts mois par mois » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Soldes intermédiaires de gestion (SIG), Excédent brut d’exploitation (EBE), Seuil de rentabilité (point mort).
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Seuil de rentabilité et point mort.
Construire les prévisions financières d’un business plan
Construire les prévisions financières d’une entreprise et les relire comme un banquier : chiffre d’affaires, charges, résultat, cash.
Cours de niveau avancé · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Comment calculer un écart sur volume et un écart sur prix ?
L’écart sur quantité est valorisé à la marge unitaire budgétée ; l’écart sur prix est calculé aux quantités réelles. C’est la méthode classique du contrôle de gestion utilisée par le modèle.
La somme des écarts égale-t-elle l’écart de résultat ?
Oui. La décomposition est exacte : un rapprochement vérifie que volume, prix, coûts variables et charges fixes expliquent tout l’écart.
Peut-on analyser le cumul depuis janvier ?
Oui : le modèle analyse un mois seul ou le cumul, avec un seuil de signification pour ne retenir que les écarts qui comptent.
Où est l’effet de mix ?
Il est inclus dans l’écart sur volume, produit par produit.
Sources
- Fichier XELANC-modele-budget-ecarts.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Ogooué Plast SA n’existe pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours