Le seuil de rentabilité est le chiffre d’affaires à partir duquel une entreprise couvre toutes ses charges : en dessous, elle perd de l’argent ; au-dessus, elle en gagne. Il se calcule en divisant les charges fixes par le taux de marge sur coût variable, et le point mort est la date de l’année à laquelle ce chiffre d’affaires est atteint.
C’est l’outil le plus simple pour juger la solidité d’un projet ou d’une entreprise face à une baisse des ventes.
Où vous aurez besoin du seuil de rentabilité
Le seuil de rentabilité répond à la première question de tout projet : combien faut-il vendre pour ne pas perdre d’argent ?
Création d’entreprise
C’est le chiffre qui dit si le projet tient debout : le volume de ventes à atteindre, et le temps qu’il faudra pour y arriver.
Business plan
Les prévisions se lisent par rapport au seuil : un plan qui ne le franchit qu’en troisième année demande des fonds pour tenir jusque-là.
Analyse de crédit
Le banquier mesure la marge de sécurité : de combien les ventes peuvent baisser avant que l’entreprise ne perde de l’argent et peine à rembourser.
Politique de prix
Une baisse de prix réduit la marge par unité vendue : le seuil monte, parfois bien plus vite que les volumes gagnés.
Investissement
Une nouvelle machine ou un nouveau site alourdit les charges fixes : on vérifie avant de signer le chiffre d’affaires qu’il faudra en plus.
Contrôle de gestion
Le suivi mensuel des ventes cumulées face au seuil dit à quelle date l’exercice devient rentable, et si elle recule.
Construire et analyser un business plan
Recenser les inputs, élaborer la structure des charges, calculer les marges prévisionnelles : la base sur laquelle se construisent le seuil de rentabilité et les états prévisionnels d’un business plan.
Cours de niveau débutant · 13,90 €
Voir le coursLa formule du seuil de rentabilité
Les charges variables évoluent avec l’activité : matières, emballages, commissions, transport des ventes. Les charges fixes sont dues quel que soit le volume vendu : loyers, salaires de structure, amortissements, assurances, frais financiers.
La marge sur coût variable est le chiffre d’affaires moins les charges variables. Son taux, rapporté au chiffre d’affaires, dit combien chaque franc vendu apporte pour couvrir les charges fixes.
Un reclassement préalable. Le compte de résultat du SYSCOHADA présente les charges par nature (achats, transports, services extérieurs, personnel…), pas par comportement : il faut répartir chaque poste entre partie fixe et partie variable avant tout calcul. C’est l’étape où se font la plupart des erreurs.
Exemple chiffré : une laiterie à Ouagadougou
| Poste | M FCFA |
|---|---|
| Chiffre d’affaires (1,2 million de pots à 500 FCFA) | 600 |
| − charges variables (lait, ferments, pots, distribution) | − 360 |
| = marge sur coût variable (taux : 40 %) | 240 |
| − charges fixes (personnel de structure, loyer, amortissements, frais financiers) | − 180 |
| = résultat | 60 |
Seuil de rentabilité : 180 / 40 % = 450 M FCFA, soit 900 000 pots. Point mort : 450 / 600 × 12 = 9 mois. Avec des ventes régulières, la laiterie devient rentable fin septembre.
Marge de sécurité : 600 − 450 = 150 M FCFA, soit un indice de sécurité de 25 % : les ventes peuvent baisser d’un quart avant la perte.
Ce que l’analyste retient. Le résultat est fragile : une baisse de 10 % des ventes fait perdre 24 M FCFA de marge et ramène le résultat de 60 à 36 M FCFA, soit 40 % de moins. Et une baisse de prix de 5 %, coûts inchangés, ramène la marge par pot de 200 à 175 FCFA : il faut alors vendre 1 028 600 pots, 14 % de plus, pour seulement couvrir les charges.
Pour refaire ce calcul sur vos propres chiffres, en valeur, en volume et en jours, saisonnalité comprise, XELANC propose le modèle Excel « Seuil de rentabilité et point mort » dans ses ressources.
Comment l’interpréter
Par la marge de sécurité. Le seuil seul ne dit rien ; c’est l’écart avec le chiffre d’affaires réel ou prévu qui mesure le risque. Une marge de sécurité faible signale une entreprise qui bascule en perte au premier aléa.
Par le levier opérationnel. Plus les charges fixes pèsent, plus le résultat réagit fort aux variations de ventes, à la hausse comme à la baisse. Dans l’exemple, le levier vaut 240 / 60 = 4 : 1 % de ventes en moins, c’est 4 % de résultat en moins.
Par le calendrier. Un point mort tardif dans l’année tend la trésorerie : pendant des mois, l’entreprise finance ses charges fixes avant de les couvrir. Le besoin en fonds de roulement et la trésorerie nette doivent être suivis en conséquence.
Du résultat au cash. Le seuil de rentabilité est un seuil comptable. Le seuil de trésorerie retire les amortissements des charges fixes, puisqu’ils ne se décaissent pas : il est plus bas, mais il ne finance ni les investissements ni les remboursements d’emprunt.
Erreurs fréquentes
- Classer les charges une fois pour toutes. Une charge fixe devient variable au-delà d’une capacité : une deuxième équipe, un deuxième camion.
- Oublier les frais financiers. Les intérêts d’emprunt sont des charges fixes : un projet financé à crédit a un seuil plus élevé que le même projet financé en fonds propres.
- Calculer le point mort sans saisonnalité. Une activité qui réalise ses ventes en fin d’année atteint son seuil bien plus tard que le calcul linéaire ne l’indique.
- Raisonner sur un chiffre d’affaires global. Quand les produits ont des marges très différentes, le seuil dépend du mix des ventes : on le calcule avec le taux de marge moyen pondéré.
Construire et analyser un business plan
Le cours pose les fondations du business plan : finalités, composantes, hypothèses, structure des charges, marges et états prévisionnels.
Cours de niveau débutant · 13,90 €
Voir le coursLes autres cours disponibles sur le sujet
Construire les prévisions financières d’un business plan
Choisir le facteur qui fait varier chaque charge, valider les marges face au secteur et modéliser les scénarios du business plan.
Cours de niveau avancé · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Quelle est la formule du seuil de rentabilité ?
Seuil de rentabilité = charges fixes / taux de marge sur coût variable. Le taux de marge sur coût variable est la marge sur coût variable (chiffre d’affaires − charges variables) divisée par le chiffre d’affaires.
Quelle différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité est un montant de chiffre d’affaires ; le point mort est la date à laquelle ce montant est atteint dans l’exercice. Dans le langage courant, les deux expressions sont souvent employées l’une pour l’autre.
Comment calculer le point mort en jours ?
Point mort = seuil de rentabilité / chiffre d’affaires × 360 jours (ou × 12 pour l’exprimer en mois). Le calcul suppose des ventes régulières sur l’année : si l’activité est saisonnière, on cumule les ventes mois par mois jusqu’à atteindre le seuil.
Qu’est-ce que la marge de sécurité ?
C’est l’écart entre le chiffre d’affaires et le seuil de rentabilité. Rapportée au chiffre d’affaires, elle donne l’indice de sécurité : la baisse des ventes que l’entreprise peut subir avant de passer en perte.
Termes liés
Métiers qui utilisent cette notion : contrôleur de gestion, chargé d’affaires PME, consultant financier.
Sources
- OHADA, Acte uniforme relatif au droit comptable et à l’information financière et Système comptable OHADA révisé (adopté le 26 janvier 2017). ohada.com
- Méthode des coûts variables (comptabilité de gestion) : définitions de la marge sur coût variable, du seuil de rentabilité, du point mort et du levier opérationnel.
- Exemple de Ouagadougou : cas d’illustration XELANC, chiffres non issus de comptes publiés. Calculs : 180 / 0,40 = 450 ; 450 / 600 × 12 = 9 ; 180 000 000 / 175 = 1 028 571 pots, arrondis à 1 028 600.
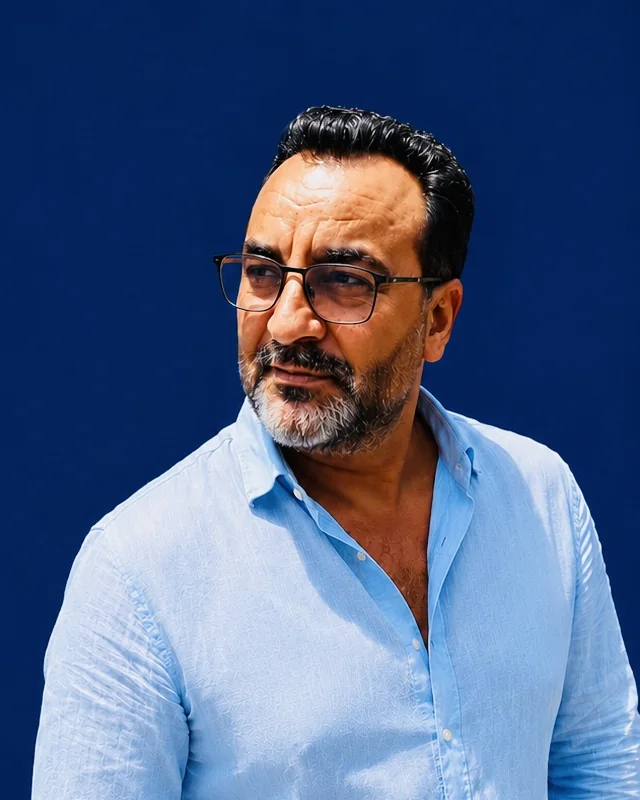
Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours