Ce modèle Excel tient le registre des covenants d’un crédit et de ses garanties. Pour chaque test, il calcule la marge de sécurité avant le seuil et classe la ligne en vigilance, en rupture ou en retard ; pour les garanties, il applique une décote, suit les revues et les échéances, puis mesure la couverture de l’encours et la perte résiduelle estimée.
À quoi sert ce modèle, et pour qui
- Tenir le registre des covenants d’un crédit : seuils, dates de test, dates de remise, valeurs constatées.
- Calculer la marge de sécurité de chaque test et signaler la vigilance avant la rupture.
- Suivre les garanties : valeur retenue, revues périodiques, échéances des inscriptions et des polices.
- Trier automatiquement toutes les obligations en attente et mesurer la couverture de l’encours.
Chargé d’affaires entreprises
Pour tenir les tests et les remises de documents de ses dossiers, et relancer le client avant la date limite.
Analyste et gestionnaire des risques
Pour repérer la vigilance avant la rupture et préparer une revue ou une demande de waiver.
Directeur financier d’une PME
Pour suivre, côté emprunteur, les engagements pris auprès de la banque et éviter un cas de défaut.
Ce que contient le modèle, onglet par onglet
Le classeur compte 9 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
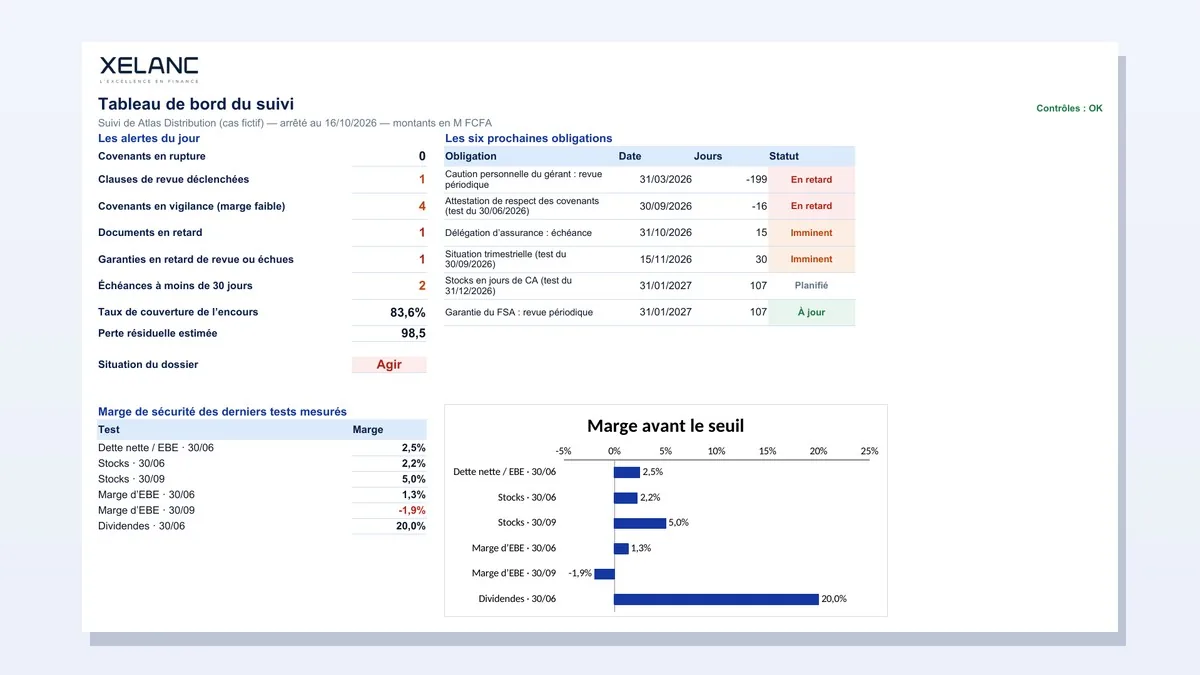
| Tableau de bord | Les alertes du jour, les six prochaines obligations, la marge des derniers tests. |
| Paramètres | Le crédit suivi et les seuils d’alerte. |
| Données | Les agrégats financiers par date de test et les ratios calculés. |
| Covenants | Le registre des tests : marge, statut, jours restants. |
| Garanties | Valeur retenue, revues, échéances, couverture de l’encours. |
| Échéancier | Toutes les obligations en attente, triées par date. |
| Contrôles | Neuf tests de structure et quatre alertes. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Atlas Distribution, PME de distribution de matériel électrique à Abidjan, qui rembourse un crédit d’investissement de six ans ; encours de 600 millions de francs CFA.
Au 16 octobre 2026, aucun covenant n’est rompu, mais quatre tests sont en vigilance et une clause de revue est déclenchée : la marge d’EBE tombe à 7,35 % pour un seuil de 7,5 %. Les garanties retenues couvrent 83,6 % de l’encours, soit une perte résiduelle estimée de 98,5 millions.
La méthode de calcul
- Marges de sécurité : 10 à 25 % à la signature, par rapport au plan d’affaires (repère de place).
- Décotes de place sur la valeur d’expertise : hypothèque 30 à 40 %, matériel 40 à 60 %, fonds de commerce 70 % et plus.
- Sûretés : Acte uniforme OHADA portant organisation des sûretés (UEMOA, CEMAC), loi 21-18 et Code des droits réels (Maroc), Code civil (France). Vérifiez les textes en vigueur.
Comment l’utiliser, en 5 étapes
- Paramètres. Crédit suivi, encours, date d’arrêté, délais d’alerte, marge de vigilance.
- Données. Les agrégats remis par l’emprunteur à chaque date de test : les ratios se calculent.
- Covenants. Une ligne par test : seuil, sens, dates, valeur constatée, waiver éventuel.
- Garanties. Assiette, taux retenu, dates de revue et d’échéance.
- Lecture. Tableau de bord et Échéancier. Vérifiez que les contrôles affichent OK.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Tableau de suivi des covenants et des garanties » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Covenants bancaires, Sûretés réelles et personnelles, DSCR, Ratio d’endettement (gearing).
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Calcul du DSCR.
Lire le juridique et le fiscal d’un client pour décider d’un crédit
Les sûretés, les clauses du contrat et la fiscalité du client : ce que le banquier lit avant de décider d’un crédit.
Cours de niveau intermédiaire · 13,90 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Qu’est-ce qu’un covenant bancaire ?
Un engagement pris par l’emprunteur dans le contrat de crédit : respecter un ratio (DSCR, dette nette / EBE), remettre des documents à date, ou s’interdire certaines opérations, comme distribuer trop de dividendes. Le modèle couvre ces trois familles : financier, information et « ne pas faire ».
Comment se calcule la marge de sécurité d’un covenant ?
C’est de combien le ratio peut se dégrader avant de franchir le seuil : valeur / seuil − 1 pour un seuil minimum, seuil / valeur − 1 pour un seuil maximum. Sous la marge de vigilance, 10 % par défaut, le test passe en « Vigilance ».
Quelle différence entre une rupture et une clause de revue ?
La rupture d’un covenant financier peut constituer un cas de défaut ; le franchissement d’une clause de revue ouvre seulement une discussion avec la banque. Le waiver est la renonciation écrite de la banque à se prévaloir d’une rupture.
Comment le modèle valorise-t-il les garanties ?
Chaque sûreté reçoit un taux retenu : 1 moins la décote pour une sûreté réelle, la quotité garantie pour un fonds de garantie, 0 % pour une sûreté non valorisée comme une caution. Repères de place : décote de 30 à 40 % pour une hypothèque, 40 à 60 % pour du matériel, 70 % et plus pour un fonds de commerce.
Sources
- Fichier XELANC-modele-suivi-covenants-garanties.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : toute ressemblance avec une entreprise existante serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours