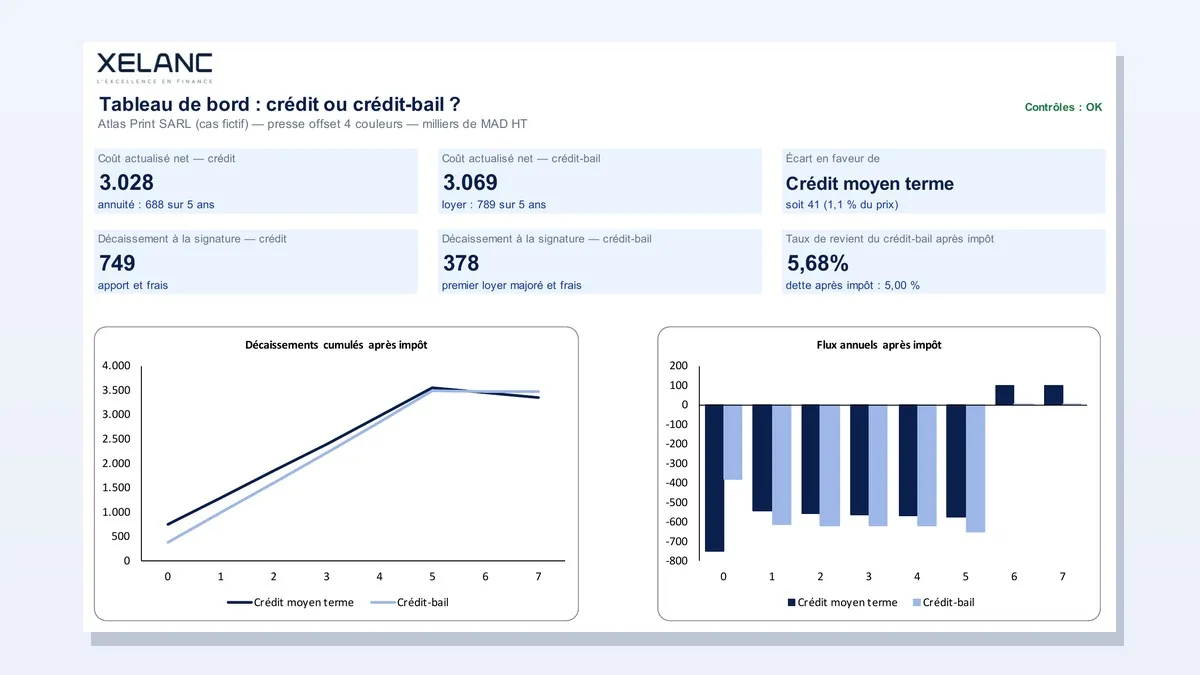
Ce modèle Excel compare le financement d’un même équipement par un crédit moyen terme ou par un crédit-bail. Il calcule, pour chaque solution, le coût actualisé après impôt (intérêts, amortissements, loyers, premier loyer majoré, option d’achat, frais), le taux de revient du crédit-bail et la solution la moins chère.
À quoi sert ce modèle, et pour qui
- Comparer le financement d’un même équipement par un crédit moyen terme ou par un crédit-bail.
- Intégrer la fiscalité : intérêts, amortissements, loyers, premier loyer majoré, option d’achat, frais.
- Lire le coût actualisé net, le décaissement à la signature et le taux de revient du crédit-bail.
- Tester la robustesse de la conclusion au taux d’actualisation et au taux du bailleur.
Directeur financier
Pour choisir le financement d’un équipement sur son coût réel après impôt, pas sur le taux affiché.
Chargé d’affaires
Pour conseiller un client entre deux offres et montrer où la conclusion s’inverse.
Dirigeant de PME
Pour comparer le décaissement à la signature et le coût total des deux solutions.
Ce que contient le modèle, onglet par onglet
Le classeur compte 7 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Six chiffres clés et deux graphiques. |
| Hypothèses | Le bien, la fiscalité, les conditions du crédit et du crédit-bail, le taux d’actualisation. |
| Comparateur | Les flux après impôt de chaque solution, année par année, actualisés et comparés. |
| Sensibilité | L’écart de coût selon le taux d’actualisation et le taux du bailleur. |
| Contrôles | Six tests de cohérence. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Atlas Print SARL, presse offset à Casablanca (Maroc), en milliers de dirhams hors taxes.
Dans ce cas, le crédit moyen terme coûte 3 028 en valeur actualisée contre 3 069 pour le crédit-bail : l’écart est faible, et la matrice de sensibilité dit dans quelles conditions il s’inverse.
La méthode de calcul
- Méthode « acheter ou louer » : flux différentiels après impôt actualisés au coût de la dette après impôt (manuels de finance d’entreprise).
- Fiscalité paramétrable : taux d’IS, durée d’amortissement, étalement du premier loyer ; valeurs de l’exemple indicatives (Maroc, 2026).
- TVA récupérable dans les deux cas : comparaison hors taxes.
Comment l’utiliser, en 4 étapes
- Hypothèses. Saisissez le prix HT, la fiscalité et les deux offres.
- Comparateur. Vérifiez les flux après impôt de chaque solution.
- Sensibilité. Repérez où la conclusion s’inverse.
- Lecture. Tableau de bord et contrôles.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Crédit moyen terme ou crédit-bail : le comparateur » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Ratio d’endettement (gearing), Capacité de remboursement.
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Mensualité et tableau d’amortissement.
Financer la croissance de son entreprise
Choisir les bons financements de la croissance : crédits moyen terme, crédit-bail, lignes court terme et fonds propres.
Cours de niveau intermédiaire · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Crédit-bail ou emprunt : que choisir ?
Celui dont le coût actualisé après impôt est le plus faible, à équipement identique. Le modèle compare les flux différentiels des deux solutions, actualisés au coût de la dette après impôt.
Pourquoi raisonner après impôt ?
Parce que les intérêts et les amortissements d’un emprunt, comme les loyers d’un crédit-bail, sont déductibles selon des rythmes différents ; l’économie d’impôt change le classement.
Le modèle tient-il compte de la TVA ?
La comparaison se fait hors taxes, la TVA étant supposée récupérable dans les deux cas.
La fiscalité est-elle modifiable ?
Oui : taux d’impôt sur les sociétés, durée d’amortissement et étalement du premier loyer sont des paramètres ; les valeurs de l’exemple sont indicatives.
Sources
- Fichier XELANC-modele-credit-bail-cmt.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Atlas Print SARL n’existe pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours