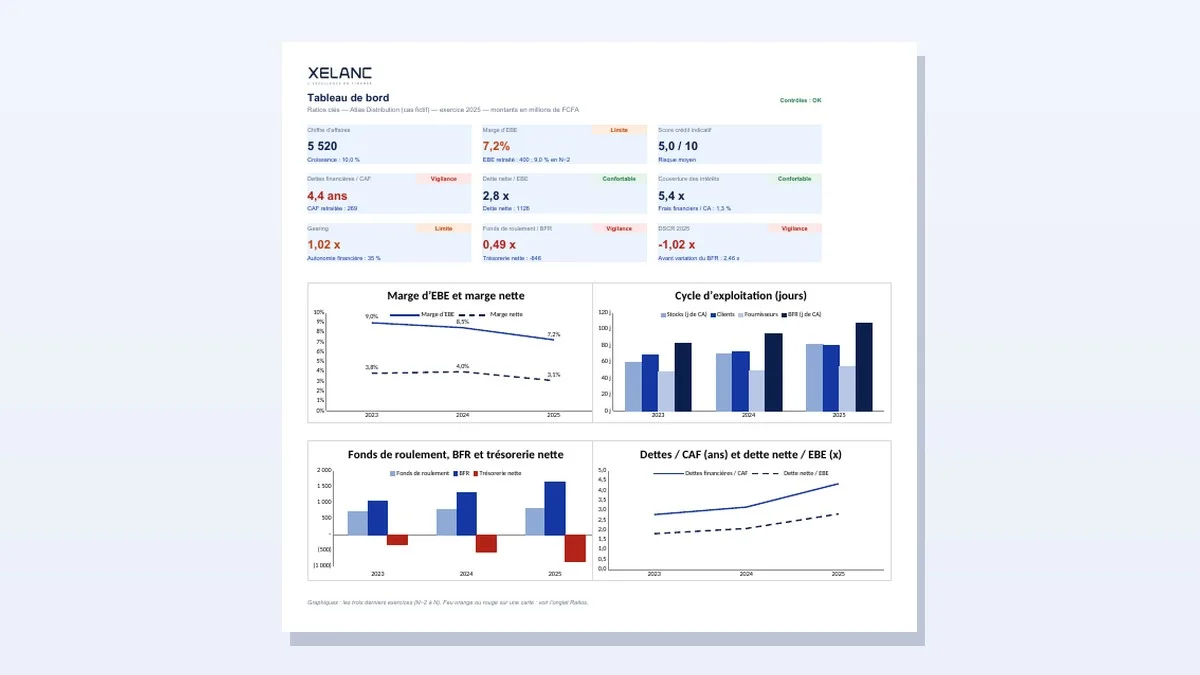
Ce modèle Excel passe des comptes publiés d’une entreprise à un bilan et un compte de résultat retraités, puis calcule 40 ratios de rentabilité, d’activité, de structure, de liquidité et de couverture de la dette sur trois à cinq exercices. Chaque ratio reçoit un feu vert, orange ou rouge, et l’ensemble donne un score indicatif sur 10 avec une lecture rédigée.
À quoi sert ce modèle, et pour qui
- Passer des comptes publiés (CGNC, PCG ou SYSCOHADA) à un bilan et un résultat retraités, comme le fait un analyste crédit.
- Calculer 40 ratios de rentabilité, d’activité, de structure, de liquidité et de couverture de la dette, sur trois à cinq exercices.
- Situer chaque ratio face aux seuils de place (feu vert, orange, rouge) et à des repères sectoriels sourcés.
- Obtenir un score indicatif sur 10 et une lecture rédigée, prête à reprendre dans une note de crédit.
Analyste crédit et chargé d’affaires
Pour préparer la partie financière d’une note de crédit : ratios retraités, tendance sur plusieurs exercices et commentaire.
Directeur financier
Pour voir son entreprise avec les yeux de son banquier avant de lui présenter un dossier.
Auditeur, consultant, étudiant
Pour dérouler une analyse financière complète et reproductible, des comptes publiés à la conclusion.
Ce que contient le modèle, onglet par onglet
Le classeur compte 12 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Neuf chiffres clés colorés selon leur feu, quatre graphiques. |
| Synthèse crédit | Score sur 10 par piliers, classe de risque, lecture automatique. |
| Paramètres | Le cadre : référentiel comptable, devise, unité, conventions. |
| Bilan | Bilan publié, comptes CGNC, PCG ou SYSCOHADA, de N−4 à N. |
| Compte de résultat | Compte de résultat publié et soldes intermédiaires de gestion. |
| Retraitements | Informations complémentaires, bilan retraité et agrégats bancaires. |
| SIG et flux | EBE retraité, CAF, flux de trésorerie d’exploitation, DSCR historique. |
| Ratios | 40 ratios en cinq familles, seuils modifiables, feux et tendance. |
| Repères | Grille des agences de notation, médianes Banque de France, délais par secteur. |
| Contrôles | 18 tests de cohérence et d’analyse. |
| Pour aller plus loin | La compétence XELANC liée. |
Les comptes de l’exemple sont fictifs. Le modèle accepte les comptes du CGNC, du PCG ou du SYSCOHADA, de trois à cinq exercices.
La méthode de calcul
- Banque de France, Bulletin 259/2 (juillet 2025), base FIBEN ; rapport de l’Observatoire des délais de paiement 2025.
- Observatoire des délais de paiement (Maroc), 6e rapport, septembre 2026 ; S&P Global Ratings, Corporate Methodology ; BCE, guide sur les opérations à effet de levier (2017).
- SYSCOHADA révisé (Acte uniforme OHADA relatif au droit comptable), Code général de normalisation comptable (Maroc), Plan comptable général (France).
Comment l’utiliser, en 5 étapes
- Paramètres. Entreprise, référentiel comptable, devise, unité, dernier exercice clos, conventions de calcul.
- Bilan et Compte de résultat. Les comptes publiés de trois à cinq exercices, en partant de N vers la gauche.
- Retraitements. Crédit-bail, escompte, comptes courants bloqués, créances douteuses, dirigeant ; remboursements et investissements.
- Ratios et Repères. Ajustez les seuils et le repère sectoriel à votre banque et au secteur du client.
- Lecture. Tableau de bord et Synthèse crédit. Vérifiez que les contrôles affichent OK.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Ratios de gestion, de structure et de couverture » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Ratio de solvabilité, Ratios de liquidité, Ratio d’endettement (gearing), Soldes intermédiaires de gestion (SIG).
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Capacité de remboursement et taux d’endettement.
Analyser un dossier pour décider d’un crédit
Lire un dossier de crédit comme un analyste : retraitements, ratios, cascade de cash et décision argumentée.
Cours de niveau intermédiaire · 19 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Quels ratios financiers le modèle calcule-t-il ?
Quarante ratios répartis en cinq familles : rentabilité, activité, structure, liquidité et couverture de la dette. Les seuils sont modifiables pour coller à la politique de votre banque.
Pourquoi retraiter les comptes avant de calculer les ratios ?
Parce que les comptes publiés ne montrent pas tout : crédit-bail, effets escomptés, comptes courants bloqués ou créances douteuses changent l’endettement réel et les fonds propres. Le banquier calcule ses ratios sur les comptes retraités.
Le score sur 10 est-il une notation officielle ?
Non. C’est un score indicatif construit par piliers pour structurer la lecture ; chaque banque a sa propre grille de notation interne.
Faut-il cinq exercices ?
Non. Le modèle fonctionne avec trois à cinq exercices, saisis à partir du dernier exercice clos vers la gauche.
Sources
- Fichier XELANC-modele-ratios.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : toute ressemblance avec une entreprise existante serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours