Ce modèle Excel passe un dossier de crédit de professionnel ou de TPE au crible de cinq fragilités : fonds propres, garanties, gestion, transparence et risque fiscal. Vingt questions oui ou non, pondérées de 1 à 3, donnent un score et un niveau de vigilance par fragilité et pour le dossier entier, puis classent les pistes d’ingénierie à ouvrir avant le comité.
À quoi sert ce modèle, et pour qui
- Repérer en vingt questions les cinq fragilités d’un professionnel ou d’une TPE : fonds propres, garanties, gestion, transparence, risque fiscal.
- Obtenir un profil de vigilance par fragilité (faible, moyen, élevé) et un niveau pour le dossier entier.
- Transformer chaque signal présent en piste d’ingénierie de dossier, classée par poids.
- Arriver au comité avec les conditions déjà posées, plutôt qu’avec un refus à expliquer.
Conseiller de clientèle professionnels
Pour préparer un dossier PRO ou TPE et arriver au comité avec les conditions déjà posées.
Analyste crédit
Pour objectiver les fragilités d’un petit dossier, signal par signal, pièce à l’appui.
Étudiant et jeune banquier
Pour comprendre comment on lit le risque d’une très petite entreprise.
Ce que contient le modèle, onglet par onglet
Le classeur compte 7 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Le profil de vigilance : score et niveau par fragilité, verdict, cinq premières pistes à ouvrir. |
| Questionnaire | Vingt signaux à vérifier, réponse Oui ou Non, avec l’endroit où les vérifier et la piste associée. |
| Pistes d’ingénierie | Par fragilité : la question à poser et la parade type ; par signal présent : les pistes classées. |
| Paramètres | Poids des fragilités et des questions, seuils de niveau, seuils de segment, équivalent FCFA, lien du cours. |
| Contrôles | Treize tests de construction et de cohérence. |
| Pour aller plus loin | La suite du cours. |
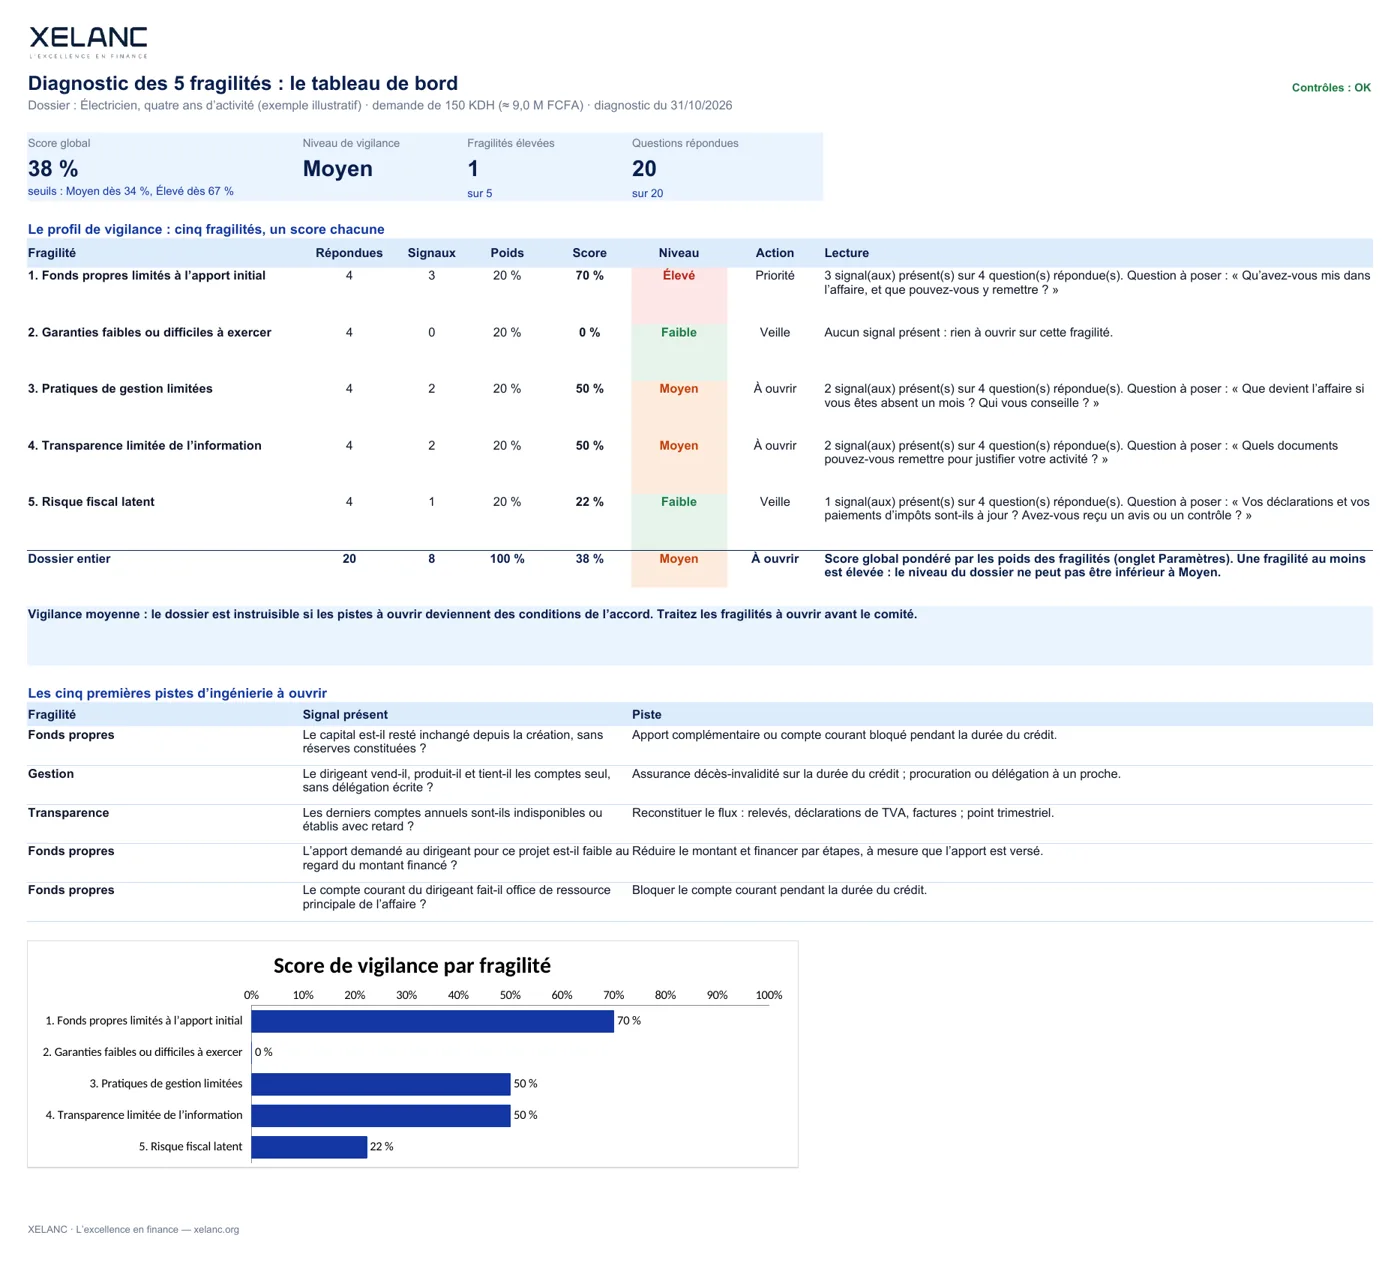
Exemple illustratif livré avec le modèle : un électricien installé depuis quatre ans demande 150 KDH (≈ 9,0 M FCFA) pour une camionnette et du stock.
Dans cet exemple, le score global est de 38 % et la vigilance moyenne : les fonds propres ressortent en niveau élevé (70 %), la gestion et la transparence en niveau moyen (50 %).
La méthode de calcul
- Méthode du cours : cinq limites des PRO et TPE (section 3 du cours) : fonds propres, garanties, pratiques de gestion, transparence de l’information, risque fiscal latent.
- Score d’une fragilité = poids des signaux présents divisé par le poids des questions répondues. Niveau : Faible, Moyen dès 34 %, Élevé dès 67 % (réglage de l’outil, modifiable).
- Score global = moyenne des cinq scores pondérée par les poids de fragilité (20 % chacune par défaut). Si une fragilité est élevée, le dossier ne peut pas être classé en vigilance faible.
- Les poids des vingt questions (1 à 3) sont un réglage de l’outil (exemple illustratif) : le cours donne les cinq critères, pas leur pondération.
- Le segment suit la définition du cours : PE jusqu’à 3 MDH, TPE de 3 à 10 MDH, 10 salariés. Ces seuils se modifient dans Paramètres. Montants en KDH avec l’équivalent en FCFA (1 DH ≈ 60 FCFA).
Comment l’utiliser, en 5 étapes
- Questionnaire. Identifiez le dossier, puis répondez Oui si le signal est présent. La colonne « Où le vérifier » dit quelle pièce regarder.
- Tableau de bord. Lisez le score et le niveau de chaque fragilité, le verdict et les cinq premières pistes.
- Pistes d’ingénierie. Reprenez la question à poser au dirigeant et la parade type pour chaque fragilité à ouvrir.
- Paramètres. Adaptez les poids et les seuils à votre politique de risque. Les valeurs par défaut sont un exemple illustratif.
- Mise à jour. Refaites le diagnostic après chaque entretien : les signaux levés font baisser le score.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Grille de scoring des 5 fragilités d’un dossier PRO ou TPE » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Capacité de remboursement, Sûretés réelles et personnelles, Coût du risque.
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Capacité de remboursement et taux d’endettement.
Le marché des TPE et des professionnels
Comprendre le segment avant de financer : les seuils, les cinq limites des PRO et des TPE, puis les business models de chaque activité.
Cours de niveau fondamentaux · 13,90 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Quelles sont les cinq fragilités d’une TPE ?
Des fonds propres limités à l’apport initial, des garanties faibles ou difficiles à exercer, des pratiques de gestion limitées, une transparence limitée de l’information et un risque fiscal latent. Le modèle pose quatre questions par fragilité.
Comment le score est-il calculé ?
Le score d’une fragilité est le poids des signaux présents divisé par le poids des questions répondues. Le score global en fait la moyenne pondérée, 20 % par fragilité par défaut ; la vigilance est moyenne dès 34 % et élevée dès 67 %.
Les poids sont-ils ceux d’une banque ?
Non. Le cours donne les cinq critères, pas leur pondération : les poids de 1 à 3 et les seuils sont un réglage de l’outil, à adapter à votre politique de risque dans l’onglet Paramètres.
Que faire d’une question sans objet pour le dossier ?
La laisser sans réponse : elle ne compte ni dans le score ni dans les questions répondues.
Sources
- Fichier XELANC-tpe1-scoring-fragilites.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : l’électricien de l’exemple n’existe pas ; toute ressemblance serait fortuite. Exemple illustratif.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours