Agent de crédit
Vous allez à la rencontre des commerçants, artisans et petits producteurs, évaluez leur activité et leur accordez des crédits adaptés. Un métier de terrain, au cœur de la finance inclusive.
Le banquier de terrain des très petites activités
L’agent de crédit est le premier maillon de l’institution de microfinance. Il prospecte, rencontre les clients sur leur lieu d’activité, évalue leurs revenus et leurs charges, souvent sans comptabilité, et propose un crédit adapté à leur capacité de remboursement.
Il suit ensuite les remboursements de son portefeuille et accompagne ses clients sur plusieurs cycles de crédit.
« En microfinance, la meilleure garantie reste la connaissance du client. »
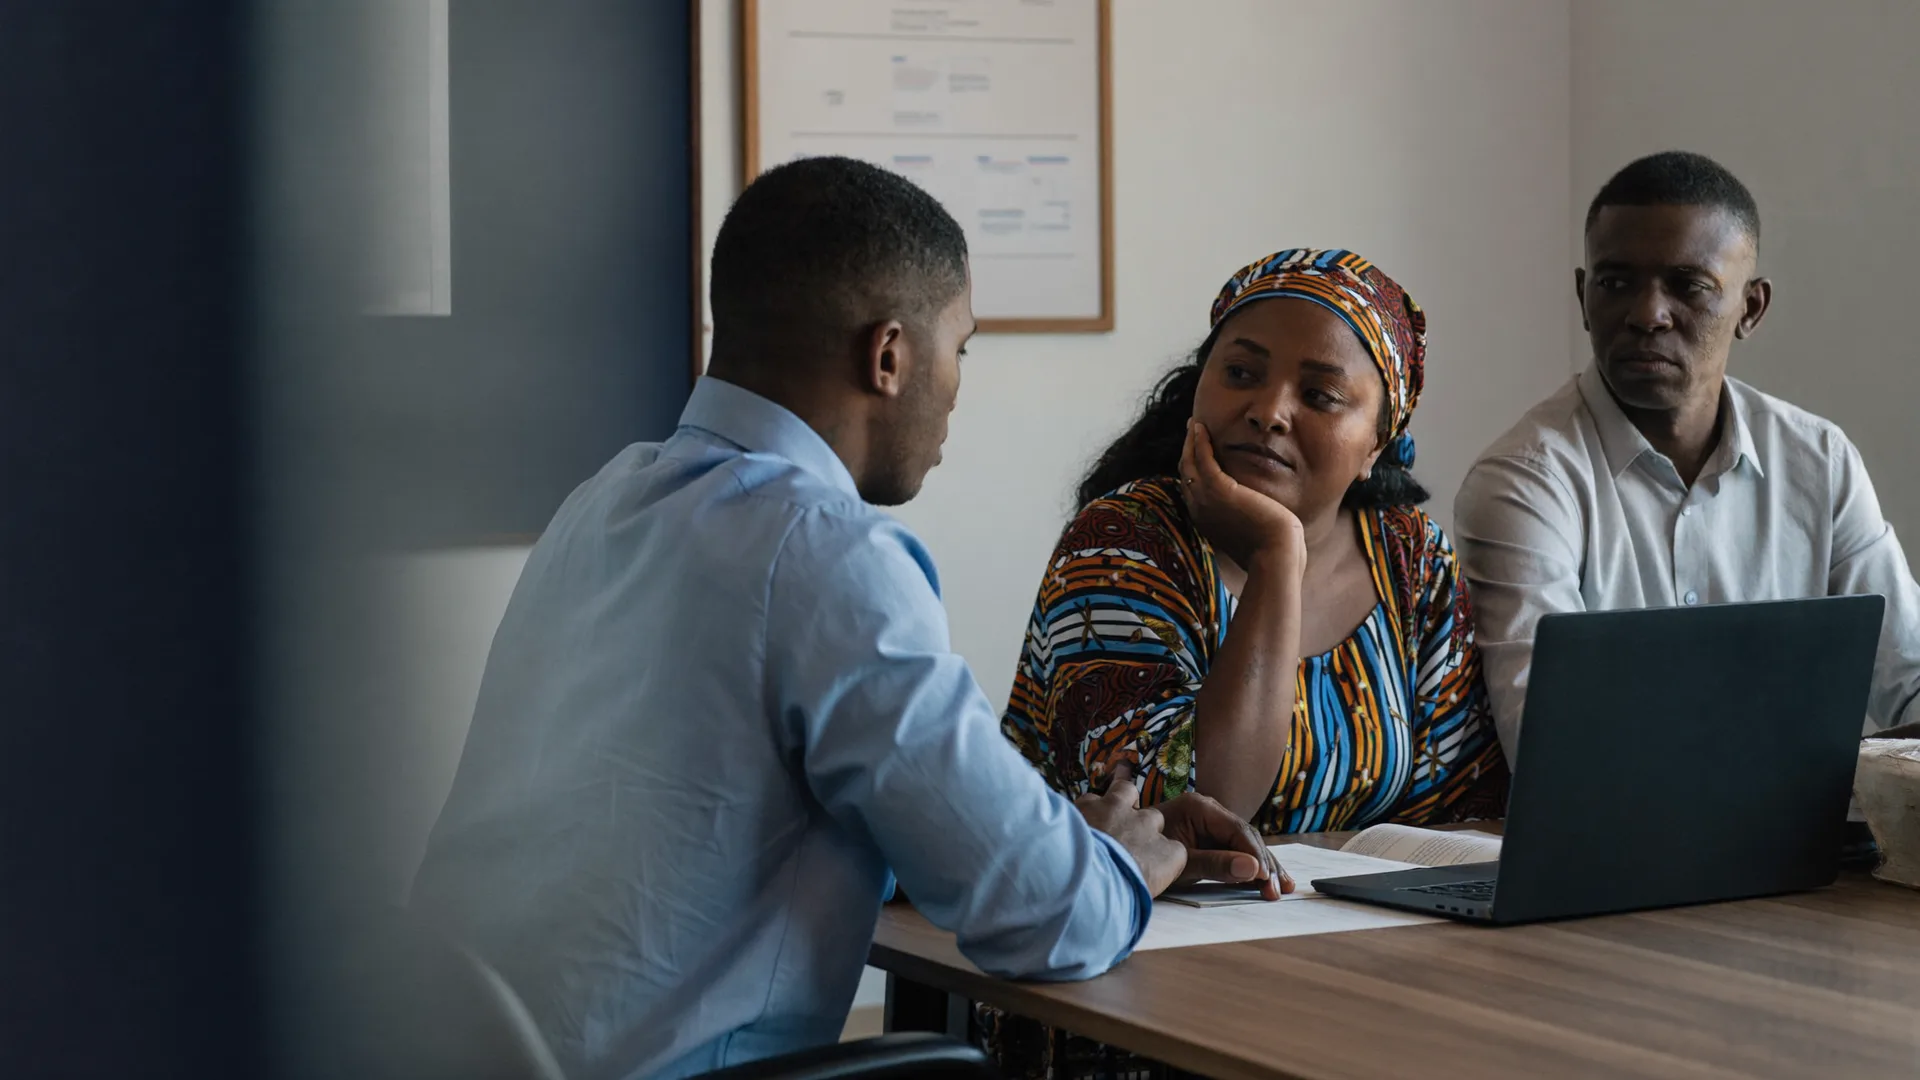
Sur le terrain, au plus près des clients
Point d’équipe
Objectifs, retards, visites du jour.
Visites de prospection
Marchés, boutiques, ateliers du secteur.
Évaluation d’activité
Estimation des ventes, des charges et du reste à vivre.
Montage des dossiers
Fiches d’analyse et pièces du client.
Suivi des remboursements
Visites aux clients en retard.
Comité de crédit
Présentation des demandes de la journée.
Un métier de terrain, augmenté par les outils
La digitalisation transforme la microfinance : collecte sur tablette, scoring, paiements par mobile money. L’agent passe moins de temps sur le papier et plus de temps sur le terrain.
Les agents à l’aise avec ces outils gèrent des portefeuilles plus grands et de meilleure qualité.
Ce que l’IA fait
- Scorer automatiquement les demandes
- Collecter les données sur tablette ou téléphone
- Suivre les remboursements en temps réel
- Signaler les clients à risque
Ce qui reste à vous
- Évaluer une activité sans comptabilité
- Créer une relation de confiance
- Comprendre le contexte familial et local
- Accompagner un client en difficulté
Ce qui vous distingue
- Utiliser les outils mobiles sur le terrain
- Contrôler le score par sa propre évaluation
- Gagner du temps pour plus de visites
- Mieux suivre son portefeuille
Ce qui attire, ce qui pèse
Ce qui attire
- Un impact social direct et visible.
- Un secteur qui recrute régulièrement.
- Une excellente école de l’analyse de terrain.
- Des passerelles vers la banque de détail.
Ce qui pèse
- Des rémunérations plus modestes au départ.
- Beaucoup de déplacements, parfois éprouvants.
- Une forte pression sur les retards de paiement.
- Un volume de dossiers important.
Ce que les recruteurs attendent, et pourquoi
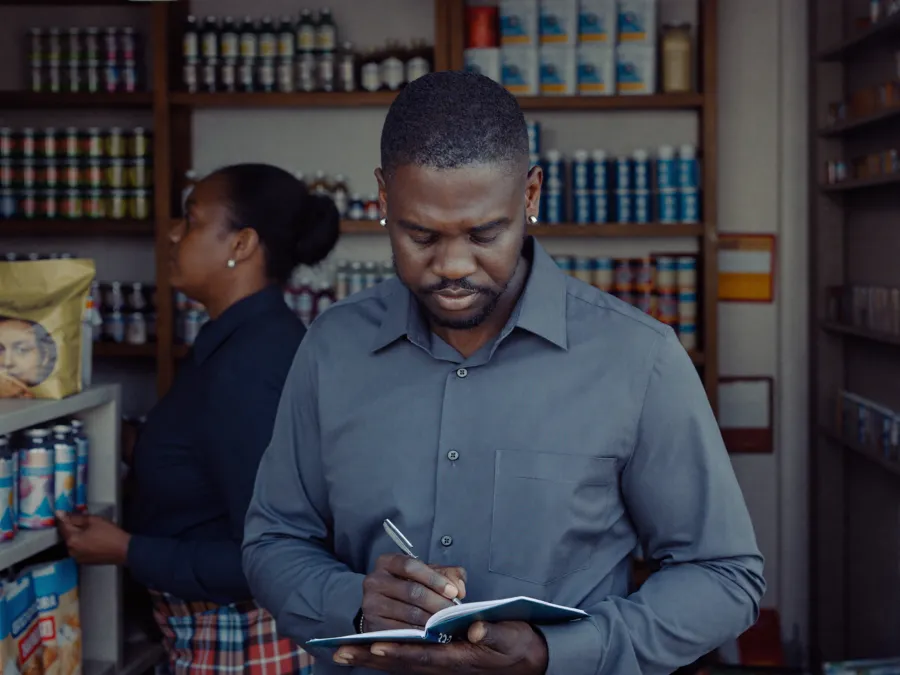
Évaluation de l’activité
Vous estimez les ventes, les marges et les charges d’une très petite activité.
Pourquoi c’est décisif : C’est la base d’un crédit qui se rembourse.
Capacité de remboursement
Vous calibrez le montant et la durée selon ce que le client peut réellement payer.
Pourquoi c’est décisif : Un crédit trop lourd met le client et l’institution en difficulté.
Voir le cours associé →
Relation de proximité
Vous gagnez la confiance des clients et de leur entourage.
Pourquoi c’est décisif : La confiance réduit les impayés plus sûrement que les garanties.
Suivi des remboursements
Vous suivez les échéances et agissez dès le premier retard.
Pourquoi c’est décisif : Un retard traité tôt se règle souvent simplement.
Prospection
Vous développez votre portefeuille sur votre zone.
Pourquoi c’est décisif : Le portefeuille est la base de votre évaluation.
Rigueur des dossiers
Vous constituez des dossiers complets et conformes.
Pourquoi c’est décisif : La qualité des dossiers protège l’institution et le client.
Une progression rapide pour les meilleurs agents
Les agents performants évoluent vers les crédits TPE, l’analyse ou la direction d’agence.
Repères indicatifs : les durées varient selon les employeurs et les parcours.
Votre route vers le poste
Se former
Bac+2 à bac+3 en gestion, finance ou économie.
Se former en interne
Les institutions forment à leurs méthodes et produits.
Faire ses preuves
Un premier portefeuille de clients bien tenu.
Agent de crédit
Votre portefeuille et votre zone de terrain.
Préparer ce métier
XELANC ne propose pas encore de parcours dédié à la microfinance. Les cours sur l’analyse du crédit et le suivi d’un portefeuille constituent une base utile.
Ce que l’on nous demande souvent
Faut-il un diplôme de finance ?
Comment évaluer une activité sans comptabilité ?
Le digital va-t-il supprimer le métier ?
XELANC propose-t-il un parcours ?
Explorez les autres métiers de la finance
Découvrez les carrières et le parcours qui vous correspond.
Vérifiez votre compatibilité : Agent de crédit
Les prérequis, la feuille de route, puis votre diagnostic personnalisé en 2 minutes.
Les prérequis
La feuille de route
- 1Se former — Bac+2 à bac+3 en gestion, finance ou économie.
- 2Se former en interne — Les institutions forment à leurs méthodes et produits.
- 3Faire ses preuves — Un premier portefeuille de clients bien tenu.
- 4Agent de crédit — Votre portefeuille et votre zone de terrain.
8 questions · environ 2 minutes
Aujourd’hui, vous êtes…
Votre objectif avec ce métier
Votre niveau d’études
Votre expérience dans ce domaine
Évaluez vos compétences
Comparées aux attendus du métier de agent de crédit.
Temps disponible chaque semaine
Votre horizon
Votre pays
Poste visé :
Vos compétences face aux attendus du poste
Barre : votre niveau · trait : niveau attendu pour le poste.
Vos priorités
Vos points forts
Votre feuille de route
Les métiers les plus compatibles
Recevez votre plan détaillé et échangez avec un conseiller
Diagnostic indicatif, établi à partir de vos réponses. Il ne remplace pas un échange avec un conseiller.