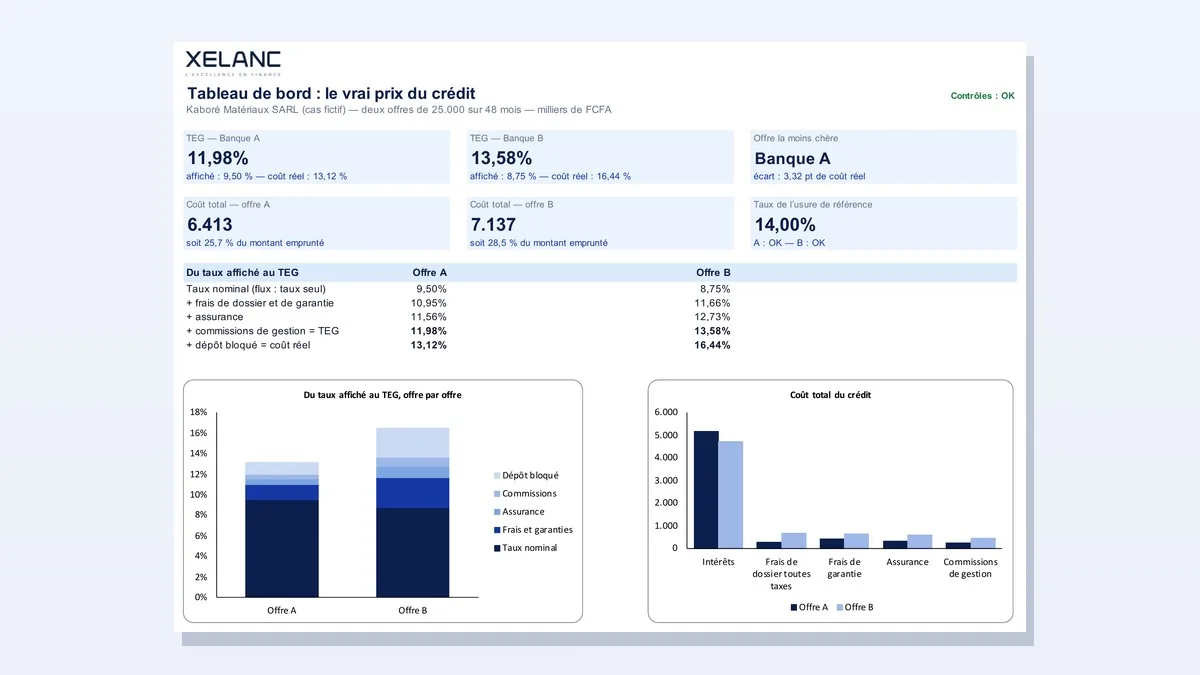
Ce modèle Excel calcule le taux effectif global (TEG) de deux offres de prêt à partir de toutes leurs lignes : taux nominal, frais de dossier et taxe, garanties, assurance, commissions et dépôt bloqué. Il montre ce que chaque coût ajoute en points, le coût total en montant et la comparaison avec le taux de l’usure.
À quoi sert ce modèle, et pour qui
- Calculer le taux effectif global d’un crédit à partir de toutes les lignes de l’offre, pas du seul taux nominal.
- Voir ce que pèse chaque coût : frais de dossier, garanties, assurance, commissions, dépôt bloqué.
- Comparer deux offres et vérifier qu’aucune ne dépasse le taux de l’usure.
- Préparer la négociation avec la banque, ligne par ligne.
Dirigeant de PME
Pour comparer deux offres avant de signer : le taux le plus bas n’est pas toujours le crédit le moins cher.
Chargé de clientèle entreprises
Pour expliquer une offre ligne par ligne et vérifier sa conformité.
Directeur financier et juriste
Pour préparer la négociation des frais et commissions qui pèsent le plus.
Ce que contient le modèle, onglet par onglet
Le classeur compte 8 onglets. Les cellules à saisir sont en bleu, les formules sont protégées sans mot de passe, et chaque onglet affiche en haut à droite le statut de l’onglet Contrôles.
| Onglet | Ce qu’il contient et ce qu’il calcule |
|---|---|
| Tableau de bord | Les deux TEG, le coût total, le statut face à l’usure et deux graphiques. |
| Conditions | Toutes les lignes des deux offres : taux, frais, taxes, garanties, assurance, commissions, dépôt. |
| Flux offre A | Échéancier mensuel et flux cumulés, un coût après l’autre. |
| Flux offre B | Idem pour la seconde offre. |
| Calcul du TEG | Du taux nominal au TEG, point par point, et le coût total en montants. |
| Contrôles | Dix tests de cohérence et de conformité. |
| Pour aller plus loin | La compétence XELANC liée. |
Cas fictif livré avec le modèle : Kaboré Matériaux SARL, à Ouagadougou (Burkina Faso), en milliers de francs CFA.
Dans ce cas, pour un taux nominal de 9,5 %, l’offre A affiche un TEG de 12,0 % et l’offre B de 13,6 %.
La méthode de calcul
- TEG : taux qui égalise, à la date du déblocage, les sommes reçues et toutes les sommes versées, frais, commissions et rémunérations de toute nature compris.
- TEG proportionnel (taux mensuel × 12) et taux actuariel équivalent présentés côte à côte ; la méthode légale et le traitement d’un dépôt bloqué dépendent du pays : vérifiez-les.
- Taux de l’usure UMOA pour les banques : 14 % depuis le 1er juin 2026 (décision n°19 du Conseil des ministres de l’UMOA du 29/12/2025) ; valeur indicative.
Comment l’utiliser, en 4 étapes
- Conditions. Recopiez les deux offres de prêt, ligne par ligne.
- Flux. Vérifiez les échéanciers et les flux de chaque offre.
- TEG. Lisez le passage du taux affiché au TEG, et le coût total.
- Lecture. Tableau de bord et contrôles : quelle offre, et quoi négocier.
Recevoir le modèle par e-mail
Quelques informations et le fichier « Le coût réel d’un crédit (TEG : frais, assurance, commissions) » vous est envoyé tout de suite par e-mail, au format Excel.
Vos données restent chez XELANC. Désinscription en un clic.Pour aller plus loin
La notion à comprendre
Le modèle applique une notion expliquée pas à pas dans le glossaire XELANC : Capacité de remboursement, DSCR.
Le calcul rapide en ligne
Pour un premier ordre de grandeur sans ouvrir Excel, le calculateur en ligne : Mensualité et tableau d’amortissement.
Lire le juridique et le fiscal d’un client pour décider d’un crédit
Lire les aspects juridiques et fiscaux de la relation de crédit : contrats, garanties, coûts et conformité.
Cours de niveau intermédiaire · 13,90 €
Voir le coursChaque cours s’achète seul. L’abonnement mensuel, à 29 € par mois et sans engagement, ouvre tous les cours XELANC.
Questions fréquentes
Comment calculer le TEG sur Excel ?
Le TEG est le taux qui égalise, à la date du déblocage, les sommes reçues et toutes les sommes versées, frais et commissions compris. Le modèle construit l’échéancier mensuel complet de chaque offre puis en déduit le taux.
Quelle différence entre TEG proportionnel et taux actuariel ?
Le TEG proportionnel multiplie le taux mensuel par douze ; le taux actuariel le compose. Le modèle présente les deux côte à côte, car la méthode légale dépend du pays.
Qu’est-ce que le taux de l’usure ?
C’est le taux maximal légal au-delà duquel un prêt est usuraire. Dans l’UMOA, il est de 14 % pour les banques depuis le 1er juin 2026 ; vérifiez la version en vigueur.
Pourquoi un dépôt bloqué augmente-t-il le coût ?
Parce qu’une partie du prêt n’est pas disponible tout en portant intérêts. Le modèle calcule le coût réel avec ce dépôt et le montant réellement disponible.
Sources
- Fichier XELANC-modele-cout-reel-credit.xlsx, version 1.0 d’octobre 2026 : onglets « Mode d’emploi » et « Contrôles ».
- Version 1.0 — octobre 2026. © XELANC — xelanc.org. Cas fictif : Kaboré Matériaux SARL et les deux offres n’existent pas ; toute ressemblance serait fortuite.

Rachid ELMAATAOUI, fondateur de XELANC. Entrepreneur de la finance, il a fondé plusieurs cabinets de conseil en fusions-acquisitions et Financité Institute Group, siégé dans les équipes de direction de grands fonds d’investissement et structuré plusieurs fonds. Il a accompagné plusieurs milliers de financiers. Découvrir son parcours